







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as informações da tabela a seguir, extraídas da contabilidade de um ente público no final do exercício 20X0.
As informações foram extraídas do balanço orçamentário da entidade.
O resultado financeiro do exercício foi superavitário.
A receita orçamentária mais a receita extraorçamentária totalizaram $ 170.
Do total da despesa orçamentária somente foram pagos $ 140.
O balanço financeiro apresentou déficit de $ 50.
Analise a parte de Receitas da LOA para o exercício de x1 e as informações de sua execução:
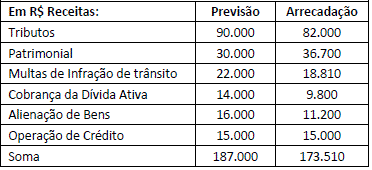
Atos e Fatos ocorridos durante o exercício:
I. Lançado 90% das receitas que são sujeitas à identificação do devedor da Administração Pública.
II. 15% (quinze por cento) da Receita Tributária arrecadada referem-se a receitas não lançadas previamente, somente no fato da arrecadação.
Na análise dos dados disponíveis, assinale a afirmativa correta.
Houve insuficiência de arrecadação corrente de R$ 15.390.
Houve variação Patrimonial Aumentativa de R$ 147.310.
Houve variação Patrimonial Qualitativa de R$ 26.200.
Houve valor a inscrever em Dívida Ativa de R$ 11.300.
Houve valor a inscrever em Dívida Ativa de R$ 12.290.
Com base apenas nos dados mostrados na tabela apresentada, não é possível afirmar que a elaboração do balanço orçamentário da referida prefeitura demonstrará economia de despesas. Por outro lado, é possível afirmar que a execução orçamentária demonstra descapitalização.
Os registros contábeis relativos à previsão da receita e à dotação da despesa ocorrem concomitantemente com o início da administração orçamentária, após a publicação e a entrada em vigor da lei orçamentária.
No caso de abertura de crédito adicional com recursos do superávit financeiro, o balanço orçamentário demonstrará tais recursos como receita corrente do exercício de referência.
No balanço orçamentário, na comparação do executado com o orçado, tem-se insuficiência de arrecadação quando a receita prevista for maior que a receita arrecadada.
Sobre o balanço orçamentário, com base nas regras vigentes a partir de 2013, é correto afirmar:
No balanço orçamentário há local próprio para se discriminar o montante de restos a pagar processados e não processados, compondo assim o seu montante total.
A comparação entre as colunas despesas liquidadas e as despesas pagas (executadas) fornecem informações sobre o montante de restos a pagar não processados inscritos no exercício.
Na coluna da direita, a despesa é discriminada por tipos de créditos, orçamentários e suplementares, especiais e extraordinários, além de demonstrar a despesa fixada, executada e as diferenças entre estes montantes.
Demonstrará as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
O balanço orçamentário utiliza-se da classe 6, grupo 2: (Orçamento aprovado: previsão da receita e fixação da despesa) e a classe 5, grupo 2 (Execução do orçamento: realização da receita e execução da despesa) do PCASP (plano de contas aplicado ao setor público).
As empresas de capital aberto que não estão contempladas no orçamento de investimentos, mas constam do orçamento fiscal e da seguridade social estão no campo de aplicação da contabilidade pública e são isentas das exigências da contabilidade empresarial.
No balanço orçamentário, com o objetivo de equilibrar o demonstrativo, o déficit será informado do lado da receita e o superávit será informado do lado da despesa.
Em 31/12/2012, o balanço orçamentário de um determina do ente governamental apresentava, entre outras, as seguintes informações: (em R$)
Superávit............................................................ 30.000
Receitas correntes – previsão atualizada.......... 300.000
Receitas de capital – previsão atualizada........... 90.000
Receitas correntes realizadas............................ 350.000
Receitas de capital realizadas............................ 60.000
Despesas correntes – dotação atualizada.......... 260.000
Despesas de capital – dotação atualizada.........1 30.000
Despesas de capital pagas................................ 100.000
Despesas correntes pagas................................. 240.000
Sabendo-se que no exercício financeiro não houve refi nanciamento da dívida pública, o montante das despesas empenhadas indicado na referida demonstração era de:
O quociente do equilíbrio orçamentário, que é resultante da relação entre a previsão inicial da receita e a dotação inicial da despesa, é apurado através da análise do seguinte demonstrativo contábil aplicado ao setor público:
Balanço Financeiro.
Balanço Patrimonial.
Balanço Orçamentário.
Demonstrativo do Resultado Econômico.
Demonstrativo do Valor Adicionado.
Assinale a alternativa que indica a demonstração e a forma em que é apurado o resultado da execução orçamentária.
No balanço orçamentário, pela diferença entre a receita arrecadada e a despesa empenhada.
No balanço orçamentário, pela diferença entre a receita prevista e a despesa fixada.
No balanço orçamentário, pela diferença entre a receita arrecadada e a despesa paga.
Na demonstração das variações patrimoniais, pela diferença entre as variações ativas e as variações passivas.
Na demonstração das variações patrimoniais, pela diferença entre as variações quantitativas aumentativas e as diminutivas.
Os valores da despesa corrente com o efeito orçamentário e com o efeito patrimonial pelo fato gerador, na data de sua ocorrência, foram respectivamente,
100 e 90.
90 e 70.
90 e 60.
70 e 60.
50 e 40.
Considere as informações extraídas da Contabilidade da União, referentes a um convênio celebrado com outro ente da federação: Em 20x1:
Receita Orçamentária Arrecadada .............................................................. R$ 50.000,00
Devolução de Receita Orçamentária referente a 20x1 ................................ R$ 20.000,00
Devolução de Receita Orçamentária referente a 20x0 ................................ R$ 10.000,00
Com base nas informações, em 20x1, houve
dedução da receita orçamentária no valor de R$ 30.000,00.
dedução da receita orçamentária no valor de R$ 20.000,00.
dedução da receita orçamentária no valor de R$ 10.000,00.
despesa orçamentária no valor de R$ 20.000,00.
despesa orçamentária no valor de R$ 30.000,00.



