








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No âmbito da administração pública, deve-se ter noções sobre os demonstrativos que compõem a prestação de contas. Com base nas normas de contabilidade pública, assinale a alternativa CORRETA que indica o que o Balanço Orçamentário demonstra.
O registro de todos os bens móveis e imóveis adquiridos pela administração durante o ano.
As receitas e despesas previstas em confronto com as realizadas.
O resultado financeiro acumulado apenas com a venda de materiais inservíveis do estoque.
A relação completa dos fornecedores que participaram de licitações no período.
O valor total da dívida pública sem considerar a arrecadação de impostos do exercício.
Considere as seguintes informações relativas ao último exercício financeiro de uma Prefeitura Municipal:
Aprovação da Lei Orçamentária Anual
• Receita prevista: R$ 1.584.000,00
• Despesa fixada: R$ 1.584.000,00
Execução da Lei Orçamentária Anual
• Lançamento de impostos: R$ 792.000,00, com arrecadação de 70% desse valor
• Empenho, liquidação e pagamento de aquisição de imóvel no valor de R$ 432.000,00
• Empenho e liquidação de serviços de manutenção veicular no valor de R$ 345.000,00
• Depósito em caução para construção de obra pública: R$ 144.000,00
• Operação de crédito interna: R$ 800.000,00
Considerando exclusivamente as informações apresentadas, no Balanço Orçamentário da Prefeitura relativo ao período citado, as receitas realizadas totalizaram, em R$:
1.354.400,00
792.000,00
554.400,00
1.114.400,00
1.592.000,00
Na contabilidade aplicada ao setor público, o registro que demonstra as receitas e despesas previstas em confronto com as realizadas ao longo do exercício financeiro é denominado como:
Balanço Patrimonial.
Balanço Orçamentário.
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Assinale a alternativa que NÃO apresenta uma informação que deve constar no Balanço Orçamentário de um Ente Público:
Valor da reserva de contingência.
Valor da receita atualizada do Ente.
Recursos arrecadados em exercícios anteriores.
Saldo de caixa e equivalentes de caixa.
Valor da reabertura de créditos adicionais.
No balanço orçamentário, a utilização de superávit financeiro para abertura de créditos adicionais pode gerar um desequilíbrio entre a previsão atualizada da receita e a dotação atualizada, pois tais recursos não integram a receita orçamentária do exercício.
Certo
Errado
O balanço orçamentário da contabilidade pública demonstra a execução das receitas e despesas públicas, em confronto com as previsões, detalhando-as de acordo com os seus respectivos critérios critérios, que são:
receitas por elementos e fonte de recursos, despesas por programas e ações
receita por categoria econômica e espécies; despesas por fontes de recursos e funções
receitas por categorias econômicas e origem; despesas por categorias econômicas e grupos
receitas por grupo econômico e função; despesas por categorias de trabalho e projetos
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa correta sobre o Balanço Orçamentário.
O Balanço Orçamentário evidencia apenas as receitas arrecadadas e as despesas pagas no exercício, não contemplando valores previstos ou empenhados.
O Balanço Orçamentário é composto pelo Quadro Principal, pelo Quadro da Execução dos Restos a Pagar Não Processados e pelo Quadro da Execução dos Restos a Pagar Processados, demonstrando as receitas previstas em confronto com as realizadas e as despesas fixadas em confronto com as executadas.
O Balanço Orçamentário deve apresentar apenas as despesas liquidadas e pagas, sendo facultativa a evidenciação das despesas empenhadas e do saldo das dotações.
A existência de superávit financeiro de exercícios anteriores utilizado para abertura de créditos adicionais impede que o Balanço Orçamentário apresente desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
No balanço orçamentário, o superávit orçamentário indica, necessariamente, o aumento do patrimônio líquido da entidade pública.
Certo
Errado
Caso 2
Para responder às questões 74 a 76, considere as informações extraídas do balanço orçamentário de um município em 31/12/2025.
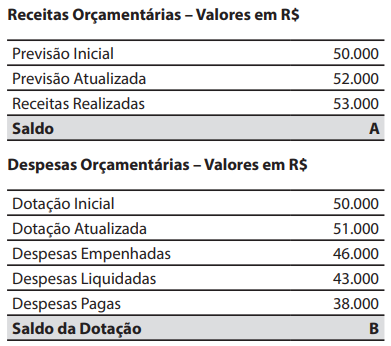
Os valores das letras A (Saldo) e B (Saldo da Dotação) são, respectivamente, de:
R$ 1.000 e R$ 5.000.
R$ 3.000 e R$ 3.000.
(R$ 1.000) e R$ 13.000.
(R$ 2.000) e R$ 1.000.
(R$ 3.000) e R$ 1.000.
O balanço orçamentário tem por finalidade demonstrar as receitas e despesas previstas em confronto com as realizadas, sendo sua estrutura composta pelo quadro principal, pelo quadro da execução de restos a pagar não processados e pelo quadro da execução de restos a pagar processados.
Certo
Errado
Relacione a Coluna I, que apresenta demonstrações contábeis aplicadas ao setor público (Lei nº 4.320/1964), com a Coluna II, que descreve o seu objetivo principal:
COLUNA I
I. Balanço Orçamentário
II. Balanço Financeiro
III. Balanço Patrimonial
IV. Demonstração das Variações Patrimoniais
COLUNA II
(a) Demonstra as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício.
(b) Demonstra as receitas e despesas previstas em confronto com as realizadas.
(c) Demonstra o Ativo Financeiro e Permanente, o Passivo Financeiro e Permanente, o saldo patrimonial e as contas de compensação.
(d) Demonstra a receita e a despesa orçamentárias e os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie.
Assinale a alternativa que apresenta a associação CORRETA:
I-b, II-d, III-c, IV-a.
I-b, II-c, III-d, IV-a.
I-d, II-b, III-c, IV-a.
I-b, II-d, III-a, IV-c.
I-a, II-d, III-c, IV-b.
Restos a pagar são despesas que foram empenhadas, mas não pagas até o fim do exercício financeiro, e seu acúmulo pode impactar negativamente nas finanças dos entes federativos. Ao consultar os valores dos restos a pagar do seu município por meio do Quadro da Execução dos Restos a Pagar Não Processados e do Quadro da Execução dos Restos a Pagar Processados, Rafael verificou que esses quadros compõem
o Balanço Orçamentário.
o Balanço Financeiro.
o Balanço Patrimonial.
a Demonstração dos Fluxos de Caixa.
a Demonstração das Variações Patrimoniais.
Em relação ao resultado orçamentário, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O balanço orçamentário pode demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada em decorrência da utilização do superávit financeiro de exercícios futuros para abertura de créditos adicionais.
( ) O desequilíbrio entre a previsão atualizada da receita e a dotação atualizada no balanço orçamentário ocorre porque o superávit financeiro de exercícios anteriores, quando utilizado como fonte de recursos para abertura de créditos adicionais, deve ser demonstrado como parte da receita orçamentária do balanço orçamentário que integra o cálculo do resultado orçamentário.
( ) O balanço orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que correspondem ao excesso ou insuficiência de arrecadação.
( ) O equilíbrio entre receita prevista e despesa fixada no balanço orçamentário pode ser verificado (sem influenciar o seu resultado) somando-se os valores da linha Total e da linha Saldos de Exercícios Anteriores, constantes da coluna Previsão Atualizada, e confrontando-se esse montante com o total da coluna Dotação Atualizada.
A sequência está correta em
V, V, V, V.
F, F, V, V.
F, V, F, F.
F, V, F, V.
V, F, V, F.
O valor discriminado de saldo da dotação da linha "subtotal das despesas" do Balanço Orçamentário de X2 da entidade é de, em Reais,
2.200.000.
1.000.000.
2.000.000.
800.000.
1.200.000.
De acordo com a Lei nº 4.320/1964 e o MCASP, o Balanço Orçamentário evidencia a execução do orçamento público em determinado exercício financeiro, além de:
Evidenciar apenas os bens, os direitos, as obrigações e o patrimônio líquido da entidade pública ao final do exercício.
Apresentar exclusivamente a movimentação financeira de caixa e equivalentes de caixa ocorrida no exercício financeiro.
Demonstrar as receitas previstas e as receitas realizadas, bem como as despesas fixadas e as despesas executadas, evidenciando o resultado orçamentário do exercício.
Demonstrar exclusivamente as variações patrimoniais aumentativas e diminutivas ocorridas no exercício.
A Contabilidade Aplicada ao Setor Público (CASP) utiliza os balanços públicos como principais demonstrativos para evidenciar a situação patrimonial, financeira e orçamentária do ente. O Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial têm focos distintos. Sobre esses demonstrativos, assinale a alternativa CORRETA.
O Balanço Orçamentário demonstrará a receita e a despesa previstas em confronto com as realizadas, evidenciando o resultado orçamentário (superávit, déficit ou equilíbrio) do exercício.
O Balanço Financeiro é o demonstrativo que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, apresentando o Ativo, o Passivo e o Patrimônio Líquido.
O Balanço Patrimonial evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
A Demonstração das Variações Patrimoniais (DVP) é o demonstrativo que compara a receita prevista com a arrecadada e a despesa autorizada com a paga, focando exclusivamente no fluxo de caixa.
Em relação ao Balanço Orçamentário, é correto afirmar que:
demonstrará as receitas detalhadas por categoria econômica, especificando a dotação inicial, a dotação atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica, discriminando a previsão inicial, a previsão atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
demonstrará as receitas detalhadas por origem, especificando a dotação inicial, a dotação atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por grupo de natureza da despesa, discriminando a previsão inicial, a previsão atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
demonstrará as receitas detalhadas por categoria econômica e origem, especificando a dotação inicial, a dotação atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a previsão inicial, a previsão atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
demonstrará as receitas detalhadas por categoria econômica, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
De acordo com MCASP, o Balanço Orçamentário demonstrará:
Apenas as receitas arrecadadas no exercício.
As receitas previstas e as despesas fixadas, sem considerar a execução.
As receitas detalhadas por categoria econômica e as despesas por elemento.
As receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
No âmbito da Contabilidade Aplicada ao Setor Público, o Balanço Orçamentário e o Balanço Financeiro são demonstrações essenciais para a análise da execução da gestão pública. Sendo assim, é correto afirmar que:
O Balanço Orçamentário evidencia apenas as disponibilidades de caixa do ente público ao final do exercício.
O Balanço Financeiro demonstra a execução das receitas e despesas previstas na Lei Orçamentária Anual.
O Balanço Orçamentário compara a previsão e a execução das receitas e despesas, permitindo avaliar o resultado da execução orçamentária.
O Balanço Financeiro substitui o Balanço Patrimonial na análise da situação patrimonial do ente público.
O Balanço Orçamentário e o Balanço Financeiro possuem a mesma finalidade e apresentam informações idênticas.
O Balanço Orçamentário de um ente público apresenta a comparação entre as receitas e despesas previstas e executadas durante o exercício financeiro. A estrutura desse demonstrativo evidencia:
A variação patrimonial qualitativa do período.
O confronto entre receitas arrecadadas e despesas empenhadas.
Os ingressos e desembolsos efetivos de recursos.
O resultado patrimonial líquido do exercício.
A composição dos ativos e passivos circulantes.



