





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei nº 4.320/64 exige que as entidades públicas elaborem demonstrações contábeis específicas ao final do exercício financeiro para evidenciar a situação patrimonial, financeira e orçamentária. Cada balanço possui uma finalidade distinta e obrigatória. Assim, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário.
II. O Balanço Financeiro demonstrará o ativo e o passivo financeiro, bem como o saldo patrimonial, apurando o Ativo Real Líquido.
III. O Balanço Patrimonial demonstrará as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária.
Está correto o que se afirma em:
II e III apenas.
I e II apenas.
I, II e III.
I apenas.
No balanço orçamentário, o saldo da dotação que é apresentado no quadro geral corresponde ao resultado da diferença entre a dotação inicial e as despesas já liquidadas.
Certo
Errado
O Balanço Orçamentário é uma demonstração contábil que confronta as receitas e despesas previstas com as realizadas, conforme estabelecido pela Lei nº 4.320/1964. É composto por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados. O Quadro Principal apresenta as receitas e despesas por categoria econômica, origem e grupo de natureza da despesa, detalhando, respectivamente, a previsão inicial, a previsão atualizada, a receita realizada; bem como a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas, além do saldo da dotação. Determinado ente público apresentou, ao final do exercício financeiro de 2024, os seguintes dados em seu Balanço Orçamentário:
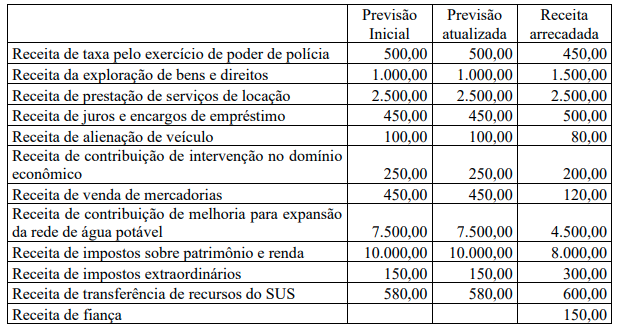
Com base nessas informações, considerando que não houve alteração no total da despesa inicialmente fixada, que 75% (setenta e cinco por cento) foram empenhados, e que do total empenhado, 90% (noventa por cento) foram liquidados, analise as afirmativas.
I. A diferença entre as despesas liquidadas e as despesas pagas corresponde aos Restos a Pagar Processados inscritos ao final do exercício.
II. O ente público apresentou um superavit financeiro de R$ 1.140,00.
III. O ente público procedeu à inscrição de Restos a Pagar Não Processados no valor de R$ 1.761,00.
IV. O ente público apresentou um déficit orçamentário, pois as despesas empenhadas superaram a receita arrecadada.
Estão corretas as afirmativas
I, III e IV, apenas.
II e IV, apenas.
I, II, III e IV.
I, II e III, apenas.
Considere as informações extraídas das demonstrações contábeis de um município, apresentadas na tabela abaixo:

Com base nos dados apresentados, qual é o resultado da execução orçamentária, em R$:

90.000,00.
60.000,00.
50.000,00.
120.000,00.
30.000,00.
Quanto ao Quadro Principal do Balanço Orçamentário e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor de R$ 4.920,00 deve integrar o montante da Despesa
Empenhada Corrente exposto no quadro referente ao exercício financeiro de 2024.
Paga com Outras Despesas Correntes exposto no quadro referente ao exercício financeiro de 2025.
Empenhada com Investimentos exposto no quadro referente ao exercício financeiro de 2024.
Paga de Capital exposto no quadro referente ao exercício financeiro de 2025.
Liquidada Corrente exposto no quadro referente ao exercício financeiro de 2025.
O balanço orçamentário evidencia a execução das receitas e despesas previstas na lei de diretrizes orçamentárias (LDO).
Certo
Errado
A programação orçamentária deve ser acompanhada de instrumentos que possibilitem o controle, a transparência e a consistência das ações governamentais. Entre esses instrumentos, o balanço orçamentário assume função primordial. Diante disso, a finalidade do balanço orçamentário, conforme a Lei n.º 4.320/1964, é:
Evidenciar a execução da receita e da despesa orçamentária autorizadas para o exercício.
Registrar a movimentação patrimonial efetiva, com base no regime de competência.
Demonstrar os saldos de disponibilidades financeiras nos bancos públicos.
Apurar o resultado financeiro entre receitas e despesas extraorçamentárias.
Quanto aos aspectos relacionados às demonstrações contábeis aplicadas ao setor público, o Manual de Contabilidade Aplicada ao Setor Público determina que
a Demonstração das Variações Patrimoniais permite o cálculo do resultado financeiro ao confrontar as Variações Patrimoniais Aumentativas com as Variações Patrimoniais Diminutivas.
o regime de competência é a base para o reconhecimento de ativos, passivos, patrimônio líquido, receitas orçamentárias e despesas orçamentárias.
o Quadro Principal do Balanço Orçamentário deve ser elaborado utilizando-se as informações das classes 5 e 6 do Plano de Contas Aplicado ao Setor Público.
a entidade deve apresentar de forma agregada nas demonstrações contábeis os itens de natureza ou função distinta que sejam materiais.
o Balanço Patrimonial é composto pelo Quadro Principal, Quadro da Execução dos Restos a Pagar e Quadro dos Ativos e Passivos Financeiros e Permanentes.
O balanço orçamentário de 2023 demonstrará que o orçamento iniciou o exercício financeiro em desequilíbrio.
Certo
Errado
No contexto da contabilidade pública, o balanço orçamentário é uma demonstração que:
Apresenta o patrimônio público e suas variações ao longo do exercício financeiro.
Demonstra a situação das receitas e despesas de natureza financeira, incluindo as extraorçamentárias.
Registra todas as variações quantitativas e qualitativas do patrimônio.
Compara as receitas e despesas orçamentárias previstas com as realizadas, evidenciando eventuais superávits ou déficits.
No exercício de 2024, a previsão incial das receitas orçamentárias, correntes e de capital, de uma entidade do setor público, era de R$ 400.000. Já a previsão atualizada era de R$ 420.000, enquanto as receitas realizadas foram de R$ 430.000. No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
-R$ 20.000.
-R$ 30.000.
R$ 10.000.
R$ 20.000.
R$ 30.000.
As demonstrações contábeis são compostas por demonstrações identificadas por lei, sendo que aquela que demonstra as receitas e despesas previstas em confronto com as realizadas corresponde
à demonstração dos fluxos de caixa.
ao balanço patrimonial.
ao balanço orçamentário.
ao balanço financeiro.
à demonstração das variações patrimoniais.
Considere as seguintes informações extraídas do balanço orçamentário referente ao exercício financeiro de 2024 de uma entidade pública. Os valores estão expressos em reais (R$).
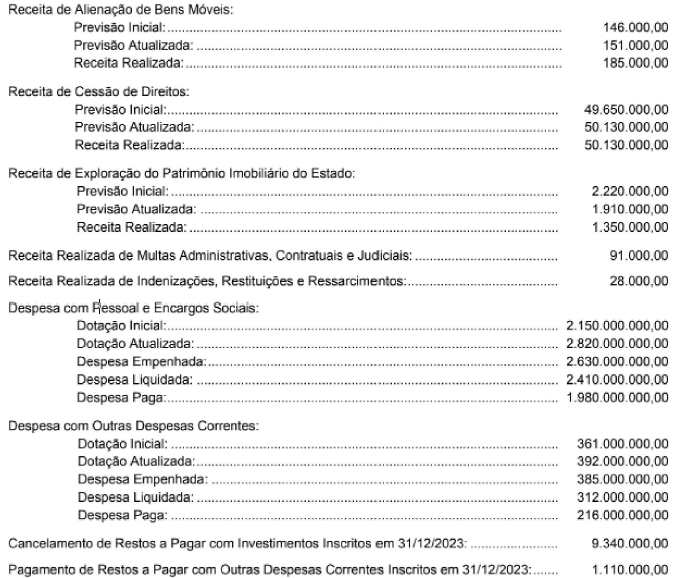
O resultado da execução orçamentária referente ao exercício financeiro de 2024, de acordo com a Lei nº 4.320/1964, e os saldos totais da dotação para Pessoal e Encargos Sociais e da receita de Alienação de Bens Móveis expostos no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2024, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, foram, respectivamente, deficitário em

R$ 2.145.326.000,00, positivo em R$ 840.000.000,00 e positivo em R$ 39.000,00
R$ 2.963.216.000,00, positivo em R$ 190.000.000,00 e positivo em R$ 34.000,00
R$ 2.145.326.000,00, positivo em R$ 190.000.000,00 e positivo em R$ 34.000,00
R$ 2.145.326.000,00, positivo em R$ 840.000.000,00 e positivo em R$ 34.000,00
R$ 2.963.216.000,00, positivo em R$ 170.000.000,00 e positivo em R$ 39.000,00
O Balanço Orçamentário, previsto na Lei nº 4.320/1964 e disciplinado pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), é uma demonstração contábil de elaboração obrigatória pelos entes federativos. Assinale a alternativa correta acerca da Demonstração Contábil denominada Balanço Orçamentário:
O Balanço Orçamentário evidencia os ativos financeiros e não financeiros do ente público, bem como suas obrigações presentes, demonstrando a situação patrimonial ao final do exercício.
O Balanço Orçamentário demonstra o resultado patrimonial do exercício, evidenciando a diferença entre variações patrimoniais aumentativas e diminutivas ocorridas ao longo do ano.
O Balanço Orçamentário tem por finalidade apresentar exclusivamente a receita arrecadada e a despesa paga, ambas sob o enfoque financeiro, sendo vedada a apresentação da previsão atualizada do orçamento.
O Balanço Orçamentário evidencia o comportamento das disponibilidades de caixa e suas variações, bem como os ingressos e dispêndios financeiros ocorridos no exercício.
O Balanço Orçamentário compara as receitas e despesas previstas com as receitas arrecadadas e as despesas executadas, permitindo avaliar o cumprimento das metas orçamentárias estabelecidas para o exercício financeiro.
O balanço orçamentário compreende o demonstrativo da contabilidade pública que apura o resultado conhecido como:
financeiro
econômico
patrimonial
orçamentário
Acerca da estrutura e elementos que integram o Balanço Orçamentário, analise as afirmativas.
I. O quadro principal apresenta as receitas e despesas previstas em confronto com as realizadas.
II. As receitas são detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo.
III. As despesas são apresentadas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
IV. Além do quadro principal, devem ser apresentados o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos Restos a Pagar em Liquidação.
Estão corretas as afirmativas
I, II e III, apenas.
III e IV, apenas.
I e IV, apenas.
I, II, III e IV.
Uma entidade do setor público apresenta os seguintes subtotais de suas receitas no Balanço Orçamentário:
No Balanço Orçamentário, o saldo apresentado, relacionado às receitas, é de
R$5.000
R$7.000
R$12.000
R$45.000
R$52.000
As despesas inscritas em restos a pagar do exercício são demonstradas no balanço público denominado balanço:
financeiro
patrimonial
balanço orçamentário
dos fluxos de caixa
O balanço orçamentário tem como objetivo demonstrar a execução do orçamento público, evidenciando as previsões e realizações de receitas e despesas, além de eventuais superávits ou déficits orçamentários.
Certo
Errado
Em dado exercício, o Balanço Orçamentário de determinado ente público apresentou, em suas colunas, os seguintes saldos:
Previsão Inicial | R$ 300.000.000,00 |
Receitas Realizadas | R$ 312.000.000,00 |
Superávit Financeiro (de exercícios anteriores) | R$ 500.000,00 |
Dotação Inicial | R$ 300.000.000,00 |
Previsão Atualizada | R$ 314.500.000,00 |
Despesas Empenhadas | R$ 310.000.000,00 |
Despesas Liquidadas | R$ 285.000.000,00 |
Despesas Pagas | R$ 260.000.000,00 |
Dotação Atualizada | R$ 315.000.000,00 |
Considerando os saldos apresentados, as determinações da Lei nº 4.320/1964 e a atual estrutura do Balanço Orçamentário segundo o MCASP (11ª edição), assinale a alternativa correta.
O Déficit Orçamentário foi de R$ 5.000.000,00 e o Saldo da Dotação foi de R$ 5.000.000,00.
O Superávit Orçamentário foi de R$ 2.000.000,00 e o Saldo da Dotação foi de R$ 50.000.000,00.
O Resultado Orçamentário foi nulo e o Saldo da Dotação foi de R$ 50.000.000,00.
O Superávit Orçamentário foi de R$ 2.000.000,00 e o Saldo da Dotação foi de R$ 5.000.000,00.
O Superávit Financeiro foi de R$ 2.000.000,00 e o Saldo da Dotação foi de R$ 315.000.000,00.

