







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando os dados fornecidos, assinale a alternativa que evidencia o resultado a ser declarado no Balanço Orçamentário de 2022.
Deficit de 10.000,00.
Superavit de 10.000,00.
Superavit de 20.000,00.
Superavit de 35.000,00.
Em relação ao Balanço Orçamentário no setor público, é correto afirmar:
demonstra apenas as receitas realizadas, sem considerar as despesas;
é elaborado apenas ao final do exercício financeiro, para prestação de contas;
reflete a execução orçamentária comparando as receitas e despesas previstas com as realizadas;
não inclui receitas e despesas de capital, focando somente no orçamento corrente;
serve para registrar os ativos e passivos financeiros, ignorando os fluxos orçamentários.
Considere as informações do quadro a seguir, retiradas do balanço orçamentário de um ente público:
Receitas / Despesas | R$ milhões |
Receitas realizadas | 80,00 |
Despesas empenhadas | 95,00 |
Despesas empenhadas e liquidadas | 81,00 |
Despesas pagas | 70,00 |
Assinale a alternativa correta que apresenta o valor dos restos a pagar não processados:
R$ 14 milhões
R$ 11 milhões
R$ 15 milhões
R$ 25 milhões
R$ 10 milhões
Leia as afirmativas abaixo e marque V para verdadeiro e F para falso:
Podemos afirmar acerca do balanço orçamentário:
( ) O Quadro da Execução de Restos a Pagar Não Processados apresentará as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão apresentadas conforme a classificação por natureza.
( ) O Balanço Orçamentário deverá ser acompanhado de notas explicativas que divulguem, ao menos, dentre outros, o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
( ) O equilíbrio entre receita prevista e despesa fixada no Balanço Orçamentário pode ser verificado (sem influenciar o seu resultado) somando-se os valores da linha Total e da linha Saldos de Exercícios Anteriores, constantes da coluna Previsão Atualizada, e confrontando-se esse montante com o total da coluna Dotação Atualizada.
Assinale a alternativa que contém a sequência correta de cima para baixo:
F, F, V, F.
V, F, F, V.
F, V, V, V.
V, F, V, F.
V, V, V, V.
Um determinado ente público divulgou em seu Balanço Orçamentário que arrecadou R$ 42.447.824 de receitas no ano de 2023, frente a R$ 37.100.172 previstas e realizou (empenhou) o total de R$ 43.629.026 de despesas no ano de 2023 contra R$ 37.100.172 que foram fixadas.
Diante dos dados apresentados pelo ente público, podemos afirmar que:
no ano de 2023 o ente apresentou um superávit orçamentário de R$ 5.347.652.
no ano de 2023 o ente apresentou um déficit orçamentário de R$ 1.181.202.
no ano de 2023 o ente apresentou uma situação orçamentária nula.
no ano de 2023 o ente apresentou um superávit orçamentário de R$ 6.528.854.
No balanço orçamentário, se a receita corrente prevista superar a receita corrente executada, haverá déficit corrente; se a receita de capital executada for maior que a receita de capital prevista, haverá superávit de capital.
Certo
Errado
O balanço orçamentário será composto pelos seguintes quadros, exceto:
Quadro de Descrição das Receitas e Despesas.
Quadro Principal.
Quadro da Execução dos Restos a Pagar Não Processados.
Quadro da Execução dos Restos a Pagar Processados.
O quadro do balanço orçamentário que demonstra a execução dos restos a pagar processados tem de conter coluna que identifique os saldos liquidados no respectivo exercício.
Certo
Errado
No Balanço Orçamentário, a apresentação das receitas e das despesas previstas, em confronto com as realizadas, é realizada no seguinte quadro:
Principal.
das Contas de Compensação.
do Superavit / Deficit Financeiro.
da Execução dos Restos a Pagar Processados.
da Execução dos Restos a Pagar Não Processados.
O balanço orçamentário deve demonstrar as receitas detalhadas por categoria econômica e origem, e as despesas por categoria econômica e por função e subfunção.
Certo
Errado
Uma entidade pública apresentou as seguintes informações a respeito das transações ocorridas no mês de setembro de 2023:
Transações | Valores |
Lançamento e arrecadação do valor principal de receita de impostos. | R$ 500.000 |
Lançamento do valor principal de receitas de taxas. O valor foi arrecadado em outubro de 2023. | R$ 60.000 |
Recebimento de transferências correntes intergovernamentais, as quais são referentes a setembro de 2023. | R$ 80.000 |
Arrecadação do valor principal de receitas de serviços administrativos, as quais são referentes a agosto de 2023. | R$ 15.000 |
Arrecadação de receitas de alienação de bens imóveis, os quais foram vendidos em setembro de 2023. O valor de venda foi superior ao valor contábil, resultado em um ganho de R$10.000. | R$ 100.000 |
Empenho de despesas com serviços de terceiros, os quais foram necessários para a manutenção da sede administrativas da entidade. A despesa foi liquidada e paga em outubro de 2023. | R$ 220.000 |
Empenho, liquidação e pagamento de despesas com pessoal, as quais são referentes a agosto de 2023. | R$ 450.000 |
Pagamento de despesas de energia elétrica, as quais são referentes a agosto de 2023. | R$ 70.000 |
Pagamento de restos a pagar processados, os quais foram inscritos no exercício anterior e são referentes aos serviços de tecnologia da informação e comunicação fornecidos à entidade. | R$ 30.000 |
Reconhecimento da depreciação mensal dos veículos da entidade. | R$ 12.000 |
Reconhecimento da depreciação mensal dos bens imóveis. | R$ 44.000 |
Devolução de depósito dado em caução. | R$ 10.000 |
Considerando as informações apresentadas, a entidade deve apresentar um resultado orçamentário
superavitário de R$ 25.000.
superavitário de R$ 85.000.
deficitário de R$ 75.000.
deficitário de R$ 141.000.
deficitário de R$ 131.000.
Uma entidade pública apresentou o seguinte balanço orçamentário.
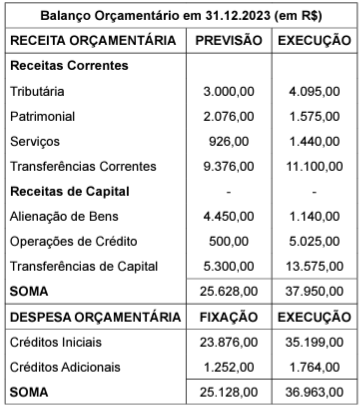
A entidade publica apurou no exercício, em termos orçamentários e em reais, um
superávit de 487,00.
déficit de 1.189,00.
superávit de 12.322,00.
déficit de 11.835,00.
superávit de 987,00.
O Balanço Financeiro Consolidado do Município Ômega, ao final do exercício de 2023, apresentou, de forma resumida, os seguintes valores (expressos em reais):
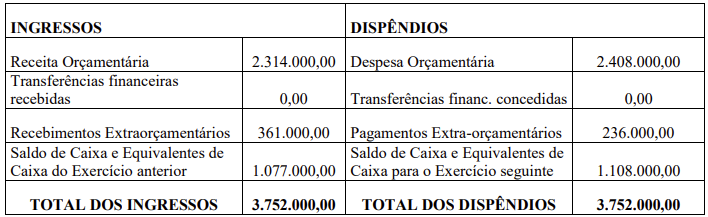
Considerando os dados apresentados, qual o total do resultado financeiro ao final do exercício de 2023?
R$ 94.000,00
R$ 31.000,00
R$ 125.000,00
- R$ 26.000,00
A tabela apresenta pagamentos efetuados referentes ao exercício de 2023 em determinado Município:
Discriminação | R$ |
Devolução de cauções em dinheiro | R$600,00 |
Pagamento da folha de pessoal do exercício | R$2.800,00 |
Pagamento de aquisição de materiais de consumo | R$1.600,00 |
Pagamento de despesas com água, luz e telefone | R$1.000,00 |
Pagamento de despesas de danos causados por enchente | R$2.200,00 |
Pagamento de juros e encargos da dívida | R$1.400,00 |
Pagamento de operação de crédito por antecipação de receita | R$3.600,00 |
Pagamento de Restos a Pagar do exercício anterior | R$2.400,00 |
Pagamento para amortização de empréstimo | R$4.000,00 |
Recolhimento de retençãode INSS na folha de pagamentos | R$400,00 |
Considerando as informações, as Despesas Orçamentárias e os Dispêndios Extraorçamentários evidenciaram, respectivamente, os valores de:
R$ 9.400,00; R$ 10.600,00.
R$ 10.800,00; R$ 9.200,00.
R$ 13.200,00; R$ 6.800,00.
R$ 14.400,00; R$ 5.600,00.
Com base nos dados fornecidos, é possível concluir, através da análise do Balanço Orçamentário, que, no exercício de 2023:
o Município experimentou uma frustração de arrecadação de receita orçamentária, da ordem de 115.000,00.
o Município experimentou um excesso de arrecadação de receita orçamentária, da ordem de 115.000,00.
o Município experimentou uma frustração de arrecadação de receita orçamentária, da ordem de 100.000,00.
o Município experimentou um excesso de arrecadação de receita orçamentária, da ordem de 90.000,00.
o Município experimentou um excesso de arrecadação de receita orçamentária, da ordem de 100.000,00.
Em 31/12/2021, ao analisar o Balanço Orçamentário do Município de CFR, a profissional responsável pela tesouraria deparou-se com as seguintes informações:
Conta | Saldo |
Receita corrente prevista | R$ 17.300.000,00 |
Receita corrente arrecadada | R$ 11.300.000,00 |
Receita de capital prevista | R$ 1.700.000,00 |
Receita de capital arrecadada | R$ 900.000,00 |
Despesa corrente fixada | R$ 14.800.000,00 |
Despesa corrente empenhada | R$ 14.500.000,00 |
Despesa de capital fixada | R$ 4.200.000,00 |
Despesa de capital empenhada | R$ 3.200.000,00 |
O resultado orçamentário do Município de CFR, em 31/12/2021, foi um:
Déficit de R$ 5.500.000,00.
Resultado nulo.
Superávit de R$ 1.200.000,00.
Superávit de R$ 3.200.000,00.
Superávit de R$ 5.500.000,00.
Na análise do balanço orçamentário, um indicador relevante para análise do processo de planejamento e execução do orçamento refere-se ao quociente de execução da despesa orçamentária.
Ao apurar um quociente de execução da despesa orçamentária de 0,89 de um ente público em um dado exercício, um analista de orçamento pode considerar que a(o)
arrecadação de receitas ficou abaixo do previsto no orçamento.
demanda por serviços públicos reduziu-se ao longo do exercício.
despesa inicialmente autorizada não foi alterada no exercício.
ente corre risco de não cumprir a meta de resultado primário.
ente não empenhou todo o crédito orçamentário disponível.
Em uma entidade do setor público, os Balanços Orçamentários não consolidados poderão apresentar desequilíbrio e déficit orçamentário, pois muitos deles não são agentes arrecadadores e executam despesas orçamentárias para prestação de serviços públicos e realização de investimentos.
Esse fato não representa irregularidade e deve ser
reforçado pela administração em relatório especial específico, que não representa demonstração contábil.
contabilizado, de modo complementar, através do Balanço Financeiro, que mostra a variação financeira entre eles.
apresentado, de modo complementar, em balanço orçamentário adicional, elaborado para ressaltar esse aspecto.
evidenciado, de modo complementar, por nota explicativa que demonstre o montante da movimentação financeira relacionado à execução do orçamento do exercício.
contabilizado, de modo complementar, através da Demonstração das Mutações do Patrimônio Líquido, que inclui as variações entre as contas que compõe este elemento.
Leia o caso a seguir.
O ato orçamentário de uma entidade pública apresenta, ao final do ano de 2022, os seguintes saldos:
• Orçamento aprovado LOA (valores totais): R$ 2.600;
• Arrecadada a Receita orçamentária de R$ 2.300;
• Legalmente empenhada despesa de R$ 2.500;
• Liquidação despesa de R$ 1.800;
• Paga a despesa de R$ 1.400.
Considerando os atos incorridos, o exercício de 2023 será reconhecido como
ilegalidade de manobra orçamentária, pois empenhou mais que o arrecadado.
déficit de R$ 200,00 na execução orçamentária.
execução financeira patrimonial com superávit de R$ 500,00.
superávit primário de R$ 900,00.
O déficit orçamentário é representado pela diferença a menor entre a Execução da Receita e da Despesa Orçamentária e deve ser apresentado no Balanço Orçamentário na coluna
da despesa empenhada para igualar a execução da despesa com a execução da receita orçamentária.
da Receita realizada para igualar a execução da receita orçamentária com a execução da despesa orçamentária.
do Superávit, pois as receitas realizadas foram superiores às despesas empenhadas.
dos Restos a Pagar, pois trata-se de obrigações já assumidas.



