







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito das Demonstrações Contábeis Aplicadas ao Setor Público, relacionar as colunas e assinalar a sequência correspondente.
(1) Balanço orçamentário.
(2) Balanço financeiro.
( ) Apresenta as receitas e as despesas previstas em confronto com o que foi realizado.
( ) É composto por quadro principal, da execução dos restos a pagar processados e dos restos a pagar não processados.
( ) Apresenta as receitas e as despesas orçamentárias e os ingressos e dispêndios extraorçamentários.
1-1-2.
1-2-1.
2-1-2.
2-2-1.
Determinado ente público apresentou o Balanço Orçamentário referente ao exercício financeiro de 20X0, do qual foram extraídas as seguintes informações:
Descrição | Valor(R$) |
Previsão Inicial da Receita | 38.000,00 |
Previsão Atualizada da Receita | 42.000,00 |
Receitas Realizadas | 40.800,00 |
Fixação Inicial da Despesa | 38.000,00 |
Fixação Atualizada da Despesa | 42.500,00 |
Despesas Empenhadas | 39.800,00 |
Despesas Liquidadas | 38.700,00 |
Despesas Pagas | 38.000,00 |
Com base nessas informações, é correto afirmar que:
Houve um deficit orçamentário de R$ 500,00.
O resultado de execução foi superavitário em R$ 1.000,00.
A insuficiência de arrecadação ocorrida foi de R$ 1.000,00.
A inscrição de restos a pagar não processados foi de R$ 1.800,00.
O Balanço Orçamentário demonstra as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
Em relação à classificação das receitas orçamentárias, assinale a opção correta.
Receitas correntes: contribuições de melhoria e amortização de empréstimos.
Receitas correntes: receita patrimonial e alienação de bens.
Receitas correntes: receita industrial e receita agropecuária.
Receitas de capital: amortização de empréstimos e receita de serviços.
Receita de capital: transferências de capital e impostos e taxas.
O Balanço Orçamentário de uma entidade do setor público é composto por três quadros.
O quadro principal irá apresentar
o confronto entre as receitas e as despesas, de acordo com os valores brutos.
os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução.
as receitas e despesas previstas em confronto com as realizadas, apresentadas conforme a classificação por natureza.
a utilização do superávit financeiro e da reabertura de créditos especiais e extraordinários e as suas influências no resultado orçamentário.
os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução e os restos a pagar inscritos na condição de não processados que tenham sido liquidados em exercício anterior.
Uma organização para ter ciência de sua situação patrimonial e financeira em determinado período utiliza mecanismos como os relatórios contábeis que funcionam como uma fotografia da situação da organização num determinado período. Assinale a alternativa correspondente ao tipo de relatório que demonstra a movimentação de recursos financeiros em um determinado período orçamentário, incluindo receitas e despesas orçamentárias, entradas e saídas extraorçamentárias, e saldos de caixa:
Balanço orçamentário.
Balanço patrimonial.
Demonstrativo de ativos.
Demonstrativo de recursos.
Balanço financeiro.
Observe as informações contidas no balanço orçamentário de um órgão público em 31/12/2023 e analise as afirmações a seguir com Verdadeiro (V) ou Falso (F):
BALANÇO ORÇAMENTÁRIO
31/12/2023
DOTAÇÃO INICIAL | DOTAÇÃO ATUALIZADA | DESPESAS EMPENHADAS | DESPESAS LIQUIDADAS | DESPESAS PAGAS | SALDO DA DOTAÇÃO |
R$ 221.599.499,00 | R$ 233.769.458,00 | R$ 240.560.864,80 | R$ 219.551.511,97 | R$ 199.897.287,07 | R$ -6.791.406,80 |
( ) Houve inscrição de restos a pagar não processados a liquidar para o exercício de 2024, no montante de R$ 21.009.352,83.
( ) O saldo de dotação no valor de R$ - 6.791.406,80 refere-se à insuficiência orçamentária do ano de 2023 que deve ser compensada no exercício de 2024.
( ) Houve inscrição de restos a pagar processados a pagar para o exercício de 2024, no montante de R$ 19.654.224,90.
( ) As despesas empenhadas foram superiores à dotação atualizada, por isso, no encerramento do exercício em 31/12/2023, haverá a contabilização em despesas para exercícios posteriores.
A análise correta, de cima para baixo, das afirmações acima é:
V, F, V, F.
F, V, F, V.
V, V, F, F.
F, F, V, V.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados. Dada a importância das demonstrações contábeis para o setor público, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas; demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
II. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Considerando, exclusivamente, as informações apresentadas, o Manual de Contabilidade Aplicada ao Setor Público – MCASP (9ª edição), bem como a Lei Federal nº 4.320/1964, está correto o que se afirma em
I, II e III.
I, apenas.
III, apenas.
I e III, apenas.
No balanço orçamentário, a diferença entre a receita prevista e a despesa fixada representa o superávit ou o déficit orçamentário.
Certo
Errado
O Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2022 de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, demonstra o montante referente
à despesa fixada na Lei Orçamentária Anual referente ao exercício financeiro de 2022 com juros e encargos da divida como dotação inicial de despesas correntes.
à variação patrimonial aumentativa decorrente de impostos, laxas e contribuições de melhoria como receitas correntes realizadas.
ao pagamento de restos a pagar processados inscritos em 31/12/2021, relativo à despesa de aquisição de material de consumo, como despesas correntes pagas.
à obtenção de operações de crédito por antecipação de receita orçamentária como receitas de capital realizadas.
à apropriação por competência do 13º salário dos servidores da referida entidade como despesas correntes realizadas.
Ao final de cada mês, as pessoas jurídicas devem proceder com os registros contábeis inerentes à folha de pagamento, ainda que o desembolso financeiro não ocorra dentro do mesmo mês. Utilize as informações abaixo para resolver a questão:
➢ Valor bruto da folha de pagamento R$ 7.600.000,00.
➢ Valor da contribuição previdenciária dos empregados R$ R$ 820.000,00.
➢ Desconto faltas não justificadas R$ 140.000,00.
➢ Valor da contribuição previdenciária patronal (empregador) R$ 1.230.000,00.
Com base nas informações acima, analise as afirmativas apresentadas abaixo:
I - O valor líquido dos salários a pagar será de R$ 6.640.000,00.
II - O valor total da contribuição previdenciária a pagar será de R$ 2.050.000,00.
III - O valor total líquido da despesa será de R$ 8.690.000,00.
IV - O aumento do passivo, depois dos registros, será de R$ 9.510.000,00.
Estão corretas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV.
Somente as afirmativas II, III e IV.
Todas as afirmativas.
A respeito do balanço orçamentário e sua importância na gestão pública, assinale a alternativa INCORRETA.
O balanço orçamentário permite que os cidadãos, órgãos de controle e outros interessados tenham uma visão clara sobre o uso dos recursos públicos, promovendo transparência.
As oscilações econômicas, especialmente em países dependentes de commodities, não afetam a precisão do balanço orçamentário, pois ele reflete dados já realizados, independentemente de variações nas receitas previstas.
O balanço orçamentário é uma ferramenta que auxilia na identificação de desvios entre o que foi planejado e o que foi efetivamente realizado, permitindo ajustes de gestão quando necessário.
A contabilidade pública, que rege o balanço orçamentário, exige profissionais capacitados para garantir a precisão e fidelidade das informações, considerando sua complexidade e especificidade.
Em contextos de instabilidade econômica, as previsões orçamentárias podem se tornar desafiadoras, podendo levar a discrepâncias entre o planejamento e a execução financeira.
O Balanço Orçamentário, de acordo com o art. 102 da Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas. Determinado município, ao final do exercício financeiro, apresentou em seu Balanço Orçamentário as seguintes informações:
RECEITAS ORÇAMENTÁRIAS | PREVISÃO INICIAL | RECEITAS ARRECADADAS |
Receitas Correntes | 5.550.000,00 | 5.575.000,00 |
DESPESAS ORÇAMENTÁRIAS | DESPESAS EMPENHADAS | DESPESAS LIQUIDADAS | DESPESAS PAGAS |
Despesas Correntes | 5.525.000,00 | 5.525.000,00 | 5.525.000,00 |
Os Restos a Pagar inscritos no período totalizaram R$ 750.000,00. Considerando esses valores, esta entidade apresentará
Resultado igual a zero.
Resultado igual a zero.
Déficit de R$ 50.000,00.
Superávit de R$ 25.000,00.
Considere os dados a seguir, extraídos do Balanço Orçamentário de um ente da Federação referente ao último exercício financeiro. Os dados estão expressos em milhares de reais.
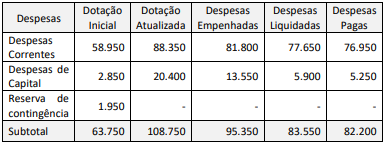
À luz da estrutura do Balanço Orçamentário disposta no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que:
as despesas de capital previstas foram executadas com maior precisão;
a atualização das dotações de capital depende de autorização legislativa;
a margem de suplementação das despesas ultrapassa o limite definido na lei orçamentária;
a reserva de contingência foi aplicada em alterações nas despesas correntes;
o excesso de arrecadação corrente financiou o aumento das despesas de capital.
Com base no Balanço Orçamentário de 2023, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
( ) Não houve qualquer tipo de pagamento extraorçamentário no decorrer do exercício financeiro de 2023.
( ) O Município iniciou o exercício financeiro de 2023 com desequilíbrio orçamentário entre receitas e despesas, em decorrência da reabertura de créditos especiais abertos no exercício de 2022.
( ) O Balanço Orçamentário de 2023 evidencia irregularidade, uma vez que é vedado empenho da despesa orçamentária em valor superior aos créditos concedidos.
A sequência está correta em:
F – V – F.
V – V – F.
V – F – F
F – V – V.
F – F – F.
O balanço orçamentário de um ente público apresentou as informações do quadro a seguir.
Dados | Valores |
Receitas realizadas | 1.220.000,00 |
Despesas empenhadas | 1.050.000,00 |
Despesas empenhadas e liquidadas | 980.000,00 |
Despesas pagas | 910.000,00 |
Assinale a alternativa correta que apresenta o resultado da execução orçamentária do período.
R$ 70.000,00
R$ 140.000,00
R$ 170.000,00
R$ 240.000,00
R$ 310.000,00
Referente ao Balanço Orçamentário, analise as seguintes assertivas:
I. Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço Patrimonial do exercício anterior ao de referência, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
II. O superávit financeiro não é receita do exercício de referência, pois já o foi em exercício anterior, mas constitui disponibilidade para utilização no exercício de referência.
III. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais estão detalhados no campo Saldo de Exercícios Anteriores, do Balanço Orçamentário.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
É CORRETO afirmar que o Balanço Orçamentário:
Será elaborado utilizando-se apenas a seguinte classe e grupo do Plano de Contas Aplicado ao Setor Público: Classe 5 (Orçamento Aprovado) e Grupo 2 (Previsão da Receita e Fixação da Despesa).
Demonstrará as receitas detalhadas por categoria econômica e origem, sem especificar a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
Demonstrará apenas as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Não poderá ser acompanhado de notas explicativas que divulguem o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
É composto por: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
Considerando somente as informações apresentadas, o Balanço Orçamentário do exercício de 2023 evidenciará um resultado orçamentário de
(R$ 2.000,00).
(R$ 3.000,00).
R$ 9.000,00.
R$ 14.000,00.
Considerando o Balanço Orçamentário (BO), é correto afirmar que:
Com a análise do BO, é possível verificar o cumprimento da regra de ouro.
Demonstrará apenas as receitas fixadas.
É o demonstrativo dedicado a fazer o confronto de VPA e VPD.
Usa somente as classes 7 e 8 do PCASP.
É composto apenas do quadro principal.
Em 31/12/2022, uma entidade do setor público apresentava, em seu Balanço Orçamentário, saldo da dotação relacionado às despesas de capital de R$15.000.
Na data, a dotação inicial era de R$70.000, enquanto a dotação atualizada era de R$80.000. Ainda, o total das despesas liquidadas era de R$60.000, enquanto as despesas pagas eram R$57.000.
Assinale a opção que indica o total das despesas empenhadas em 2022:
R$49.000.
R$55.000.
R$65,000.
R$72.000.
R$79.000.



