







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na elaboração do balanço orçamentário do exercício de 2025 de um ente da Federação, verificou-se a ocorrência de abertura de créditos adicionais, tendo sido utilizado superávit financeiro de exercícios anteriores, bem como reabertura de créditos especiais autorizados nos últimos quatro meses do exercício anterior. Além disso, foram registradas reestimativas de receita e execução de restos a pagar.
A partir dessa situação hipotética, julgue os itens a seguir, com base no MCASP.
I O balanço orçamentário evidencia as receitas por categoria econômica e origem, demonstrando a previsão inicial, a previsão atualizada, a receita realizada e o saldo, correspondente ao excesso ou à insuficiência de arrecadação.
II A utilização do superávit financeiro de exercícios anteriores pode gerar desequilíbrio entre a previsão atualizada da receita e a dotação atualizada da despesa, sem que isso represente erro na elaboração do balanço orçamentário.
III O superávit financeiro de exercícios anteriores utilizado como fonte para abertura de créditos adicionais deve integrar a receita orçamentária do exercício corrente para fins de apuração do resultado orçamentário.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão, a prestação de contas e a responsabilização da entidade quanto aos recursos que lhe foram confiados. No que concerne às demonstrações contábeis aplicáveis ao setor público, é correto afirmar que é função do balanço orçamentário
informar a despesa orçamentária executada por destinação de recurso e o montante não pago como parcela retificadora.
confrontar o orçamento inicial e suas alterações com a execução orçamentária.
demonstrar as variações patrimoniais qualitativas oriundas da execução orçamentária.
evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública.
apresentar as transferências ativas e passivas decorrentes ou não da execução orçamentária.
Com base nas informações apresentadas, é correto afirmar que o resultado apresentado no Balanço Orçamentário do Município de Louva Deus referente ao exercício de 2025 é um:
déficit de 382.500,00.
superávit de 382.500,00.
superávit de 400.000,00.
superávit de 360.000,00.
déficit de 360.000,00.
No exercício de 2024, um Município apresentou as seguintes informações (valores em R$):
● Receita Orçamentária Prevista: 15.000.000
● Receita Arrecadada: 9.200.000
● Despesa Orçamentária Fixada: 10.500.000
● Despesa Empenhada: 8.000.000
Assinale a opção CORRETA quanto ao resultado do balanço orçamentário:
superávit de R$ 1.200.000,00
déficit de R$ 300.000,00
superávit de R$ 500.000,00
déficit de R$ 800.000,00
déficit de R$ 1.200.000,00
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Balanço Orçamentário evidencia a comparação entre as receitas previstas e as despesas fixadas com aquelas efetivamente realizadas durante o exercício financeiro.
O Balanço Orçamentário é composto por, exceto:
Quadro principal, que apresenta as receitas e despesas previstas em confronto com as realizadas, conforme classificação por natureza;
Quadro da execução de restos a pagar processados, evidenciando os valores inscritos e suas fases de execução;
Demonstração do superávit financeiro apurado em balanço patrimonial do exercício anterior, como elemento integrante do Balanço Orçamentário.
Quadro da execução de restos a pagar não processados, evidenciando os valores inscritos e suas respectivas fases de execução.
Com base nas definições sobre balanço patrimonial, balanço orçamentário e balanço financeiro, analise as assertivas a seguir e assinale a alternativa correta.
I. O balanço patrimonial evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio das contas representativas do ativo, passivo e patrimônio líquido.
II. O balanço orçamentário evidencia as receitas e despesas previstas em confronto com as realizadas.
III. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas I e III estão corretas.
Apenas as assertivas II e III estão corretas.
O Balanço Orçamentário é composto por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados, na forma do MCASP. Sobre o tema, é INCORRETO afirmar que:
O superávit financeiro é a receita do exercício de referência, constituindo disponibilidade para utilização no mesmo exercício.
O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde a excesso ou insuficiência de arrecadação.
O Balanço Orçamentário demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
O quadro principal apresentará as receitas e despesas previstas em confronto com as realizadas.
As receitas e despesas serão apresentadas conforme a classificação por natureza.
O valor discriminado de saldo da dotação da linha "subtotal das despesas" do Balanço Orçamentário de X2 da entidade é de, em Reais,
2.200.000.
1.000.000.
2.000.000.
800.000.
1.200.000.
No conjunto das Demonstrações Contábeis Aplicadas ao Setor Público, cada demonstrativo tem foco específico.
Assinale a alternativa correta sobre o Balanço Orçamentário.
Evidencia a execução do orçamento, confrontando previsão e realização das receitas e fixação e execução das despesas.
Evidencia ingressos e dispêndios de caixa, incluindo saldos iniciais e finais de disponibilidades do período.
Evidencia ativos, passivos e patrimônio líquido, com segregação por financeiro e permanente em base patrimonial.
Evidencia variações patrimoniais aumentativas e diminutivas, com formação do resultado patrimonial do exercício.
Evidencia custos por centro de responsabilidade e mede eficiência por atividade, integrando sistema de custos do órgão.
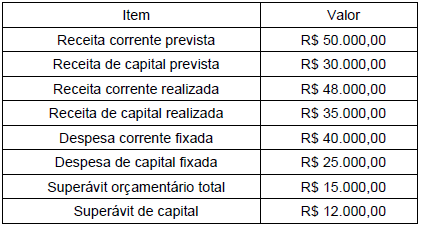
Com base nos dados fornecidos, é CORRETO afirmar que o resultado a ser evidenciado no Balanço Orçamentário é:
um superávit de 60.000,00.
um resultado nulo.
um superávit de 15.000,00.
um déficit de 2.000,00.
O Balanço Orçamentário (BO) é uma demonstração contábil pública. Em relação às características do BO, podemos afirmar que:
I. O BO demonstra as receitas e as despesas orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
II. O BO é elaborado utilizando-se as seguintes classes e grupos do Plano de Contas Aplicado ao Setor Público (PCASP): a) Classe 7 (Controles Devedores), Grupo 4 (Previsão da Receita e Fixação da Despesa); e b) Classe 8 (Controles Credores), Grupo 4 (Realização da Receita e Execução da Despesa).
III. O quadro principal do BO apresenta as receitas e despesas previstas em confronto com as realizadas.
IV. O BO é elaborado utilizando-se as seguintes classes e grupos do Plano de Contas Aplicado ao Setor Público (PCASP): a) Classe 5 (Orçamento Aprovado), Grupo 2 (Previsão da Receita e Fixação da Despesa); e b) Classe 6 (Execução do Orçamento), Grupo 2 (Realização da Receita e Execução da Despesa).
Assinale a alternativa CORRETA:
Somente as afirmativas I, II e III são verdadeiras.
Somente as afirmativas I, II e IV são verdadeiras.
Somente as afirmativas I, III e IV são verdadeiras.
Somente as afirmativas II e IV são verdadeiras.
Somente as afirmativas III e IV são verdadeiras.
No âmbito das demonstrações contábeis aplicadas ao setor público, o Balanço Orçamentário apresenta informações relevantes sobre a execução do orçamento ao longo do exercício financeiro. Considerando sua finalidade e conteúdo, assinale a alternativa INCORRETA.
Evidencia a execução das receitas e despesas previstas em confronto com os valores efetivamente realizados, permitindo a análise do resultado orçamentário do exercício.
Apresenta, entre suas informações, os valores relativos às variações patrimoniais decorrentes de fatos modificativos, com destaque para receitas e despesas sob o enfoque econômico.
Permite identificar diferenças entre previsão e execução, evidenciando superávit ou déficit orçamentário conforme o comportamento das receitas e despesas.
Integra o conjunto das demonstrações contábeis aplicadas ao setor público, sendo estruturado de forma a permitir a análise do desempenho da execução orçamentária.
O Balanço Orçamentário é uma das demonstrações obrigatórias da contabilidade pública. Assinale a alternativa que expressa a finalidade desse balanço.
Comparar receitas e despesas previstas com as efetivamente realizadas.
Apresentar o total dos bens móveis e imóveis do patrimônio público.
Evidenciar os contratos administrativos celebrados no exercício.
Registrar todas as operações patrimoniais e extraorçamentárias.
Suponha-se que, ao elaborar o balanço orçamentário, o contador de determinada autarquia federal verificou previsão atualizada de receitas de R$ 10.500.000 e dotação atualizada de despesas de R$ 11.300.000. Nesse caso, diante da diferença apurada de R$ 800.000, é correto afirmar que o profissional concluiu tratar-se de déficit orçamentário do exercício.
Certo
Errado
O Município Beta apresentou, em seu Balanço Orçamentário de 31/12/X1, os seguintes dados (em R$ mil):
Considerando os dados mencionados, o valor das despesas correntes realizadas e das despesas de capital realizadas no período (em R$ mil) são, respectivamente,
R$ 38.000,00 e 18.000,00.
R$ 47.000,00 e 18.000,00.
R$ 47.000,00 e 23.000,00.
R$ 45.000,00 e 23.000,00.
As informações a seguir foram extraídas do Balanço Orçamentário de uma Prefeitura Municipal, referente ao ano de 2024, em R$:
- Previsão atualizada da receita 73.800.000,00
- Despesa empenhada no período 71.340.000,00
- Receita arrecadada 77.900.000,00
- Pagamento de restos a pagar 5.800.000,00
- Devolução de depósito-caução 1.120.000,00
- Inscrição em restos a pagar em 7.000.000,00
31.12.2024
Considerando exclusivamente as informações apresentadas e em conformidade com o Balanço Financeiro elaborado, o saldo final em espécie, em 2024, foi, em reais:
6.640.000,00.
7.760.000,00.
13.560.000,00.
760.000,00.
5.440.000,00.
As demonstrações contábeis aplicadas aos entes públicos abrangem diversas perspectivas e óticas, cada uma tendo os seus objetivos específicos de geração de informação e sua utilidade específica no apoio à tomada de decisões. Uma dessas demonstrações é o Balanço Orçamentário. A respeito desse demonstrativo, assinale a alternativa correta.
O quadro de restos a pagar não processados é composto por todas as despesas que tenham sido inscritas até o exercício anterior que não tenham passado pela etapa de liquidação dentro do seu exercício correspondente. Restos a pagar não processados liquidados no exercício corrente também compõem esse quadro.
As receitas componentes do quadro principal sempre serão apresentadas pelo seu valor bruto.
O balanço orçamentário deve apresentar equilíbrio entre previsão de receita atualizada e a dotação de despesa atualizada.
O quadro de restos a pagar processados é composto por todas as despesas que tenham sido inscritas em exercícios anteriores e que tenham sido liquidadas antes do exercício corrente. Os restos a pagar não processados de exercícios anteriores, liquidados no exercício corrente, também aparecem nesse quadro.
O balanço orçamentário de órgãos descentralizados deve apresentar condição de equilíbrio entre receitas e despesas, como forma de viabilizar a sua consolidação às contas do ente.
Com base na Lei nº 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as assertivas abaixo sobre o balanço orçamentário, assinalando V, se verdadeiras, ou F, se falsas.
( ) O balanço orçamentário evidencia as receitas previstas e realizadas, bem como as despesas fixadas e executadas, permitindo a apuração do resultado orçamentário do exercício.
( ) O superávit financeiro de exercícios anteriores, quando utilizado para abertura de créditos adicionais, não integra a receita orçamentária do exercício e, portanto, não afeta o resultado orçamentário.
( ) O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar processados e não processados.
( ) As despesas apresentadas no balanço orçamentário devem ser demonstradas por categoria econômica e grupo de natureza da despesa, evidenciando, no mínimo, a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V – F.
F – V – V – F.
V – F – F – V.
V – F – V – V.
F – F – F – V.
De acordo com o MCASP, o Balanço Orçamentário é composto por:
Quadro Principal e Quadro de Variações Patrimoniais.
Quadro de Receitas e Quadro de Despesas, sem outros demonstrativos.
Quadro de Fluxo de Caixa e Quadro de Execução Financeira.
Quadro Principal e Quadros da Execução de Restos a Pagar Processados e Não Processados.
O balanço orçamentário evidencia a execução do orçamento público ao confrontar, no exercício financeiro, as receitas previstas com as efetivamente arrecadadas e as despesas fixadas com as executadas.
Certo
Errado



