







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os restos a pagar são as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Com relação aos restos a pagar, considere as afirmativas a seguir.
I. É proibido contrair obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira, eliminando dessa forma as heranças fiscais onerosas.
II. O cancelamento de despesas empenhadas e inscritas em restos a pagar deve observar rotinas específicas quanto às informações de natureza patrimonial, orçamentária e controle.
III. Restos a pagar não processados são aqueles em que a despesa orçamentária percorreu os estágios do empenho e liquidação, restando o estágio do pagamento.
Está(ão) correta(s) a(s) afirmativa(s):
I, apenas.
I e III, apenas.
I e II, apenas.
III, apenas.
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em Restos a Pagar. Os Restos a Pagar podem ser de dois tipos: Processados e Não Processados. Assinale a alternativa que se refere CORRETAMENTE aos Restos a Pagar Processados.
Os Restos a Pagar Processados são aqueles em que a despesa percorreu apenas o estágio de empenho, restando pendente liquidação e pagamento.
Os Restos a Pagar Processados são aqueles em que a despesa orçamentária percorreu os estágios de empenho e liquidação, restando pendente apenas o estágio do pagamento.
Os Restos a Pagar Processados são aqueles em que a despesa percorreu os estágio de empenho e liquidação, mas não houve a efetiva entrega do bem ou serviço contratado.
Os Restos a Pagar Processados são aqueles em que a despesa orçamentária foi empenhada e liquidada, mas foi cancelada por conveniência do Poder Público.
Os Restos a Pagar Processados são aqueles em que a despesa orçamentária percorreu o estágio de empenho, mas o bem ou serviço não foi entregue pelo fornecedor, sendo cancelado posteriormente.
A inscrição dos Restos a Pagar Não Processados acontece em qual Sistema de Informações Contábeis?
Informações Orçamentárias.
Compensação.
Informações Patrimoniais.
Custos.
Informações Financeiras.
Uma das modalidades de dispêndio de recursos públicos é a celebração de convênios entre entidades da Administração Pública. São condições para a efetiva liquidação dos restos a pagar não processados, EXCETO:
Os órgãos federais somente podem conveniar com entidades da União.
No convênio, a posição jurídica dos signatários é somente uma, idêntica para todos.
Os recursos recebidos a título de convênio serão classificados como receita orçamentária.
Os órgãos da Administração Direta podem executar programas a cargo da Administração Indireta.
O valor da inscrição de restos a pagar não processados é a diferença entre a despesa
empenhada e despesa paga.
liquidada e despesa paga.
empenhada e despesa inscrita em restos a pagar processados.
empenhada e despesa liquidada.
liquidada e despesa empenhada não paga.
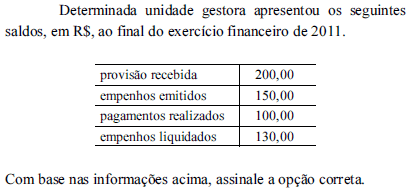
O saldo empenhado a liquidar foi de R$ 50,00.
O valor inscrito em restos a pagar processado foi igual a R$ 50,00.
O crédito disponível em 31/12/2011 foi de R$ 100,00.
O valor a ser inscrito em restos a pagar não processados para o exercício seguinte foi de R$ 20,00.
O saldo que poderia dar origem a processo de exercícios anteriores foi de R$ 30,00.
A contabilização da execução da despesa orçamentária, após sua fixação e até seu pagamento ou inscrição em restos a pagar, com adoção de método funcional que controla as posições sucessivas das etapas da despesa, exige pelo menos a utilização de cinco contas básicas. O valor a ser inscrito como restos a pagar não processados, após a necessária anulação de empenhos, na forma da lei, constituiria o saldo da conta:
Despesa Orçamentária.
Despesa Empenhada.
Créditos Disponíveis.
Despesa Orçamentária a Pagar.
Execução da Despesa.
Não haverá evidências no balanço orçamentário de 2004 referente à execução dos restos a pagar não-processado.
Em 2004, a liquidação da despesa referente aos restos a pagar não-processado deverá ser contabilizada no sistema orçamentário.
Em 2004, a liquidação referente a restos a pagar nãoprocessado deverá constar nas demonstrações das variações patrimoniais como uma variação ativa extra-orçamentária.
O controle da inscrição de restos a pagar nãoprocessados é realizado nas contas do passivo compensado.



