







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ainda sobre estoques, assinale a alternativa incorreta.
Quando os estoques são vendidos, o custo escriturado desses itens deve ser reconhecido como despesa do período em que a respectiva receita é reconhecida.
Os estoques compreendem bens adquiridos e destinados à venda, incluindo, por exemplo, mercadorias compradas por varejista para revenda ou terrenos e outros imóveis para revenda.
Os estoques alocados ao custo de outro ativo devem ser reconhecidos como despesa durante a vida útil e na proporção da baixa desse ativo.
Outros custos que não sejam de aquisição ou transformação devem ser incorporados aos custos dos estoques somente na medida em que sejam despendidos para colocar os estoques em sua localização e condição atuais.
As despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes devem ser incluídas no custo dos estoques.
Com base no Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que apresenta o lançamento contábil de registro de aquisição de estoques, com a natureza da informação patrimonial.
Débito 1.1.5.x.x.xx.xx Estoques (P)
Crédito 1.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (P)
Débito 1.1.5.x.x.xx.xx Estoques (P)
Crédito 2.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (P)
Débito 2.1.5.x.x.xx.xx Estoques (P)
Crédito 1.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (P)
Débito 3.1.5.x.x.xx.xx Estoques (P)
Crédito 4.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (P)
Débito 5.1.5.x.x.xx.xx Estoques (P)
Crédito 6.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (P)
Todos os custos incorridos para trazer os estoques à sua condição e localização atuais devem ser incluídos no valor de custo dos estoques.
Certo
Errado
Acerca dos termos importantes sobre custos aplicados ao Setor Público, considerando a NBC TG 16 (R2) - Estoques, analise as afirmativas a seguir, empregando (V) para as verdadeiras e (F) para as falsas.
( ) Valor justo é o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
( ) O custo-padrão leva em consideração os níveis normais de utilização dos materiais e bens de consumo, da mão-de-obra e da eficiência na utilização da capacidade produtiva.
( ) Os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior.
( ) Valores anormais de desperdício de materiais, mão-de-obra ou outros insumos de produção, não devem fazer parte do custo do estoque.
( ) Gastos com armazenamento sempre comporão o custo do estoque, haja vista que são necessários para a geração da receita futura.
A sequência CORRETA de afirmativas verdadeiras (V) e falsas (F), de cima para baixo, é:
V, F, F, V, V.
F, V, F, V, V.
V, V, V, F, F.
V, V, F, V, F.
F, V, V, F, V.
O capítulo 5 do Manual de Contabilidade Aplicada ao Setor Público – Ministério da Fazenda (2021) dispõe sobre o tratamento contábil para os estoques. Segundo o referido Manual, alguns estoques do setor público podem incluir:
I. Estoque de material de consumo.
II. Material de manutenção e expediente.
III. Materiais de serviço postal mantidos para venda (por exemplo, selos).
Quais estão corretas?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
A 10ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovada pela Portaria STN/MF 1568, de 11 de dezembro de 2023, traz procedimentos para a mensuração dos custos de aquisição de estoques. NÃO corresponde(m) ao custo de aquisição o(s):
impostos de importação e outros tributos recuperáveis.
frete (transporte).
manuseio.
preço de compra.
seguro.
Analise as informações a seguir apresentadas pela Empresa KLD referente ao mês de junho de 2023.
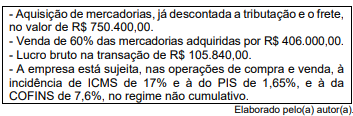
Ao elaborar a demonstração de resultado de exercício (DRE) do período em referência, o contador evidenciará um custo das mercadorias vendidas no valor de
R$ 193.585,00.
R$ 299.425,00.
R$ 300.160,00.
R$ 344.400,00.
A Norma Brasileira de Contabilidade (NBC TSP) 04 – Estoques, do Conselho Federal de Contabilidade, estabelece a normatização dos procedimentos contábeis relativos aos estoques. De acordo com a NBC TSP 04, o custo corrente de reposição é o custo
de transformação de estoques em elaboração para estoques de produtos acabados.
que a entidade incorreria para adquirir o mesmo ativo na data da demonstração contábil.
que leva em consideração os níveis normais de utilização dos materiais e suprimentos, mão de obra, eficiência e utilização da capacidade produtiva.
de venda estimado no curso normal das operações, menos os custos estimados para a conclusão e os custos estimados de venda, troca ou distribuição.
de aquisição ou desenvolvimento de um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra quantia fornecida à época de sua aquisição ou desenvolvimento.
Considere uma situação hipotética na qual a Prefeitura Municipal de Poços de Caldas resolva doar gêneros alimentícios disponíveis nos seus estoques. Para tanto, serão organizadas porções desses gêneros, sob a forma de cestas básicas, e essas cestas serão distribuídas a famílias carentes do município. Sob a ótica das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), e, considerando que as cestas básicas foram formadas a partir de itens dos estoques da prefeitura, que é um item do patrimônio daquela entidade pública, os itens que compuseram as cestas devem ser mensurados pelo custo histórico ou pelo
valor realizável líquido, dos dois o maior.
valor realizável líquido, dos dois o menor.
custo corrente de reposição, dos dois o maior.
custo corrente de reposição, dos dois o menor.
Uma empresa comercial apresentou o seguinte controle de estoques:
Unidades disponíveis | Unidades vendidas | Custo da unidade | |
Estoque inicial | 100 | R$ 1,50 | |
Venda | 75 | ||
Compra | 150 | R$ 2,80 | |
Venda | 100 | ||
Compra | 50 | R$ 3,00 |
Considerando-se as informações apresentadas e os preceitos do CPC 16, o contador identificou que o
custo médio ponderado foi de R$ 2,43;
estoque final pelo critério PEPS foi de R$ 300,00;
estoque final pelo critério do custo médio ponderado foi de R$ 360,00;
custo total das mercadorias vendidas pelo critério do PEPS foi de R$ 720,00;
custo total das mercadorias vendidas pelo critério do custo médio ponderado foi de R$ 420,00.
A mensuração do custo de estoques é um aspecto crucial da contabilidade pública, conforme as diretrizes estabelecidas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 10ª Edição. Essa mensuração assegura que os estoques reflitam com precisão o valor dos bens disponíveis, impactando diretamente a qualidade das informações contábeis e a transparência na gestão dos recursos públicos. Com base nessa informação, considere as afirmativas a seguir:
I. O preço de compra;
II. Os impostos de importação e outros tributos
recuperáveis;
III. Mão-de-obra direta;
IV. Seguro.
V. Manuseio.
De acordo com o MCASP – 10ª, assinale a alternativa que contém apenas os itens que compreendem o custo de aquisição.
I, IV e V.
II e III.
I, II e IV.
II, III e IV
Um hospital do setor público adquiriu 10.000 seringas, sendo que metade foi levada para um posto de saúde em outro bairro e o restante foi disponibilizado no próprio hospital.
Tanto no hospital como no posto de saúde, as seringas foram divididas em dois grupos, sendo o primeiro destinado à vacinação e o segundo à realização de exames de sangue.
Os contadores desejam controlar o estoque de seringas para vacinação e para a realização de exames, respectivamente, pelo método PEPS e pelo custo médio ponderado móvel.
De acordo com a NBC TSP 04 - Estoques, o uso de diferentes critérios de valorização é
aceitável, uma vez que os estoques são destinados a usos diferentes.
aceitável, uma vez que os estoques estão em localizações geográficas diferentes.
inaceitável, uma vez que se deve utilizar o mesmo critério para todo o estoque.
inaceitável, uma vez que se deve utilizar somente o custo médio ponderado móvel para valorar os estoques.
À luz da NBC TSP 04, os estoques podem ser transferidos à entidade por meio de transações e cita um exemplo na qual uma agência de ajuda internacional doa medicamentos para um hospital público como consequência de um desastre natural. No que se concerne ao tratamento dado ao estoque consoante à aludida operação, analise as afirmativas a seguir.
I. O custo do estoque é o seu valor de mercado na data do seu recebimento.
II. Trata-se de uma transação sem contraprestação e na data do recebimento, o custo do estoque é o seu valor histórico.
III. É uma transação com contraprestação e o estoque deve ser mensurado pelo valor justo.
Está INCORRETO o que se afirma em
I, II e III.
I, apenas.
I e III, apenas.
II e III, apenas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, os kits de materiais
adquiridos deram origem a uma variação patrimonial diminutiva de R$ 75.000,00 em 16/01/2023.
adquiridos deram origem a um passivo permanente de R$ 75.000,00 em 05/12/2022.
mantidos no estoque em 31/12/2023 foram mensurados, após a constatação, por R$ 59.100,00.
mantidos no estoque em 31/12/2023 permaneceram mensurados, após a constatação, por R$ 59.250,00.
distribuídos deram origem a uma variação patrimonial diminutiva de R$ 15.750,00
Em 01/03/2023, o Governo de um estado adquiriu 20.000 vacinas contra a gripe por R$800.000. Já o frete para o transporte da vacina do fornecedor aos postos de saúde foi de R$10.000.
A vacina era aplicada gratuitamente aos integrantes dos grupos prioritários. Além disso, a vacina poderia ser aplicada no posto de saúde e em domicílio, para pessoas acamadas. Foi estimado que esta aplicação iria gerar um desembolso ao Governo de R$50.000 adicionais.
Na data, a mesma vacina poderia ser aplicada em clínicas particulares ao preço de R$60,00. Essas clínicas ainda cobravam uma taxa extra de R$10,00 para aplicar em domicílio.
Assinale a opção que indica o montante contabilizado como estoque de vacinas no balanço patrimonial do governo, logo após a aquisição.
R$800.000.
R$810.000.
R$860.000.
R$1.200.000.
R$1.400.000.
Assinale a alternativa que indica, corretamente, um dos itens incluídos nos estoques, no plano de contas aplicável ao setor público, na relação de contas do ativo:
Aplicação em segmentos de imóveis.
Matérias-primas.
Prêmios de seguros a apropriar.
Aplicação temporária em metais preciosos.
Segundo a NBC TSP 04, que dispõe sobre estoques, é CORRETO afirmar que
estoques no setor público não podem incluir: terrenos e propriedades para venda, munição, estoques de moeda não emitida e material de manutenção e expediente.
o valor de custo dos estoques deve incluir apenas os custos de aquisição.
quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo não deve ser mensurado pelo seu valor justo na data do seu recebimento.
o valor realizável líquido refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal das operações.
os custos de aquisição de estoques incluem os custos diretamente relacionados com as unidades produzidas, tais como mão de obra direta.
Um hospital do setor público vende, no último dia de cada mês, cestas básicas para seus funcionários mais carentes, a valores simbólicos.
Em 01/01/2024, o hospital adquiriu 400 sacos de alimentos, sendo 100 sacos de feijão, 100 de arroz, 100 de farinha e 100 de açúcar. Os custos da compra foram, respectivamente, de R$6,00, R$4,50, R$6,80 e R$4,00.
Em 31/01/2024, os preços cobrados por seu fornecedor eram, respectivamente, de R$6,50, R$5,00, R$6,00 e R$3,70.
Na data, cada pacote era vendido pelo hospital aos funcionários por R$3,00, independente do produto.
Assinale a opção que indica o valor do estoque em 31/01/2024, antes da venda dos produtos.
R$1.200.
R$2.020.
R$2.120.
R$2.130.
R$2.230.
O valor de custo dos estoques deve incluir todos os custos para trazer os estoques à sua condição atuais. Sendo assim, o custo de aquisição do estoque compreende
a despesa de comercialização.
a despesa de divulgação.
o frete (transporte).
o valor anormal de desperdício de materiais.
Uma empresa comercial adquire mercadorias à vista de um fornecedor industrial em 15/07/2022. A Nota Fiscal tem valor de R$ 27.500,00, com IPI destacado de 10% e ICMS à alíquota interna de 18%. Diante da operação descrita, a entidade deverá procede ao seguinte registro contábil:
D - Estoques ...................... 18.000,00
D - IPI a recuperar ............. 2.500,00
D - ICMS a recuperar ........ 4.500,00
C - Caixa e Equivalentes ... 27.500,00
D - Estoques ...................... 20.500,00
C - ICMS a recuperar ........ 4.500,00
C - Fornecedores ............... 27.500,00
D - Estoques ...................... 18.000,00
D - IPI a recuperar ............. 2.500,00
D - ICMS a recuperar ........ 4.500,00
C - Fornecedores ............... 27.500,00
D - Estoques ...................... 20.500,00
D - ICMS a recuperar ........ 4.500,00
C - Caixa e Equivalentes ... 27.500,00
D - Estoques ...................... 20.050,00
D - ICMS a recuperar ........ 4.950,00
C - Caixa e Equivalentes ... 27.500,00



