







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No encerramento do exercício financeiro, o técnico em contabilidade de uma autarquia municipal iniciou os procedimentos destinados à apuração do resultado patrimonial. Durante a conferência dos registros, verificou que todas as variações patrimoniais aumentativas e diminutivas do exercício foram devidamente contabilizadas. Em relação ao resultado patrimonial, assinale a alternativa correta.
A apuração do resultado patrimonial consiste na conciliação entre as receitas arrecadadas e as despesas empenhadas, independentemente dos registros patrimoniais.
O encerramento das contas de resultado é realizado para transferir seus saldos diretamente ao ativo da entidade, permitindo a abertura do exercício seguinte.
A existência de resultado patrimonial superavitário dispensa a elaboração da Demonstração das Variações Patrimoniais, por já evidenciar o desempenho da entidade no exercício.
A apuração do resultado patrimonial tem por finalidade identificar o efeito líquido das variações patrimoniais ocorridas no exercício sobre o patrimônio da entidade.
A demonstração das variações patrimoniais evidencia variações patrimoniais aumentativas e diminutivas e o saldo patrimonial do período.
Certo
Errado
Variações reconhecidas diretamente no patrimônio líquido, sem trânsito pela Demonstração do Resultado do Exercício, não devem ser evidenciadas na Demonstração das Mutações do Patrimônio Líquido, por não afetarem o resultado do período.
Certo
Errado
Tendo em vista o pressuposto estabelecido no texto 3A1-I, que reproduz trecho do MCASP, é correto afirmar que a variação patrimonial diminutiva (VPD) é realizada quando
da investidura na propriedade de bens anteriormente pertencentes a outra entidade, ou da fruição de serviços por esta prestados.
um passivo é extinto sem a correspondente redução do ativo.
deixar de existir o correspondente valor de um ativo, por transferência de sua propriedade para terceiro.
terceiros, em transações com a entidade, efetuarem o pagamento ou assumirem compromisso firme de fazê-lo.
um novo ativo é gerado naturalmente, sem a intervenção de um terceiro.
As Variações Patrimoniais Aumentativas (VPA) e as Variações Patrimoniais Diminutivas (VPD) são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Nesse contexto, avalie os itens trazidos a seguir, classificando-os como VPA ou VPD:
( ) Diminuição ou extinção do valor econômico de um ativo.
( ) Surgimento de um passivo, sem o correspondente ativo.
( ) Extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
( ) Quando deixar de existir o correspondente valor ativo, por transferência de sua propriedade para terceiro.
As classificações dos itens avaliados são, respectivamente,
VPD – VPA – VPA – VPA
VPA – VPD – VPA – VPA
VPD – VPD – VPA – VPD
VPA – VPA – VPD – VPD
VPD – VPD – VPD – VPA
Considere que você é responsável pela contabilidade de um órgão público e, em outubro/2025, levantou as seguintes ocorrências:

Considerando as informações apresentadas, é correto afirmar que, ao elaborar a Demonstração de Variações Patrimoniais do mês de outubro/2025, você encontrou como resultado patrimonial do período o valor de
R$ 1.585.000.
R$ 2.305.000.
R$ 685.000.
R$ 2.475.000.
R$ 1.605.000.
A Demonstração das Variações Patrimoniais é uma das demonstrações contábeis aplicáveis ao setor público, com função específica no conjunto das demonstrações previstas em lei. Acerca da referida demonstração, registre V, para as afirmativas verdadeiras, e F, para as falsas:
( )A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio do ente, resultantes ou independentes da execução orçamentária, com indicação do resultado patrimonial do exercício financeiro.
( )A Demonstração das Variações Patrimoniais evidencia as receitas e despesas orçamentárias previstas em confronto com as realizadas, com apuração do resultado da execução do orçamento do exercício.
( )A Demonstração das Variações Patrimoniais registra os ingressos e os dispêndios financeiros de natureza orçamentária e extraorçamentária, com determinação do saldo em espécie a ser transferido ao exercício seguinte.
( )A Demonstração das Variações Patrimoniais distingue as variações dependentes da execução orçamentária das independentes, conforme o art. 104 da Lei nº 4.320, de 17 de março de 1964.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, F, V, F.
F, V, V, F.
V, V, V, V.
V, F, F, V.
Um Município apresentou, em seu Balanço Financeiro, um resultado financeiro positivo de R$ 400.000.
Ao analisar o Balanço Financeiro, um analista afirmou que, para obter uma conclusão em relação ao desempenho da gestão financeira do Município, precisaria de mais informações, como o Balanço Patrimonial e as demais variáveis orçamentárias e extraorçamentárias.
O analista está
correto, uma vez que a variação positiva na disponibilidade do período não é sinônimo, necessariamente, de bom ou de mau desempenho da gestão financeira.
correto, uma vez que o Balanço Financeiro não é uma demonstração obrigatória e deve ser complementada por outras, exigidas pelas normas internacionais.
incorreto, uma vez que a variação positiva na disponibilidade permite asseguar que os gestores foram eficientes na administração dos recursos econômicos a eles conferios.
incorreto, uma vez que variação positiva na disponibilidade do período é suficiente para demonstrar bom desempenho na gestão financeira, já que o saldo para o exercício seguinte é maior do que o do exercício anterior.
incorreto, uma vez que a variação positiva na disponibilidade do período é suficiente para demonstrar um desempenho ruim na gestão financeira, já que há elevação do endividamento público.
A Demonstração das Variações Patrimoniais, segundo o Manual de Contabilidade Aplicada ao Setor Público, evidencia
a posição estática do patrimônio em determinada data.
as entradas e saídas de caixa do exercício.
a execução do orçamento aprovado para o exercício.
as alterações verificadas no patrimônio, indicando o resultado patrimonial do exercício.
as variações patrimoniais qualitativas.
Considerando exclusivamente os três fatos ocorridos em janeiro de 2026, o resultado patrimonial do mês apresentou déficit patrimonial de R$ 14.000.
Certo
Errado
A contabilidade aplicada ao setor público fornece informações sobre a gestão patrimonial e a execução orçamentária para o controle da Administração. Acerca das demonstrações contábeis previstas na Lei Federal nº 4.320, de 17 de março de 1964, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas durante o exercício.
(__)O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
(__)O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro e o Passivo Permanente.
(__)A Demonstração das Variações Patrimoniais evidenciará as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, F, V, F.
V, V, V, V.
F, V, F, V.
V, V, F, F.
No âmbito da contabilidade aplicada ao setor público, o balanço patrimonial e a demonstração das variações patrimoniais constituem os principais instrumentos de evidenciação do aspecto patrimonial, cuja ênfase recai sobre o reconhecimento, a mensuração e a evidenciação de ativos, passivos e variações patrimoniais, alinhando-se ao processo de convergência às normas internacionais de contabilidade do setor público.
Certo
Errado
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi superavitário em $ 500.
Certo
Errado
A entidade pública federal X, no encerramento do exercício de 2024, identificou as seguintes transações patrimoniais relevantes:
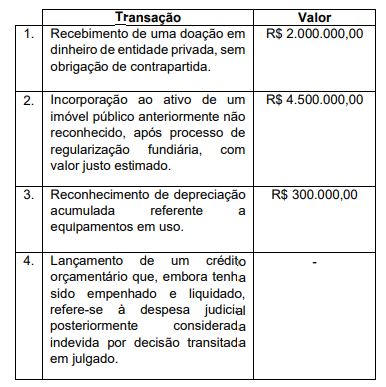
Agora considere as proposições abaixo relacionadas às transações acima descritas.
I. Uma vez que os demais itens não envolvem ingresso efetivo de recursos financeiros, somente a transação 1 deverá ser classificada como variação patrimonial aumentativa efetiva.
II. Mesmo que sem ingresso de recursos financeiros e por representar aumento real do patrimônio, a transação 2 configura variação patrimonial aumentativa.
III. Como o cancelamento da obrigação judicial equivale a um ganho efetivo da entidade, a transação 4 deve ser tratada como variação patrimonial aumentativa efetiva.
IV. A transação 3 não deve ser refletida na DVP, por se tratar de uma mera reclassificação contábil entre contas patrimoniais do ativo.
V. A transação 1 constitui uma variação patrimonial aumentativa efetiva, pois representa uma receita sem contraprestação que atende aos critérios de reconhecimento patrimonial por envolver um ingresso voluntário e definitivo de ativos com reflexo no patrimônio líquido, independentemente de execução orçamentária vinculada.
Com base na IPC 05 e considerando os princípios que regem a elaboração da Demonstração das Variações Patrimoniais (DVP) da entidade X, está correto o que se afirma em:
II, apenas.
III, apenas.
I e IV, apenas.
III e V, apenas.
III, IV e V, apenas.
O resultado patrimonial apurado na demonstração das variações patrimoniais não constitui indicador de desempenho no setor público.
Certo
Errado
Na demonstração das variações patrimoniais, o resultado patrimonial é obtido pelo confronto entre as variações patrimoniais aumentativas e diminutivas.
Certo
Errado
Conforme artigo 104 da Lei n° 4.320/64, o que a Demonstração das Variações Patrimoniais (DVP) evidencia?
As receitas e despesas previstas em confronto com as realizadas.
A execução físico-financeira dos programas e ações governamentais.
Os ingressos e desembolsos extraorçamentários e os saldos em espécie do exercício anterior e do seguinte.
A situação financeira, orçamentária e patrimonial da entidade pública ao final do exercício.
As alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e o resultado patrimonial do exercício.
A escolha do regime contábil define o momento em que os fatos geradores são reconhecidos nas demonstrações contábeis. Assinale a alternativa correta quanto ao regime de reconhecimento das variações patrimoniais.
O regime de competência deve ser utilizado para o reconhecimento das variações patrimoniais aumentativas e diminutivas, ainda que não haja movimentação financeira imediata.
O regime de caixa é adotado integralmente para o reconhecimento da despesa pública, mesmo nas demonstrações contábeis consolidadas.
O setor público utiliza o regime híbrido, sendo competência para receitas e caixa para despesas, conforme previsto na LRF.
As receitas orçamentárias devem ser registradas exclusivamente pelo regime de competência para assegurar o equilíbrio fiscal anual.
Equivalente à Demonstração do Resultado no setor privado, a Demonstração das Variações Patrimoniais (DVP) evidencia as mudanças do patrimônio das entidades do setor público, indicando o resultado patrimonial do exercício. Sobre a DVP, é correto afirmar que:
A DVP é elaborada utilizando-se as classes 5 (variações patrimoniais diminutivas) e 6 (variações patrimoniais aumentativas) do Plano de Contas Aplicado ao Setor Público (PCASP).
O primeiro grupo das VPAs na DVP é aquele que compreende toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
A DVP permite a análise do desempenho patrimonial da entidade pública, demonstrando inclusive o superávit financeiro que poderá ser utilizado como fonte para a abertura de créditos adicionais.
O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais qualitativas.
O valor apurado do resultado orçamentário do período passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
O resultado patrimonial referente ao exercício financeiro de 2024 de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, é impactado pela seguinte transação dependente da execução orçamentária da entidade:
pagamento, em dezembro de 2024, de despesa de suprimento de fundos.
pagamento, em dezembro da 2024, de adiantamento de salário referente a janeiro de 2025.
venda à vista, em maio de 2024, de uma máquina por valor total inferior ao seu valor contábil.
recebimento, em abril de 2024, de livros didáticos doados par uma entidade privada.
reconhecimento, em novembro de 2024, de provisões para riscos trabalhistas.



