







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Além de demonstrar a evolução do patrimônio líquido da entidade durante um período, a demonstração das variações patrimoniais (DVP) evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Certo
Errado
A Demonstração das Variações Patrimoniais, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, expõe como Variação Patrimonial
Aumentativa o valor da obtenção do principal de operação de crédito.
Aumentativa o valor do crédito orçamentário disponível para Pessoal e Encargos Sociais.
Qualitativa o valor da arrecadação de receitas com créditos tributários.
Quantitativa o valor referente à aquisição de um veículo com vida útil estimada em 5 anos.
Diminutiva o valor da amortização mensal de ativo intangível com vida útil definida.
Segundo o Plano de Contas Aplicado ao Setor Público (PCASP), as Variações Patrimoniais Aumentativas deverão ser registradas em contas da Classe:
0.
1.
3.
4.
6.
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Poderão ser objeto de apresentação em notas explicativas à DVP, ainda que seus valores não sejam relevantes:
Resultado patrimonial do período e resultados acumulados de períodos anteriores.
Redução do saldo do ativo imobilizado, destacando as depreciações e amortizações ocorridas no exercício.
Provisões a Curto Prazo e a Longo Prazo, segregando as provisões para benefícios a empregados dos demais itens.
Baixa de investimentos e constituição ou reversão de provisões.
Em 07/10/2022, a Prefeitura Municipal de BTR apresentava em seus registros contábeis as seguintes operações e saldos acumulados com impacto patrimonial:
Operação | Saldo (em R$) |
Transferências e Delegações Recebidas | 250.000,00 |
Exploração e Venda de Bens, Serviços e Direitos | 540.000,00 |
Pessoal e Encargos | 650.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 1.680.000,00 |
Uso de Bens, Serviços e Consumo de Capital Fixo | 410.000,00 |
Custo das Mercadorias e Produtos Vendidos, e dos Serviços Prestados | 680.000,00 |
Qual o montante das Variações Patrimoniais Diminutivas?
R$ 900.000,00.
R$ 1.190.000,00.
R$ 1.740.000,00.
R$ 1.990.000,00.
R$ 2.400.000,00.
Os atos potenciais, resultantes ou independentes da execução orçamentária, que possuem natureza de informação de controle, são integrantes da demonstração das variações patrimoniais.
Certo
Errado
O resultado patrimonial é apurado na Demonstração das Variações Patrimoniais do período. Considera-se realizada a Variação Patrimonial Diminutiva (VPD) quando
ocorrer o recebimento efetivo de doações e subvenções.
ocorrer o surgimento de novos ativos, independentemente da intervenção de terceiros.
deixar de existir o correspondente valor ativo, por transferência de sua propriedade para terceiros.
deixar de existir um passivo, por qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
ocorrer o pagamento ou assume-se o compromisso firme de efetivá-lo pela ocorrência de um fato gerador de natureza tributária.
Durante um trabalho de auditoria no grupo de conta “Uso de Bens, Serviços e Consumo de Capital Fixo” que integra a Demonstração das Variações Patrimoniais, na classe das Variações Patrimoniais Diminutivas (VPD), um auditor constatou que o valor da aquisição de um equipamento fora debitado em uma das contas do grupo.
Consequentemente, o saldo do grupo de contas representativas das VPDs (teste principal) se encontrava superavaliado e o teste secundário para subavaliação deve se dar em conta de:
ativo imobilizado;
depreciação acumulada;
fornecedores de equipamentos;
variações patrimoniais aumentativas (VPA);
ajustes de avaliação patrimonial.
Na elaboração da demonstração do resultado do exercício no setor público a partir da demonstração das variações patrimoniais, os itens da variação patrimonial aumentativa e da variação patrimonial diminutiva
devem ser excluídos para fins de consolidação das demonstrações contábeis no âmbito de cada ente.
devem ser incluídos na apuração do resultado do exercício quando se tratar de operações intraorçamentárias.
não devem ser compensados, exceto quando exigido ou permitido por norma específica.
devem ser compensados para eliminar a duplicidade de valores na apuração do resultado do exercício.
Na Demonstração das Variações Patrimoniais, o Custo dos Serviços Prestados deverá integrar o grupo:
Variação patrimonial diminutivas.
Ajuste de avaliação patrimonial.
Resultado diferido.
Fluxo operacional.
Passivo não circulante.
A Contabilidade Aplicada ao Setor Público compreende três diferentes aspectos: orçamentário, patrimonial e fiscal. Sobre esses aspectos, analise as afirmativas a seguir.
I. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro.
II. No aspecto patrimonial, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Financeiro e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público.
IV. O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público (CASP) visa contribuir, primordialmente, para o desenvolvimento do aspecto orçamentário.
Está correto o que se afirma apenas em
I e III.
I e IV.
II e IV.
II e III.
De acordo com a Lei Federal nº 4.320/1964, a Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o:
Resultado financeiro do exercício.
Resultado patrimonial do exercício.
Total da variação do passivo circulante.
Montante relativo aos créditos adicionais.
Valor dos empenhos realizados por estimativa.
Num trecho da Demonstração das Variações Patrimoniais da Universidade Federal de Mato Grosso, há a apresentação do resultado patrimonial auferido no exercício de 2023 (primeira coluna de valores) e o resultado do exercício de 2022 (segunda coluna de valores), conforme é demonstrado a seguir.
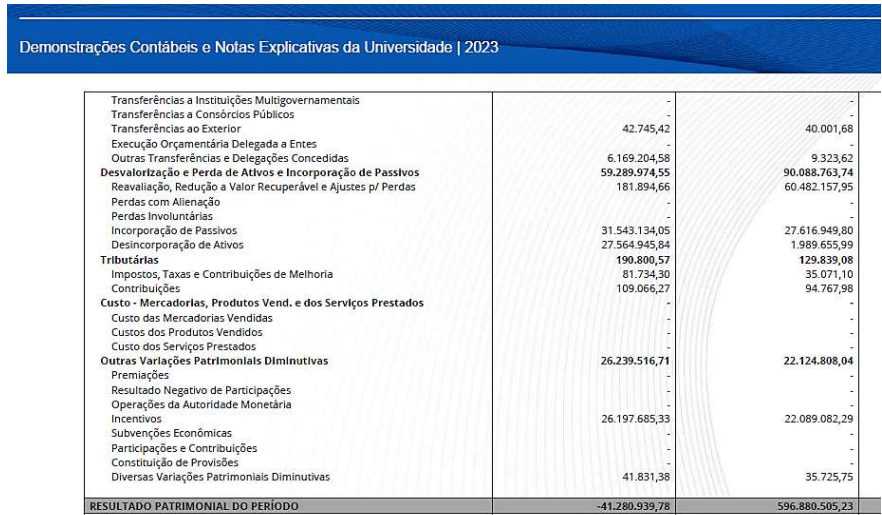
(Demonstrações Contábeis disponíveis em https://www.ufmt.br/unidade/transparenciaprestacaocontas/pagina/demonstracoes-contabeis/2167)
Considerando os resultados patrimoniais apresentados e supondo que tenha sido lançado no decorrer do exercício de 2023 um ajuste de exercícios anteriores (registro lançado à crédito em conta específica do Patrimônio Líquido) no valor de R$ 80.939,78, é correto afirmar que no exercício de 2023 o Patrimônio Líquido da instituição
foi reduzido em R$ 41.200.000,00.
aumentou em R$ 41.200.000,00.
foi reduzido em R$ 41.280.939,78.
não sofreu alteração.
Em 01/06/2023, uma Prefeitura Municipal adquiriu e colocou em operação um ônibus destinado aos serviços de transporte escolar de alunos. Foram desembolsados R$ 180.000,00 para a referida aquisição. Considerando o método linear de depreciação, vida útil estimada de 20 (vinte) anos e saldo residual de 10%, qual é o saldo da conta de depreciação acumulada referente ao veículo em 31/12/2023?
R$ 4.050,00
R$ 5.250,00.
R$ 4.500,00.
R$ 4.725,00
A demonstração das variações patrimoniais evidencia as modificações quantitativas ocorridas no patrimônio. As variações são segregadas em variações patrimoniais aumentativas e variações patrimoniais diminutivas. Para a elaboração dessa demonstração, as contas são encerradas no final do período, que coincide com o ano civil. O resultado apurado nessa demonstração comporá o balanço
patrimonial.
financeiro.
orçamentário.
de resultados.
A Demonstração das Variações Patrimoniais permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade. Em função do plano de contas aplicado ao setor público, as classes que devem ser utilizadas para elaborar o referido demonstrativo são as
classes 01 e 02.
classes 05 e 06.
classes 02 e 04.
classes 01 e 03.
classes 03 e 04.
A Demonstração das Variações Patrimoniais (DVP) é crucial para a transparência e a responsabilidade fiscal. Assim, qual das seguintes informações é tipicamente incluída na DVP?
As receitas e despesas que resultam em aumento ou diminuição do patrimônio líquido, incluindo transferências, contribuições e ajustes de exercícios anteriores.
O detalhamento das despesas de pessoal e encargos sociais.
A previsão orçamentária para o exercício seguinte.
A lista de contratos administrativos vigentes.
O saldo de caixa e equivalentes ao final do exercício.
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais será incorporado ao demonstrativo contábil denominado:
balanço patrimonial
balanço orçamentário
demonstração dos fluxos de caixa
demonstração das mutações patrimoniais
Se uma secretaria estadual de saúde utiliza a demonstração das variações patrimoniais para analisar o impacto das receitas de transferências federais e das despesas com pessoal e serviços médicos, caberá ao departamento de contabilidade apresentar um relatório que destaque as variações patrimoniais significativas, como o superávit gerado por economias em compras de medicamentos.
Certo
Errado
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, analise as afirmativas a seguir.
I. A Demonstração das Variações Patrimoniais é destinada a evidenciar apenas os fatos modificativos que sejam decorrentes da execução orçamentária.
II. Para atender às disposições da atual legislação e das Normas Brasileiras de Contabilidade, o Balanço Patrimonial deve ser apresentado em quatro quadros distintos: Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação; e, Quadro do Superavit/Deficit Financeiro.
III. O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando, dentre outras informações, a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
Está correto o que se afirma apenas em
II.
III.
I e II.
II e III.



