







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a Demonstração das Variações Patrimoniais (DVP), assinale a alternativa INCORRETA com base na vigente normatização contábil.
A DVP será elaborada utilizando-se as classes 3 (variações patrimoniais diminutivas - VPD) e 4 (variações patrimoniais aumentativas - VPA) do PCASP.
Os itens de VPA e VPD não devem ser compensados, exceto quando exigido ou permitido por norma específica.
Os fatos contábeis meramente permutativos terão evidência em destaque na Demonstração das Variações Patrimoniais.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
A DVP deverá ser acompanhada de notas explicativas, divulgando separadamente a natureza e valores dos itens relevantes que compõem as VPA e as VPD.
A elaboração da Demonstração do Resultado do Exercício (DRE) em um órgão público envolve o registro das receitas e despesas e a análise dos impactos das políticas públicas implementadas, visando não somente a apresentação dos resultados financeiros, mas também a avaliação da eficácia e eficiência na utilização dos recursos públicos.
Certo
Errado
No mês de março de cada ano, a Secretaria Municipal de Fazenda encaminha aos contribuintes municipais, proprietários de imóveis urbanos, o boleto para o pagamento do Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU. O registro contábil referente ao reconhecimento da Variação Patrimonial Aumentativa decorrente da Receita Orçamentária do referido imposto deve ser feito levando em consideração o momento
da arrecadação, pois consiste na entrega dos recursos devidos ao Tesouro, por parte dos contribuintes ou devedores aos agentes arrecadadores.
do recolhimento, pois consiste na transferência dos valores arrecadados à conta específica do Tesouro Municipal.
da previsão, pois é nesta etapa que a receita pública se configura pela estimativa de arrecadação na Lei Orçamentária Anual.
do fato gerador, pois, na sua ocorrência, registra-se o direito a receber em contrapartida de variação patrimonial aumentativa.
O resultado patrimonial foi superior a R$ 9.000.000.
Certo
Errado
Com base no vigente regramento contábil brasileiro, julgue os itens a seguir acerca das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP).
I. O Balanço Financeiro é destinado a apurar o resultado primário do exercício, através do confronto entre receitas recolhidas e despesas pagas.
II. No Balanço Financeiro, as receitas e despesas orçamentárias e extraorçamentárias estarão evidenciadas de acordo com a classificação econômica.
III. A Demonstração das Variações Patrimoniais evidenciará o resultado patrimonial do exercício, abrangendo tanto as variações patrimoniais resultantes e as independentes da execução orçamentária.
Está correto o que se afirma em:
I, apenas.
II e III, apenas.
III, apenas.
I e III, apenas.
nenhuma das afirmativas.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere os saldos apresentados a seguir, extraídos da demonstração das variações patrimoniais (DVP) de determinado ente público.
Impostos, taxas e contribuições de melhorias | R$ 15.000,00 |
Pessoal e encargos | R$ 11.100,00 |
Transferências concedidas | R$ 2.000,00 |
Transferências recebidas | R$ 7.000,00 |
Contribuições sociais | R$ 8.000,00 |
Benefícios previdenciários e assistenciais | R$ 10.000,00 |
Levando em conta somente as informações apresentadas, a variação patrimonial aumentativa (VPA) foi de:
R$ 30.000,00.
R$ 25.000,00.
R$ 23.100,00.
R$ 22.000,00.
A Demonstração das Variações Patrimoniais (DVP) é um relatório contábil que evidencia as mudanças no patrimônio líquido de uma entidade pública durante um determinado período. Para isso, a contabilidade desempenha um papel crucial na identificação, registro e classificação dessas variações patrimoniais, que podem ser resultantes de transações que aumentam ou diminuem o patrimônio líquido, tais como receitas, despesas, ganhos e perdas.
Certo
Errado
O resultado patrimonial do período é apurado na demonstração das variações patrimonial pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, sendo ambas reconhecidas com base no regime de competência.
Certo
Errado
Na Demonstração das Variações Patrimoniais de uma entidade do setor público, a seguinte conta é apresentada como “Outras Variações Patrimoniais Aumentativas”:
Prêmio de resgate de títulos.
Transferências e delegações recebidas.
Resultado positivo da equivalência patrimonial.
Impostos, taxas e contribuições de melhoria.
Exploração e venda de bens, serviços e direitos.
Com relação à Demonstração das Variações Patrimoniais, analise as afirmativas a seguir.
I. Apesar de ser um importante instrumento de conhecimento e controle do patrimônio das empresas públicas, esse demonstrativo não está previsto na lei 4.320/64;
II. A Demonstração das Variações Patrimoniais evidencia as transações quantitativas ocorridas no patrimônio das empresas públicas;
III. Na Demonstração das Variações Patrimoniais resultado patrimonial do período é apurado pela diferença entre as variações patrimoniais quantitativas aumentativas e as variações patrimoniais quantitativas diminutivas;
IV. O resultado patrimonial do período tem que ser sempre nulo, por se tratar de empresa pública.
Estão corretas as afirmativas:
I, apenas
I e II, apenas
II e III, apenas
II, III e IV, apenas
I, II, III e IV
Acerca da classificação de operações de uma entidade pública hipotética, na demonstração das variações patrimoniais, pode-se afirmar que Benefícios Previdenciários e Assistenciais são
variações patrimoniais aumentativas.
variações patrimoniais temporárias.
variações patrimoniais diminutivas.
variações fixas e constantes.
Na demonstração das variações patrimoniais, estão registradas as alterações no patrimônio líquido do ente, as quais são resultantes ou independentes da execução orçamentária, segundo o regime contábil previsto no art. 35 da Lei nº 4.320/1964.
Certo
Errado
A Demonstração das Variações Patrimoniais do Município Aurora, ao final do exercício de 2023, apresentou, de forma resumida, os seguintes valores (expressos em reais):
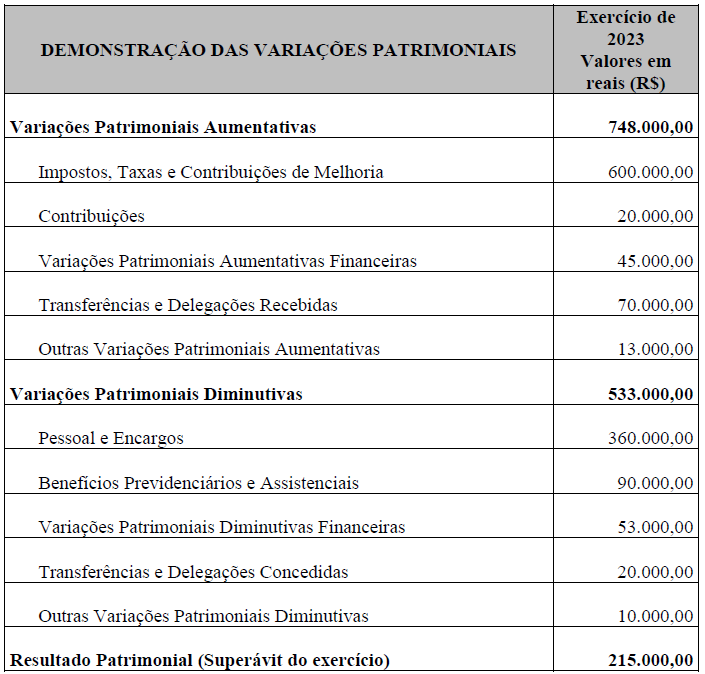
• O Patrimônio Líquido apresentado no Balanço Patrimonial antes da apropriação do resultado do exercício de 2023 totaliza R$ 420.000,00.
Marque o total do Patrimônio Líquido a ser apresentado no Balanço Patrimonial ao final do exercício de 2023.
R$ 205.000,00
R$ 953.000,00
R$ 420.000,00
R$ 635.000,00
Uma variação patrimonial diminutiva (VPD) pode ser decorrente da transferência da propriedade de um ativo para terceiro, pela redução do valor econômico de ativos ou pelo surgimento de um passivo.
Certo
Errado
A Demonstração das Variações Patrimoniais (DVP) é uma das demonstrações contábeis aplicadas ao setor público. Nesse contexto, é CORRETO afirmar que a DVP tem como objetivo principal:
Controlar o saldo de caixa disponível ao final do exercício.
Mostrar apenas as receitas e despesas orçamentárias do exercício.
Registrar exclusivamente as operações de crédito realizadas pela entidade.
Evidenciar as alterações no patrimônio líquido do ente público durante o exercício, detalhando as receitas, despesas, ganhos e perdas que afetaram o patrimônio.
Apresentar a posição financeira consolidada dos ativos e passivos.
A demonstração das variações patrimoniais de um órgão público que não consolida balanços de outros entes não exclui as contas intraorçamentárias.
Certo
Errado
A Demonstração das Variações Patrimoniais é um dos instrumentos do Manual de Contabilidade Aplicada ao Setor Público que evidencia as alterações ocorridas no patrimônio público durante determinado período, auxiliando na compreensão dos resultados da gestão.
Certo
Errado
Com relação à Demonstração das Variações Patrimoniais (DVP), analise as afirmativas a seguir.
I. O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas.
II. A DVP será elaborada utilizando-se as classes 3 e 4 do Plano de Contas Aplicado ao Setor Público.
III. A DVP permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
Estão corretas as afirmativas
I, II e III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
Uma instituição universitária pública apresentou, em outubro de 2023, as seguintes informações a respeito das transações ocorridas no período:
Considerando as informações apresentadas, assinale a alternativa que mostra corretamente o valor do resultado patrimonial do período.
Superavitário de R$ 200.000.
Deficitário de R$ 160.000.
Deficitário de R$ 330.000.
Superavitário de R$ 430.000.
Superavitário de R$ 280.000.
A Demonstração das Variações Patrimoniais de uma entidade do Setor Público apresentou ao final do exercício de 2023, de forma resumida, os seguintes valores (expressos em reais):
DEMONSTRAÇÃO DAS VARIAÇÕES PATRIMONIAIS | Exercício de 2023 Valores em reais (R$) |
Variações Patrimoniais Aumentativas | 1.378.000,00 |
Impostos, taxas e Contribuições de Melhoria | 800.000,00 |
Contribuições | 250.000,00 |
Variações Patrimoniais Aumentativas Financeiras | 45.000,00 |
Transferências e Delegações Recebidas | 170.000,00 |
Outras variações patrimoniais aumentativas | 113.000,00 |
Variações Patrimoniais Diminutivas | 743.000,00 |
Pessoal e Encargos | 395.000,00 |
Benefícios Previdenciários e Assistenciais | 96.000,00 |
Variações Patrimoniais Diminutivas Financeiras | 57.000,00 |
Transferências e Delegações Concedidas | 180.000,00 |
Outras variações patrimoniais diminutivas | 15.000,00 |
Resultado Patrimonial (Superávit do exercício) | 635.000,00 |
Considerando que:
Qual o total do Patrimônio Líquido a ser apresentado no Balanço Patrimonial ao final do exercício de 2023?
R$ 1.755.000,00
R$ 1.535.000,00
R$ 1.975.000,00
R$ 1.120.000,00



