







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Demonstração das Variações Patrimoniais é um dos relatórios obrigatórios que integram as demonstrações contábeis aplicadas ao setor público, evidenciando, de forma analítica, os aumentos e diminuições do patrimônio. Sobre sua estrutura e finalidade, assinale a alternativa correta.
A DVP contempla exclusivamente os fatos decorrentes da execução orçamentária, não reconhecendo variações patrimoniais provenientes de mutações extraorçamentárias.
A DVP evidencia, de forma abrangente, todas as variações patrimoniais qualitativas e quantitativas, incluindo tanto as transações orçamentárias quanto as não orçamentárias que impactam o patrimônio público.
A DVP não reconhece depreciações, provisões ou ajustes de avaliação patrimonial, pois esses eventos não representam entrada ou saída efetiva de recursos financeiros.
A DVP é estruturada com base exclusivamente no regime orçamentário, conforme definido na LRF, o que restringe sua aplicação à apuração do resultado orçamentário.
A demonstração das variações patrimoniais (DVP), elaborada por entidades do setor público, e a demonstração do resultado do exercício (DRE), elaborada por entidades do setor privado, apresentam funções semelhantes, embora a DVP não considere a apuração de resultado em termos de lucro ou prejuízo líquido como indicador relevante para avaliar o desempenho das entidades do setor público.
Certo
Errado
Durante o encerramento contábil anual de uma entidade pública, a equipe técnica foi encarregada de elaborar a Demonstração das Variações Patrimoniais (DVP), conforme determina a Lei nº 4.320/1964 e as diretrizes da NBC TSP. Essa demonstração tem como objetivo evidenciar as mutações ocorridas no patrimônio líquido da entidade, abrangendo tanto os efeitos da execução orçamentária quanto os eventos econômicos e administrativos que impactam o patrimônio sem transitar pelo orçamento.
Com base nesse contexto, todas as alternativas estão corretas, EXCETO:
A DVP contempla variações patrimoniais aumentativas e diminutivas, incluindo receitas e despesas orçamentárias, além de ajustes contábeis como reavaliações de ativos, perdas por desvalorização e correções de exercícios anteriores.
A DVP restringe-se às movimentações orçamentárias, não incorporando fatos contábeis que alterem o patrimônio líquido sem vínculo direto com o orçamento público.
A DVP contribui para a transparência da gestão pública ao permitir que órgãos de controle e a sociedade acompanhem os efeitos econômicos das decisões administrativas sobre o patrimônio público.
O resultado patrimonial evidenciado na DVP representa a diferença líquida entre os acréscimos e decréscimos patrimoniais, refletindo o desempenho contábil da entidade ao longo do exercício.
Analise as operações a seguir realizadas por determinada entidade pública no mês de julho de 2023.
– Receita de taxas diversas R$ 16.000,00
– Receita com obtenção de empréstimo de longo prazo R$ 37.000,00
– Despesas com serviços de manutenção de veículos R$ 28.000,00
– Custo das mercadorias e produtos vendidos R$ 16.000,00
– Receita com venda de direitos R$ 58.000,00
– Receita de contribuições de melhoria R$ 50.000,00
– Despesas com aquisição de computadores R$ 45.000,00
– Receita com alienação de bens imóveis R$ 66.000,00
– Despesas com diárias R$ 40.000,00
Considerando as informações apresentadas, pode-se afirmar que a soma das variações patrimoniais aumentativas e diminutivas, em R$, é igual a:
R$ 150.000,00
R$ 192.000,00
R$ 195.000,00
R$ 208.000,00
R$ 295.000,00
O demonstrativo da contabilidade pública que apresenta, em sua estrutura, o saldo das disponibilidades do exercício anterior é denominado:
balanço financeiro
balanço patrimonial
balanço orçamentário
demonstração das variações patrimoniais
Leia o fragmento a seguir.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, ______________________________ da execução orçamentária, e indicará o resultado _________________ do exercício.
Assinale a opção que apresenta os termos que completam corretamente as lacunas do fragmento acima.
com origem direta ou indireta - contábil
com origem direta ou indireta - financeiro
com origem direta ou indireta - patrimonial
resultantes ou independentes - financeiro
resultantes ou independentes - patrimonial
De acordo com a Lei Complementar nº 101/2000, em relação à escrituração e consolidação das contas, a Demonstração das Variações Patrimoniais dará destaque
às operações inter e intragovernamentais.
à natureza e ao tipo de credor de cada operação.
à constituição de ativos e de passivos contingentes.
ao impacto das receitas e das despesas previdenciárias.
à origem e ao destino dos recursos provenientes da alienação de ativos.
Um prédio histórico utilizado como escritório de um órgão público não deve ser reconhecido nem mensurado no ativo imobilizado.
Certo
Errado
No setor público, é necessária a elaboração de numerosos demonstrativos contábeis, que devem ser amplamente divulgados aos usuários em geral. Assinale a alternativa correspondente ao demonstrativo contábil que evidencia a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que serão transferidos para o exercício seguinte:
Demonstração das Variações Patrimoniais.
Balanço Financeiro.
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Balanço Orçamentário.
Quanto aos aspectos relacionados às demonstrações contábeis aplicadas ao setor público, o Manual de Contabilidade Aplicada ao Setor Público determina que
a Demonstração das Variações Patrimoniais permite o cálculo do resultado financeiro ao confrontar as Variações Patrimoniais Aumentativas com as Variações Patrimoniais Diminutivas.
o regime de competência é a base para o reconhecimento de ativos, passivos, patrimônio líquido, receitas orçamentárias e despesas orçamentárias.
o Quadro Principal do Balanço Orçamentário deve ser elaborado utilizando-se as informações das classes 5 e 6 do Plano de Contas Aplicado ao Setor Público.
a entidade deve apresentar de forma agregada nas demonstrações contábeis os itens de natureza ou função distinta que sejam materiais.
o Balanço Patrimonial é composto pelo Quadro Principal, Quadro da Execução dos Restos a Pagar e Quadro dos Ativos e Passivos Financeiros e Permanentes.
O quadro abaixo contém um resumo da Demonstração das Variações Patrimoniais (DVP) da UFCG referente ao exercício findo em 31/12/2023:
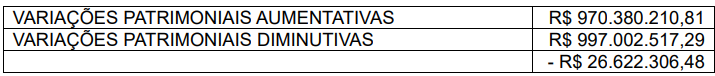
O valor de - R$ 26.622.306,48, resultante do confronto das variações patrimoniais aumentativas com as variações patrimoniais diminutivas, é chamado de
Resultado operacional do período.
Prejuízo apurado no exercício.
Prejuízo operacional do exercício.
Resultado das variações do período.
Resultado patrimonial do período.
Na Demonstração das Variações Patrimoniais, o Custo dos Serviços Prestados será parte classificado como:
Variação patrimonial modificativa.
Variação patrimonial diminutiva.
Variação patrimonial qualitativa.
Variação patrimonial diferida.
Variação patrimonial permutativa.
A Prefeitura de Marcelândia apresentou, no exercício, as seguintes variações patrimoniais:
• Receitas de impostos: R$ 8.000.000
• Transferências correntes recebidas: R$ 2.000.000
• Depreciação de bens móveis: R$ 500.000
• Despesas com pessoal: R$ 5.000.000
• Juros da dívida ativa recebidos: R$ 300.000
Com base nesses dados, o resultado econômico apurado na DRE será:
superávit de R$ 4.300.000
superávit de R$ 4.800.000
défi cit de R$ 4.800.000
défi cit de R$ 5.500.000
Na gestão financeira de uma entidade, os três principais indicadores de rentabilidade são a Margem Líquida, o retorno sobre os ativos (ROA) e o retorno sobre o patrimônio (ROE). Esses indicadores são obtidos pela comparação do lucro líquido com a receita, com o ativo total e com o patrimônio líquido da empresa, respectivamente. Considere os casos a seguir.
Empresa Alfa
Informações contábeis:
• Lucro Líquido: R$ 750.000
• Receita Líquida: R$ 5.000.000
• Ativo Total: R$ 6.000.000
• Patrimônio Líquido: R$ 3.000.000
Empresa Beta
• Informações contábeis:
•Lucro Líquido: R$ 480.000
• Receita Líquida: R$ 6.000.000
• Ativo Total: R$ 10.000.000
• Patrimônio Líquido: R$ 1.500.000
Com base no exposto, assinale a alternativa correta.
O percentual de lucro de Beta é maior do que o de Alfa.
OROA de Alfa é 25%.
A margem líquida de Beta é 8%.
O ROE de Beta é 8%.
A margem líquida de Alfa é negativa.
Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas a seguir.
- Desvalorização e perdas de ativos | 688.000,00 |
- Desincorporação de passivos | 103.200,00 |
- Consumo de capital fixo | 172.000,00 |
- Valorização e ganhos com ativos | 215.000,00 |
- Contribuições | 602.000,00 |
- Benefícios previdenciários | 473.000,00 |
- Transferência concedida | 361.200,00 |
- Exploração e venda de direitos | 154.800,00 |
Com base nas informações apresentadas, qual valor corresponde ao resultado apurado na Demonstração das Variações Patrimoniais (DVP)?
Superávit de R$ 756.800,00.
Déficit de R$ 619.200,00.
Superávit de R$ 550.400,00.
Déficit de R$ 275.200,00.
“As demonstrações contábeis aplicadas ao setor público (DCASP) têm como objetivo promover a transparência e fornecer informações úteis para a gestão e fiscalização” (NBC T 16.6). Qual demonstração contábil detalha as mudanças no patrimônio público ao longo do exercício financeiro, incluindo variações decorrentes de receitas e despesas não orçamentárias?
Balanço Patrimonial, que reflete a posição dos ativos, passivos e patrimônio líquido ao final do exercício.
Demonstração das Variações Patrimoniais (DVP), que detalha as alterações no patrimônio público por meio de eventos econômicos, independentemente do orçamento.
Balanço Financeiro, que evidencia os fluxos financeiros, como ingressos e desembolsos, realizados no exercício.
Demonstração do Fluxo de Caixa (DFC), que apresenta as entradas e saídas de recursos financeiros no período.
Notas Explicativas, que complementam as informações contábeis com descrições qualitativas de eventos econômicos e patrimoniais.
A Demonstração das Variações Patrimoniais referente ao exercicio financeiro de 2024 de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, apresenta como Variação Patrimonial Aumentativa o valor referente ao registro
do recebimento de dinheiro doado por uma entidade privada, sem condições atreladas à doação.
da entrada de caixa a título de contribuição de partes externas, que aumenta a sua participação no patrimônio liquido da entidade.
de ativos contingentes oriundos de reivindicação por meio de processo judicial com resultado incerto.
da armecadação, em fevereiro de 2024, de receitas correntes lançadas em janeiro de 2023.
de ativo financeiro resultante do recebimento de depósito em caução a ser devolvido em agosto de 2025.
No âmbito da contabilidade pública, a demonstração das variações patrimoniais visa:
Avaliar exclusivamente o fluxo de receitas tributárias arrecadadas.
Representar a execução orçamentária de despesas vinculadas a projetos de longo prazo.
Consolidar unicamente ativos financeiros líquidos de contrapartidas.
Apurar aumentos e diminuições do patrimônio, resultantes de atividades orçamentárias e extraorçamentárias.
Durante a análise dos registros contábeis de um órgão público no encerramento do exercício, a equipe de auditoria interna identificou inconsistências na classificação de determinados lançamentos. O contador responsável havia incluído, na Demonstração das Variações Patrimoniais (DVP), os seguintes registros:
I.Aquisição de um veículo oficial para uso administrativo, contabilizada como variação patrimonial diminutiva.
II.Depreciação acumulada do mesmo veículo, registrada como variação patrimonial aumentativa.
III.Recebimento de doações de equipamentos de informática, contabilizado como variação patrimonial aumentativa.
IV.Pagamento de despesa com material de consumo, registrado como variação patrimonial diminutiva.
Com base na legislação, assinale a alternativa que indica corretamente os lançamentos classificados de forma incorreta na DVP.
Apenas os lançamentos I e II estão incorretos.
Os lançamentos I, II, III e IV estão incorretos.
Apenas os lançamentos II e III estão incorretos.
Apenas o lançamento I está incorreto.
A Contadoria‑Geral do estado de São Paulo elaborou as demonstrações contábeis referentes ao exercício de X4, conforme as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP). Durante uma análise, o contador responsável foi questionado a respeito do conteúdo informativo e do objetivo da demonstração das variações patrimoniais (DVP).
Considerando essa situação hipotética, assinale a opção que descreve corretamente o objetivo e as informações evidenciadas pela DVP, segundo o MCASP.
A DVP apresenta apenas as variações orçamentárias apuradas no exercício.
A DVP evidencia as variações patrimoniais, aumentativas e diminutivas do período.
A DVP demonstra o resultado financeiro obtido no encerramento do exercício.
A DVP registra o confronto entre receitas e despesas extraorçamentárias.
A DVP reúne as informações sobre ativos de controle e contas de compensação.



