





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Peça contábil nas Entidades Públicas que evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Trata-se do(a)
Balanço Financeiro.
Balanço Orçamentário.
Demonstração das Variações Patrimoniais.
Demonstração das Mutações do Patrimônio Social.
Demonstração das Origens e Aplicações de Recursos.
Na Contabilidade Pública, a demonstração que também pode ser denominada Balanço de Resultados é a(o):
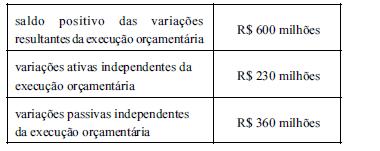
Suponha-se que as variações patrimoniais de um ente público estejam demonstradas conforme a tabela a seguir.
Qual demonstrativo congrega receitas e despesas orçamentárias, mutações patrimoniais, bem assim contas independentes da execução orçamentárias?
Demonstração das Variações Patrimoniais.
Balanço Orçamentário
Balanço Financeiro.
Balanço Patrimonial.
Balanço Compensado.
Determinado órgão da Administração Pública apresentou, em 31 de dezembro de 2006, os seguintes valores relativos à sua Demonstração de Variações Patrimoniais:
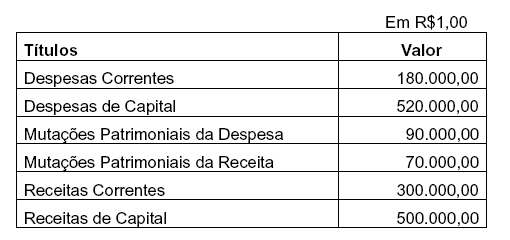
Com base nessas informações, é CORRETO afirmar que o Resultado Econômico do órgão no exercício é igual a

As cotas e repasses concedidos por uma unidade orçamentária são classificados na Demonstração de Variações Patrimoniais como
Interferência Passiva.
Receita Orçamentária Corrente Ativa.
Mutação Patrimonial Passiva.
Superveniência Passiva.
Insubsistência Ativa.
A despesa pública, considerando a afetação patrimonial, é classificada como:
operacional e extra-operacional
efetiva e de mutação patrimonial
ordinária e extraordinária
simples e composta
mutação patrimonial e de capital
O resultado geral do exercício é apurado no sistema:
financeiro e também no patrimonial
patrimonial e evidenciado na demonstração das variações patrimoniais
patrimonial e evidenciado nos balanços: patrimonial e financeiro
orçamentário e evidenciado no balanço patrimonial
de custo e apropriado no balanço patrimonial

O total das Receitas por Mutações Patrimoniais, registradas na Demonstração das Variações Patrimoniais como Mutações Passivas, é:
R$ 310.000,00.
R$ 350.000,00
R$ 450.000,00.
R$ 460.000,00.
Considere as informações extraídas da Demonstração das Variações Patrimoniais de um ente público (em R$):
Despesas correntes................................................... 580.000,00
Superveniências ativas.............................................. 98.000,00
Despesas de capital .................................................. 245.000,00
Receitas correntes..................................................... 545.000,00
Receitas de capital .................................................... 267.000,00
Decréscimos patrimoniais.......................................... 62.000,00
O ente público teve
O saldo patrimonial acumulado pela entidade foi superavitário em R$ 298.206,15.
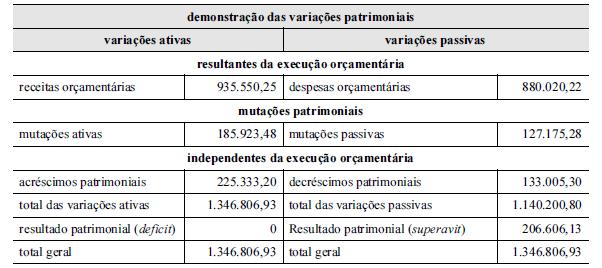
Com base nos dados apresentados na demostração das variações patrimoniais de determinada entidade pública mostrada acima, julgue os seguintes itens.
I A demonstração das variações patrimoniais evidencia as alterações, resultantes e independentes da execução orçamentária, verificadas no patrimônio durante o exercício.
II As variações patrimoniais são classificadas em variações resultantes da execução orçamentária, mutações patrimoniais e variações independentes da execução orçamentária.
III O resultado patrimonial do exercício foi influenciado somente pela execução orçamentária.
IV O resultado patrimonial do exercício deve ser agregado ao saldo patrimonial acumulado no balanço patrimonial.
V O resultado patrimonial do exercício apresentou superavit de R$ 206.606,13.
Estão certos apenas os itens

Como se trata de um fato permutativo, a compra do veículo será contabilizada no próprio patrimônio, sem passar pelo resultado do exercício e sem ser evidenciada na demonstração das variações patrimoniais.
O resultado patrimonial apurado no exercício foi influenciado positivamente tanto pelo resultado das variações resultantes da execução orçamentária como pelo resultado das variações independentes da execução orçamentária.
Constitui insubsistência passiva o cancelamento de uma dívida ou a prescrição de uma obrigação.
Na Demonstração das Variações Patrimoniais de 2005, a soma das Variações Ativas Resultantes da Execução Orçamentária com as Variações Ativas Independentes da Execução Orçamentária resultou no montante, em R$, de
5.000
4.500
4.000
1.000
500
O cancelamento de restos a pagar vai gerar modificação na situação líquida patrimonial em decorrência de:
variação patrimonial ativa orçamentária
variação patrimonial passiva orçamentária
variação patrimonial ativa independente da execução orçamentária
variação patrimonial passiva independente da execução orçamentária
variação financeira orçamentária
O resultado patrimonial apurado no exercício substituirá o saldo patrimonial acumulado no balanço patrimonial.
Na Demonstração das Variações Patrimoniais, ocorre saldo patrimonial positivo se

