







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Na execução do orçamento, um item que provoca um aumento efetivo no Patrimônio Público é
a inscrição de dívida ativa.
o pagamento de despesa com pessoal.
o pagamento de restos a pagar.
a alienação de bens móveis.
a arrecadação de receita de serviços.
A execução extraorçamentária contribuiu positivamente na apuração do resultado patrimonial do exercício.
Considere os dados extraídos da Demonstração das Variações Patrimoniais de uma determinada prefeitura:
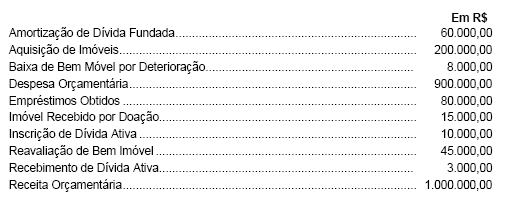
59.000,00
62.000,00
177.000,00
239.000,00
339.000,00
O resultado patrimonial do exercício será agregado ao saldo patrimonial acumulado no balanço patrimonial da entidade, possibilitando a apuração da situação patrimonial líquida da entidade.
Apesar de figurarem na estrutura da DVP, as receitas não efetivas e as despesas não efetivas não alteram a situação patrimonial líquida da entidade.
Se na Demonstração das Variações Patrimoniais – DVP de uma Unidade Gestora da Administração Direta não arrecadadora de receitas se observa a ocorrência de superávit no exercício, é correto afirmar:
não houve liquidação de despesa corrente nem de capital no exercício.
as transferências financeiras recebidas somadas ao saldo do exercício anterior e as variações ativas independentes da execução orçamentária foram superiores às variações passivas.
as despesas de capital foram inferiores à desincorporação de ativos.
a incorporação de ativos foi superior à liquidação de despesa corrente liquidada e paga no exercício.
as transferências financeiras concedidas para unidades do mesmo órgão e as variações ativas independentes da execução orçamentária foram inferiores às despesas liquidadas.
O cancelamento da Dívida Ativa será registrado nas Demonstrações das Variações Patrimoniais como:
Variação Ativa - Independente da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Passiva - Mutação Patrimonial - Cancelamento da Dívida Ativa.
Variação Passiva - Independente da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Ativa - Resultante da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Ativa - Mutação Patrimonial - Cancelamento da Dívida Ativa.
O resultado patrimonial do exercício foi equilibrado.
Na Contabilidade Pública, a diminuição da dívida fundada externa, por baixa da taxa cambial, representa uma
mutação patrimonial ativa.
insubsistência passiva.
variação ativa orçamentária.
mutação patrimonial da receita.
superveniência ativa.
A variação patrimonial que, da mesma forma que a superveniência passiva, também é classificada como variação passiva independente da execução orçamentária, é o/a
alienação de bens imóveis.
doação concedida.
valorização de bens móveis.
cancelamento de dívidas.
empréstimos tomados.
aquisição de imóvel....................................... 620.000
depreciação de bens móveis...........................80.000
empréstimos tomados..................................... 540.000
recebimento de bem em doação.................... 100.000
Com base nos dados acima, extraídos da demonstração das variações patrimoniais de determinada entidade governamental, julgue os itens a seguir.
I O total das mutações patrimoniais ativas é de R$ 720.000,00.
II O valor do bem recebido em doação não afeta o resultado patrimonial apurado no exercício, por se tratar de acréscimo patrimonial.
III O valor dos empréstimos tomados não afeta o resultado patrimonial apurado no exercício, por se tratar de mutação patrimonial passiva.
IV A depreciação de bens móveis afeta o resultado patrimonial apurado no exercício, por se tratar de decréscimo patrimonial.
A quantidade de itens certos é igual a
1
2
3
4
A DVP é composta por dois grupos: variações ativas e variações passivas, subdivididas em valores resultantes da execução orçamentária e valores independentes da execução orçamentária.
O resultado patrimonial do exercício é calculado no seguinte relatório contábil:
orçamento bruto e orçamento-programa
orçamento bruto e especificação
orçamento financeiro e licitação
orçamento-programa e empenho
orçamento-programa e convênio
Tendo como base o modelo e a estrutura da Demonstração das Variações Patrimoniais ─ DVP adotada pelo Estado de São Paulo, assinale a opção verdadeira.
Ainda que a permanência seja transitória nos cofres públicos, os depósitos de terceiros são classificados como receita orçamentária e assim são demonstrados.
As variações ativas totais são compostas pela receita orçamentária e extraorçamentária.
Saldos financeiros do exercício anterior integram as variações ativas independentes da execução orçamentária.
Se o resultado patrimonial apurado for déficit econômico, este é lançado do lado das Variações Ativas.
As despesas resultantes da execução orçamentária são lançadas obedecendo à classificação funcional.
As superveniências e as insubsistências, ativas e passivas, compõem os valores independentes da execução orçamentária, e provocam alterações na situação patrimonial líquida da entidade.
As transferências intergovernamentais de recursos devem ser consideradas variações orçamentárias, ainda que sejam destinadas a despesas de capital e não decorram de obrigação prevista na CF ou em norma legal.
O total das variações passivas é de:
R$ 3.500,00
R$ 4.500,00
R$ 5.000,00
R$ 6.000,00
R$ 6.550,00
O total das mutações patrimoniais ativas é igual a R$ 360.000,00.
As variações patrimoniais quantitativas alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
De acordo com o critério do impacto provocado na situação líquida, as variações patrimoniais dividem-se em variações aumentativas e variações diminutivas.



