







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei n.º 4.320/1964, em seu artigo 101, define que os resultados gerais do exercício serão descritos em alguns tipos de demonstrações financeiras. Assinale a opção que apresenta a demonstração que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e que indica o resultado patrimonial do exercício.
Balanço patrimonial
Balanço financeiro
Balanço orçamentário
Demonstração das mutações do patrimônio líquido
Demonstração das variações patrimoniais
Determinado órgão federal apresentou, ao final do exercício, a seguinte demonstração das variações patrimoniais:
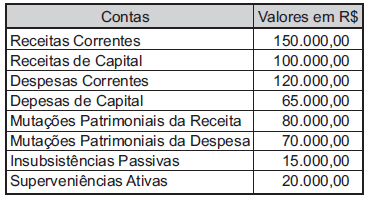
Considerando-se os dados apresentados, o total das variações ativas corresponde, em reais, a
265.000,00
270.000,00
320.000,00
350.000,00
355.000,00
Verifica-se superavit patrimonial superior a R$ 20.000,00.
Certo
Errado
O superavit patrimonial foi igual ou superior a R$ 21.000,00.
Certo
Errado
Dados das demonstrações contábeis de um ente público relativas ao exercício encerrado em 31/12/2009 (em R$):
Déficit orçamentário executado................................. 130.000,00
Variações ativas independentes de execução orçamentária ................................................................... 180.000,00
Variações passivas independentes de execução orçamentária ................................................................... 155.000,00
Ativo Financeiro em 31/12/2009 ............................... 389.000,00
Ativo Permanente em 31/12/2009............................. 631.000,00
Com base apenas nessas informações, pode-se afirmar que o ente público nesse exercício apresentou:
Ativo Real Líquido positivo.
Passivo Real a descoberto.
Resultado patrimonial negativo.
Passivo Permanente inferior ao Ativo Permanente.
Passivo Financeiro inferior ao Ativo Financeiro.
O saldo patrimonial apurado na DVP deve ser transferido para o balanço patrimonial, passando a constituir o resultado patrimonial do exercício, que pode ser o ativo real líquido ou o passivo real a descoberto.
A diferença entre o resultado apurado pelo balanço orçamentário e o resultado apurado pela demonstração das variações patrimoniais é representada pelas contas de mutações ativas e passivas.
O valor da interferência passiva foi igual a R$ 10.000,00.
O resultado patrimonial do exercício foi superavitário em R$ 9.000,00, tendo em vista que, no setor público, a compra do veículo afeta negativamente a apuração do resultado.
A respeito do resultado orçamentário apurado na Demonstração das Variações Patrimoniais – DVP e no Balanço Orçamentário, é correto afirmar:
diferem entre si em razão de o resultado apurado na DVP levar em conta na sua apuração as mutações ativas e passivas.
são iguais entre si em razão da base de apuração ser a mesma.
são diferentes, porque o saldo apurado no Balanço Orçamentário leva em conta a despesa liquidada e paga enquanto na DVP são levados em conta, além da despesa liquidada, os ingressos e dispêndios orçamentários.
são coincidentes, quando a entidade não realiza operações independentes da execução orçamentária.
são iguais, quando a entidade não inscreve despesas em restos a pagar no exercício nem efetuou pagamento dessa rubrica de exercícios anteriores.
O Demonstrativo das Variações Patrimoniais – DVP é um dos principais instrumentos de gestão e avaliação disponibilizado para a sociedade pela Contabilidade Pública, EXCETO porque:
evidencia o resultado econômico de uma gestão, pois mescla o resultado orçamentário e variações do patrimônio.
funciona como a Demonstração do Resultado do Exercício - DRE exigida pela Lei n° 6.404/76. Onde, todas as contas de resultado, ao final do exercício, são contrapostas a fim de se apurar o resultado.
como independe da forma de execução do orçamento o demonstrativo oferece maior grau de autonomia.
por exigência da Lei nº 4.320/64, deve ser apresentada em duas colunas cujos totais deverão ser iguais, exatamente pela inclusão do resultado do exercício, desta forma apresenta-se sempre em equilíbrio assemelhando-se a um balanço.
evidencia como os gestores públicos aplicaram (gastaram) os recursos oriundos da venda do patrimônio governamental.
Assinale a alternativa incorreta sobre os resultados gerais do exercício.
A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
A avaliação dos elementos patrimoniais satisfaz aos débitos e créditos e títulos de renda pelo seu valor nominal; os bens móveis e imóveis pelo valor de aquisição ou pelo custo; e os bens de almoxarifado pelo preço médio ponderado das compras.
O ativo financeiro compreende os créditos e valores realizáveis independentes de autorização orçamentária juntamente com os bens, créditos e valores, cuja alienação ou mobilização depende de autorização legislativa.
O passivo permanente compreende as dívidas fundadas e outras que dependem de autorização orçamentária.
O balanço Orçamentário demonstra as receitas e as despesas em confronto com as realizadas.
Ao analisar a Demonstração das Variações apresentada, em reais, conclui-se que houve
variações passivas independentes de 30.000,00.
déficit no resultado patrimonial do exercício de 10.000,00.
déficit na execução orçamentária de 10.000,00.
superávit na execução orçamentária de 280.000,00.
superávit na execução orçamentária de 290.000,00.
Em conformidade com a Lei nº 4.320 de 17/03/1964, o demonstrativo contábil que "evidenciará as alterações verificadas no patrimônio, ocorridas durante o exercício financeiro, resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício" é denominado
balanço patrimonial.
balanço financeiro.
balanço orçamentário.
demonstração do fluxo de caixa.
demonstração das variações patrimoniais.
Na demonstração por colunas, as variações ativas e passivas são representadas pelo conjunto das operações orçamentárias e extraorçamentárias.
A DVP demonstra as modificações ocorridas nas contas que integram o grupo patrimônio líquido, comparando a movimentação do exercício-base com a do anterior.
A mutação patrimonial da receita foi de R$ 7.000,00.
O total das variações passivas independentes da execução orçamentária representa, em reais, o valor de
0 (zero)
30.000,00
55.000,00
60.000,00
70.000,00
O resultado patrimonial do exercício apurado é:
déficit de R$ 600,00
déficit de R$ 650,00
superavit de R$ 600,00
superavit de R$ 650,00
superavit de R$ 700,00
As superveniências ativas ou passivas não integram o conjunto das variações extraorçamentárias, por se tratar de fatos alheios às decisões tomadas pelos gestores públicos.



