







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao analisar o Balanço Patrimonial divulgado pela Prefeitura Municipal de Maria do Norte-Sul, foram identificados os seguintes saldos:
CONTA | SALDO em $ |
Caixa e Bancos | 80,00 |
Contas a Receber | 30,00 |
Imóveis | 50,00 |
Dívida Ativa | 40,00 |
Restos a Pagar | 85,00 |
Contas a Pagar | 10,00 |
Dívida Fundada | 35,00 |
Patrimônio Social | 65,00 |
Considerando apenas as informações e saldos disponíveis, é CORRETO afirmar que
o resultado financeiro foi de $100.
o superávit financeiro foi de $95.
o resultado financeiro foi de $35.
o superávit financeiro foi de $110
o superávit financeiro foi de $15.
No que diz respeito às demonstrações contábeis aplicadas ao setor público, assinale a alternativa INCORRETA.
O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias por categoria econômica, demonstra o resultado orçamentário do período e será complementado por nota explicativa detalhando as despesas executadas por tipos de créditos.
O Balanço Financeiro evidencia a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
No Balanço Patrimonial, o resultado financeiro do exercício corresponde à diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e dos dispêndios orçamentários e extraorçamentários.
As variações quantitativas são aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido e são divididas em Variações Patrimoniais Aumentativas e Diminutivas.
Como anexo ao Balanço Patrimonial, deverá ser elaborado o demonstrativo do superávit/déficit financeiro apurado no Balanço Patrimonial do exercício.
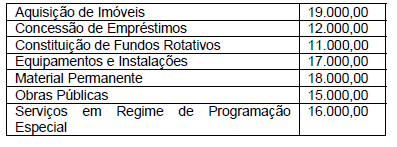
Analise os valores da Despesa de Capital demonstrada abaixo, que foram extraídos dos livros contábeis de um órgão público brasileiro e, em seguida, assinale a alternativa que apresenta, respectivamente, os valores contabilizados em Investimento e Inversões Financeiras.
O índice de liquidez corrente da empresa, em Reais e em duas casas decimais e arredondadas, quando aplicável, é
1,49.
1,37.
1,47.
1,43.
1,40.
Nas entidades do setor público, a demonstração contábil destinada a evidenciar os ingressos e dispêndios orçamentários e extraorçamentários e os saldos em espécie do exercício anterior, denomina-se:
Balanço Orçamentário
Balanço Financeiro.
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Demonstração das Mutações do Patrimônio Líquido.
A respeito do prazo e da periodicidade para publicação, o Relatório Resumido da Execução Orçamentária (RREO) deve ser publicado até:
40 dias após o encerramento de cada ano.
30 dias após o encerramento de cada mês.
30 dias após o encerramento de cada bimestre.
20 dias após o encerramento de cada bimestre.
20 dias após o encerramento de cada quadrimestre ou semestre.
Assinale a alternativa que contém somente demonstrações contábeis das entidades definidas no campo de aplicação da contabilidade do setor público.
Balanço Patrimonial; Receitas Realizadas; Demonstração das Mutações do Patrimônio Líquido.
Balanço Orçamentário; Receitas Realizadas; Demonstração das Variações Patrimoniais.
Balanço Orçamentário; Balanço Financeiro; Demonstração das Variações Patrimoniais.
Balanço Patrimonial; Destinação Ordinária; Demonstração das Mutações do Patrimônio Líquido.
Balanço Patrimonial; Demonstração dos Fluxos de Caixa; Saldo de Exercícios Anteriores.
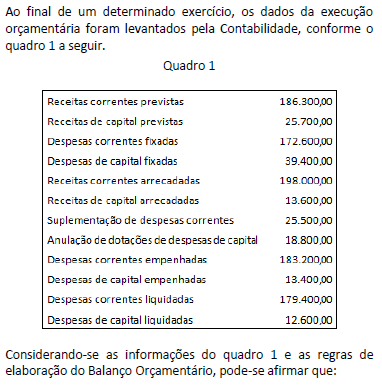
Com base no regime de competência, o resultado patrimonial do exercício financeiro de 2013 foi, em reais,
2.950.000,00.
2.100.000,00.
1.100.000,00.
3.630.000,00.
2.400.000,00.
Com relação às demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público, considere:
I. A Demonstração das Mutações do Patrimônio Líquido − DMPL evidencia a movimentação havida em cada componente do Patrimônio Líquido com a divulgação, em separado, dos efeitos das alterações nas políticas contábeis e da correção de erros.
II. A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado patrimonial da entidade.
IV. A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
V. O Balanço Patrimonial, estruturado em Ativo, Passivo e Patrimônio Líquido, evidencia o resultado orçamentário do exercício.
Está correto o que se afirma APENAS em
III, IV e V.
I e II.
II, III e IV.
II, IV e V.
I, II e IV.
A amortização da dívida pública constitui uma variação patrimonial qualitativa, na medida em que corresponde a fato contábil permutativo da despesa de capital.
Certo
Errado



