







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A tabela seguinte refere-se a itens comprados em procedimento licitatório realizado por uma entidade pública. Todos os itens foram postos em funcionamento no dia 2/1/20X7.

Considerando as informações precedentes e os dispositivos da contabilidade para entidades públicas quanto ao registro da depreciação pelo método de cotas constantes, assinale a opção correta.
Considerando que o imóvel “Escola Agrícola de Jundiaí” já apresentava depreciação acumulada antes da reavaliação, essa depreciação, após a reavaliação, deve ser
mantida em uma conta separada da nova depreciação que passará a ser contabilizada nos próximos períodos.
eliminada contra o valor contábil bruto do ativo, atualizando-se o seu valor líquido pelo valor reavaliado.
agregada ao valor do ajuste de reavaliação, atendendo à norma que define custo ou mercado, dos dois, o menor.
diluída ao longo da vida útil projetada do bem, de forma a ser zerada ao final desse período, proporcionalmente ao tempo.
Para os fins de acompanhamento dos bens patrimoniais, o valor do bem registrado na contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão, é definido como:
Valor líquido contábil.
Valor residual.
Valor de reposição.
Valor justo.
Valor realizável.
Certa entidade adquiriu um equipamento para ser utilizado no serviço de diagnóstico por imagem em 01/06/2013 e o equipamento começou a ser utilizado no mês de julho daquele ano. O equipamento só realiza um número limitado de procedimentos, por isso foi definido que sua depreciação seria pelo método das unidades produzidas. O custo de aquisição do equipamento foi de $ 490.000,00. O valor residual foi estimado em $ 10.000,00. O equipamento foi concebido para produzir um número máximo de 30.000 unidades. A entidade pretende usar o equipamento por seis anos.
Nos primeiros anos, as quantidades de procedimentos realizados foram as seguintes:
2013: 2.100 unidades 2014: 4.500 unidades 2015: 4.800 unidades |
Se o método de depreciação utilizado fosse o das cotas constantes, o valor contábil líquido do equipamento após dois anos de uso seria:
330.000,00;
326.666,67;
320.000,00;
316.666,67;
303.800,00.
Analise a situação hipotética a seguir.
A empresa OVITIS Ltda. adquiriu em 2 de abril de 2015 uma aeronave por R$ 2.000.000,00. Sabe-se que as duas turbinas representam 45% do custo total, possuindo uma vida útil de 10 anos e valor residual de R$ 100.000,00. A estrutura da aeronave possui uma vida útil de 20 anos e valor residual de R$ 100.000,00.
Considerando essa situação, assinale a alternativa CORRETA.
O Estado do Rio Grande do Sul adquiriu um veículo nas seguintes condições (em R$ 1,00):
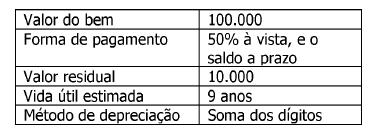
Com base nesses dados, o valor da depreciação acumulada até o quinto ano será de
30.000.
33.333.
45.000.
70.000.
77.778.
Um ente público adquiriu um equipamento para uso em suas operações e pretende depreciá-lo pelo método das unidades produzidas. O equipamento foi adquirido em 31/05/2x15 ao custo de 360.000,00, com capacidade máxima de produção de 300.000 unidades. O valor residual do equipamento é considerado imaterial. A entidade pretende usar o equipamento por cinco anos. O ente começou a utilizar o equipamento em 01/07/2x15 e, até o final do ano, produziu 20.000 unidades.
Com base nas informações apresentadas, a despesa de depreciação ao final do exercício totalizou:
A Procuradoria Geral de um Governo Estadual adquiriu, em 31/10/2014, um equipamento de informática no valor de R$ 30.000,00, cuja vida útil econômica e valor residual, nesta mesma data, foram estimados, respectivamente, em 4 anos e R$ 6.000,00. Sabendo que o método de depreciação utilizado pela Procuradoria Geral é o das quotas constantes, o valor da variação patrimonial quantitativa diminutiva reconhecida em 2014 referente a este equipamento foi, em reais,
6.000,00.
7.500,00.
1.250,00.
1.000,00.
1.500,00.
Considere:
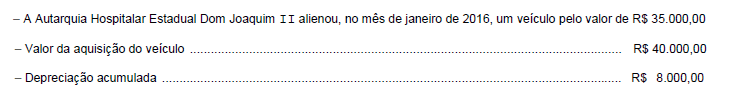
Neste caso,
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.
Certo
Errado
Se, em 2/1/2010 - início do terceiro ano de uso do software -, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no valor de R$ 3.000,00.
Certo
Errado
De acordo com a NBC TSP 16.9, depreciação, amortização e exaustão, o valor residual e a vida útil econômica dos ativos imobilizados de uma entidade pública devem ser revisados com a seguinte periodicidade:
ao menos trimestralmente, no final do trimestre.
ao menos anualmente, no final do exercício.
apenas quando há indícios de mudanças de estimativas.
apenas quando há indícios de mudanças de utilização do bem.
apenas quando há indícios de mudanças de estimativas e de utilização do bem.



