







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação à Depreciação, Amortização e Exaustão no Setor Público, assinale a alternativa incorreta.
Os métodos de depreciação, amortização e exaustão devem ser compatíveis com a vida útil econômica do ativo e aplicados uniformemente.
O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor líquido contábil do ativo seja igual ao valor residual.
A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, deduzido o valor dos terrenos.
A depreciação e a amortização cessam quando o ativo torna-se obsoleto.
Considere os seguintes dados de uma máquina:
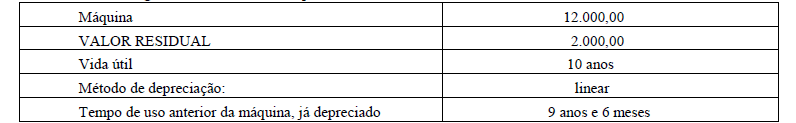
Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de
A depreciação do prédio onde são realizadas as audiências de um Tribunal Regional do Trabalho, apurada com base no método das quotas constantes, é um custo
variável e é alocado aos serviços prestados pelo custeio baseado em atividades.
variável e é alocado aos serviços prestados pelo custeio pleno.
fixo e é alocado aos serviços prestados pelo custeio variável.
fixo e é alocado aos serviços prestados pelo custeio por absorção.
fixo e é identificado diretamente aos processos julgados.
O custo de reposição depreciado desse ônibus escolar será de R$ 48.000,00.
A perda registrada em função de frete pago na compra de mercadoria devolvida representa despesa operacional do período considerado.
Com base nos procedimentos estabelecidos pelo Órgão Central de Contabilidade do Governo Federal e na NBC T 16.9 – Depreciação, Amortização e Exaustão aprovada pela Resolução 1.136/2008 do Conselho Federal de Contabilidade, assinale a opção falsa sobre as regras a serem seguidas no registro contábil da depreciação dos bens públicos.
Antes de iniciar a depreciação, o administrador público deve certifi car-se que o valor monetário do bem registrado na contabilidade seja coerente com o seu valor econômico.
O registro da depreciação deve ser realizado mensalmente e sua omissão enseja o registro de desconformidade contábil para o ente.
O valor líquido contábil se refere ao valor do bem pelo valor que foi adquirido, deduzidos os custos de instalação e suporte ao seu funcionamento.
A parcela da depreciação deve ser reconhecida no resultado contábil do ente como decréscimo patrimonial.
Os bens de uso comum que absorveram ou absorvem recursos públicos não estão sujeitos à depreciação.
O ente público está obrigado a calcular e contabilizar a depreciação dos bens tangíveis, podendo aplicar, para tal, os métodos das somas dos dígitos ou das unidades produzidas.
A depreciação de um veículo deve ser lançada no sistema de informações patrimoniais, no qual é debitada a conta do subgrupo variação patrimonial diminutiva e creditada a conta redutora do subgrupo imobilizado depreciação acumulada.
A depreciação do período de um ativo imobilizado representa uma
mutação ativa.
mutação passiva.
receita orçamentária efetiva.
despesa orçamentária efetiva.
variação patrimonial quantitativa.
Obras de arte, antiguidades e bens de interesse histórico devem ser depreciados anualmente.
A Cia. Vale do Sul adquiriu um equipamento em julho de 2009 por R$ 250.000,00, o qual foi colocado imediatamente em funcionamento. A companhia usa o método da linha reta para calcular a taxa de depreciação. A vida útil do equipamento foi estimada em 20 anos e o seu valor residual em R$ 30.000,00. Em 31-12-2011, o valor da depreciação acumulada desse equipamento montava, em R$, a
27.500,00
31.250,00
25.500,00
33.000,00
29.250,00
Uma autarquia adquiriu um veículo para ser utilizado em suas atividades pelo valor de R$ 30.000,00 em 01/02/X1, data em que tal veículo foi colocado em uso. Na data de aquisição, a vida útil econômica do veículo era de 5 anos, o seu valor residual de R$ 6.000,00 e o método de depreciação adotado foi o das quotas constantes. Em 31/12/X2, o valor recuperável do ativo era R$ 21.000,00.
Com base nessas informações e de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (aprovadas pelas Resoluções do Conselho Federal de Contabilidade), o valor líquido contábil do veículo em 31/12/X2 era, em reais,14.800,00
18.500,00
20.400,00
20.800,00
21.000,00
Assinale a opção correta acerca da reavaliação e depreciação dos bens do ativo permanente de entes públicos, segundo a Lei 4.320/1964 e legislações posteriores.
Caso a entidade tenha registrado perda decorrente de reavaliação negativa (valor de reavaliação inferior ao valor contábil do bem) ocorrida quando o valor recuperável for inferior ao contábil, pode lançar como resultado aumentativo do exercício a diferença positiva de nova reavaliação, limitado ao valor lançado como perda anteriormente.
A contabilização da reavaliação de um bem, caso o valor registrado seja superior ao valor de reavaliação, proporciona débito na conta de ativo permanente – bens móveis e imóveis – e crédito na conta de patrimônio líquido – reserva de reavaliação.
Os bens móveis e imóveis registrados no ativo permanente do ente público são avaliados ao final do exercício, em regra, pelo valor histórico atualizado.
Não se admite o registro da depreciação em autarquias e demais entidades que possuam autonomia financeira e administrativa, cujo capital pertença, integralmente, ao poder público.
Integram a dívida pública consolidada as operações de crédito de prazo inferior a doze meses, cujas receitas tenham constado do orçamento. Entretanto, deve ser excluída da dívida pública consolidada da União aquela relativa à emissão de títulos de responsabilidade do BACEN.
A depreciação de bens móveis representa uma mutação patrimonial passiva, afetando negativamente a apuração do resultado do exercício.
De acordo com o plano de contas da União, quando existe um fato que envolve o orçamento mas não afeta o patrimônio líquido, esse fato é registrado nos grupos de Resultado Diminutivo ou Resultado Aumentativo. Como exemplo, pode-se citar a depreciação.



