







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A receita extraorçamentária que constará da demonstração contábil será inferior a R$ 80,00.
De acordo com a Lei 4.320/64, os valores das despesas que devem constar do Balanço Financeiro são extraídos do estágio de:
fixação.
licitação.
empenho.
liquidação.
pagamento.
Se 2009 foi o primeiro exercício financeiro da referida entidade, então, nesse mesmo ano, a entidade apresentou resultado financeiro superavitário no valor de R$ 60.000,00.
Considerando-se que 2009 tenha sido o primeiro exercício financeiro da entidade em questão, é correto afirmar que, naquele ano, a entidade apresentou resultado financeiro do exercício superavitário em R$ 145.000,00.
Com os dados do Balanço Financeiro abaixo, calcule o resultado financeiro do exercício.
Balanço Financeiro | |||
Receita | Valor | Despesa | Valor |
Orçamentária | 10.000 | Orçamentária | 11.500 |
Extraorça-mentária | 2.000 | Extraorça-mentária | 500 |
Saldo Anterior | 3.500 | Saldo Exercício Seguinte | 3.500 |
TOTAL | 15.500 | TOTAL | 15.500 |
Déficit de 11.500.
Superávit de 1.500.
Equilíbrio.
Déficit de 1.500.
Superávit de 11.500.
No balanço financeiro, os valores das inscrições em dívida ativa devem ser computados nos ingressos orçamentários.
O resultado financeiro do exercício (RFE) apresentou superavit no valor de R$ 110.000,00.
As informações, a seguir, foram extraídas do Balanço Financeiro de uma entidade governamental.
-
R$ (mil) | |
Receita Orçamentária Ordinária | 100.000,00 |
Receita Orçamentária Vinculada | 45.000,00 |
Despesa Orçamentária Ordinária | 98.000,00 |
Despesa Orçamentária Vinculada | 43.000,00 |
Transferências Financeiras Recebidas | 4.000,00 |
Transferências Financeiras Concedidas | 3.800,00 |
Recebimentos Extraorçamentários | 10.000,00 |
Pagamentos Extraorçamentários | 8.500,00 |
-
Com base nessas informações e considerando que o valor de restos a pagar inscritos no período foi R$ (mil) 5.500,00 e o de pagamento de restos a pagar foi R$ (mil) 3.000,00, é correto afirmar que
a execução do orçamento gerou um impacto no caixa mais equivalentes a caixa de R$ (mil) 4.000,00.
os valores recebidos, mas que terão que ser restituídos em época própria por decisão administrativa ou judicial, é de R$ (mil) 1.500,00.
os valores de recebimentos extraorçamentários, nos demonstrativos consolidados, serão compensados com os pagamentos extraorçamentários.
a diferença entre receita e despesa orçamentárias vinculadas corresponde ao impacto nas disponibilidades decorrentes do orçamento de investimentos das empresas estatais.
a diferença entre o saldo em espécie para o exercício seguinte e o saldo em espécie do exercício anterior é R$ (mil) 5.700,00.
Em 2010, foram inscritos restos a pagar no valor de R$ 170.000,00 e pagos restos a pagar no valor de R$ 280.000,00.
O saldo no valor de R$ 155.000,00 para o exercício seguinte representa o resultado financeiro apurado no exercício.
O saldo das disponibilidades financeiras demonstrado no balanço financeiro de determinada entidade pública, em 31.12.2009, era de R$ 1.000,00.
Durante o exercício de 2010 foram realizadas as seguintes operações (Valores em reais):
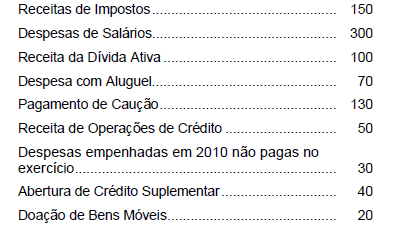
O saldo das disponibilidades financeiras, ao final do exercício de 2010 era, em reais,
800.
830.
770.
850.
790.
Durante o exercício financeiro de 2009, um ente federativo realizou as seguintes operações:
Arrecadação de tributos....................................................$ 64.000
Recebimento de dividendos de empresas controladas......$ 8.000
Empenho de diversas despesas correntes e de capital.......$ 80.000
Amortização da dívida interna..........................................$ 16.000
Pagamento de Restos a Pagar de 2008..............................$ 16.000
Incorporação de bens doados por terceiros........................$ 8.000
Pagamento de pessoal e seus encargos..............................$ 32.000
Baixa do almoxarifado de material de consumo................$ 6.000
Pagamento de serviços prestados.......................................$ 16.000
Recebimento de depósitos de terceiros..............................$ 8.000
Transferências de consignações retidas ............................$ 16.000
Realização de operações de crédito internas......................$ 20.000
Tendo por base essas operações, o resultado financeiro apurado em 31 de dezembro indicou a ocorrência de:
superávit de $ 20.000
déficit de $ 16.000
déficit de $ 12.000
superávit de $ 6.000
superávit de $ 4.000
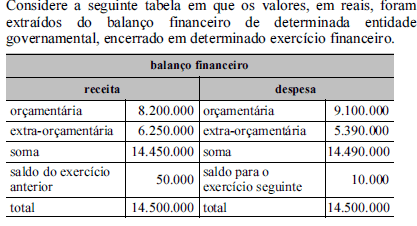
Considerando que, nesse exercício, tenham sido inscritos R$ 125.000,00 em restos a pagar, e que tenham sido pagos R$ 85.000,00 relativos a restos a pagar inscritos no exercício anterior, é correto afirmar que o resultado financeiro do exercício foi
foi superavitário em R$ 50.000,00.
deficitário em R$ 40.000,00.
nulo.
foi superavitário em R$ 10.000,00.
foi superavitário em R$ 40.000,00.
Dados extraídos do balanço financeiro de um ente público encerrado em 31/12/2009: Receita Orçamentária ................................................ 360.000,00
Despesa Orçamentária .............................................. 320.000,00
Saldo do Exercício anterior .......................................... 30.000,00
Restos a pagar inscritos no exercício........................... 20.000,00
Despesas extra-orçamentárias .................................... 60.000,00
Demais receitas extra-orçamentárias........................... 40.000,00
Com base apenas nessas informações, pode-se concluir que o saldo do balanço financeiro em 31/12/2009 correspondia, em R$, a
40.000,00
30.000,00
50.000,00
70.000,00
20.000,00
O resultado financeiro do exercício foi superavitário em R$ 93.000,00, pois os restos a pagar relativos à folha de pagamento foram classificados como receita extraorçamentária para fins de fechamento de balanço.
O resultado financeiro do exercício do ano 2 foi superavitário em R$ 15.000,00.
O resultado financeiro do exercício (RFE) apresentou deficit no valor de R$ 30.000,00.
Todas as contas e respectivos valores do Balanço Financeiro referente ao exercício de X1 da Prefeitura Exemplo estão apresentados abaixo, com exceção do valor do Saldo para o Exercício Seguinte.
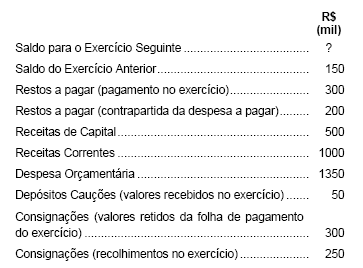
Com base nas informações acima, o valor do Saldo para o Exercício Seguinte era de, em milhares de reais,
100.
200.
250.
300.
350.
O resultado financeiro do período foi
uma redução no caixa de R$ 342.000,00.
um aumento no caixa de R$ 78.000,00.
um aumento no caixa de R$ 48.000,00.
uma redução no caixa de R$ 322.000,00.
um aumento no caixa de R$ 28.000,00.



