







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O objetivo das demonstrações contábeis das entidades do setor público é fornecer informação sobre a entidade que seja útil aos usuários para propósitos de prestação de contas ou tomada de decisão. De acordo com a Lei 4.320/1964, assinale a opção que indica a demonstração contábil aplicada ao setor público que evidencia as receitas e as despesas orçamentárias e os ingressos e dispêndios extra-orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Balanço Financeiro
Balanço Patrimonial
Balanço Orçamentário
Demonstrativo das Variações Patrimoniais
As informações seguintes foram obtidas do balanço financeiro do município brasileiro Águas de Judas, em R$:
Arrecadação de receitas orçamentárias __ 342.000 Recebimento de garantia 13.600 Recebimento de transferências financeiras 25.500 Retenção de consignações sobre a Folha de Pagamento de Dezembro ___ __ 10.200 Empenho de despesas orçamentárias 323.000 Liquidação de despesas orçamentárias 297.500 Pagamento de restos a pagar processados 51.000 Pagamento de despesas orçamentárias 289.000 Pagamento de restos a pagar não processados 17.000 Devolução de garantia 8.500 Pagamento de consignações retidas 6.800 |
Fonte: O autor, 2021.
Sabendo que o saldo de disponibilidades do exercício corrente é R$ 69.000,00, o saldo de disponibilidades do exercício anterior corresponde a
R$ 16.000,00.
R$ 24.50000.
R$ 50.000,00.
R$ 65.300,00.
R$ 84.000,00.
Acerca do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa correta.
O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem somente a natureza de informação patrimonial.
As contas contábeis do PCASP são identificadas por códigos com 10 níveis de desdobramento, compostos por 7 dígitos.
O controle da mudança do atributo permanente (P) para o atributo financeiro (F) pode ser feito por meio da informação complementar da conta contábil ou por meio da duplicação das contas, sendo uma permanente e outra financeira.
O PCASP está estruturado com as naturezas das informações orçamentárias, patrimonial e fiscal.
O resultado financeiro evidenciado no balanço financeiro referente ao ano de 2018 foi positivo, em reais, em
7.450.000.000,00.
9.240.000.000,00.
2.390.000.000,00.
6.860.000.000,00.
8.040.000.000,00.
Assinale a alternativa que representa o demonstrativo a seguir.
(+) Receitas Orçamentárias
(+) Transferências Financeiras Recebidas
(+) Recebimentos Extraorçamentários
(-) Despesa Orçamentária
(-) Transferências Financeiras Concedidas
(-) Pagamentos Extraorçamentários
Resultado Financeiro, apurado no Balanço Patrimonial.
Resultado Econômico, apurado no Balanço Financeiro.
Resultado Orçamentário, apurado no Balanço Orçamentário.
Resultado Econômico, apurado no Balanço Patrimonial.
Resultado Financeiro, apurado no Balanço financeiro.
Qual das alternativas a seguir representa um quadro de duas seções, Ingressos e Dispêndios, que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie para o exercício seguinte na coluna dos dispêndios?
Balanço financeiro.
Despesas públicas.
Orçamento público.
Execução orçamentária.
Contribuição social.
O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere. O conceito de destinação ordinária no balanço financeiro se refere a:
É o processo de vinculação entre a origem e a aplicação de recursos, em atendimento às finalidades específicas estabelecidas pela legislação.
São os ingressos não previstos no orçamento, que serão restituídos em época própria, por decisão administrativa ou sentença judicial
É o processo de alocação livre entre a origem e a aplicação de recursos, para atender a quaisquer finalidades.
Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
Observe as informações a seguir:
-
Reais | |
Receitas orçamentárias realizadas | 300.000.000,00 |
Transferências financeiras recebidas | 180.000.000,00 |
Recebimentos extraorçamentários | 50.000.000,00 |
Despesa orçamentária executada | 280.000.000,00 |
Transferências financeiras concedidas | 120.000.000,00 |
Pagamentos extraoçamentários | 35.000.000,00 |
Restos a pagar | 25.000.000,00 |
Resultado de exercícios futuros | 12.000.000,00 |
Despesas antecipadas | 8.000.000,00 |
-
É correto afirmar que o resultado financeiro apurado
R$ 52.000.000,00.
R$ 90.000.000,00.
R$ 95.000.000,00.
R$ 110.000.000,00.
R$ 236.000.000,00.
Considerando os saldos de restos a pagar, é CORRETO afirmar:
Foram pagos R$ 47.197 de restos a pagar no exercício.
Foram inscritos R$ 67.286 de restos a pagar no exercício.
Foram inscritos R$ 20.649 de restos a pagar no exercício.
Foram pagos R$ 67.286 de restos a pagar no exercício.
Com base nos totais de ingressos e dispêndios orçamentários, NÃO se pode afirmar:
Houve utilização de dotação orçamentária, sem autorização legal, de R$ 15.840.
O quociente orçamentário do resultado financeiro do exercício foi de 1,2.
Houve um déficit na execução orçamentária de R$15.840.
O valor empenhado de despesas orçamentárias no exercício foi de R$ 391.728.
Com relação aos balanços públicos, que representam a situação econômico-financeira dos entes públicos e entre os quais incluem-se o balanço orçamentário, o balanço financeiro e o balanço patrimonial, previstos na Lei n.º 4.320/1964 e também nas NBCASP — Resolução CFC n.º 1.133/2008 —, assinale a opção correta.
A demonstração do confronto entre as receitas e despesas previstas com aquelas efetivamente realizadas integra o balanço financeiro.
O ativo financeiro, parte integrante do balanço patrimonial, compreende os créditos realizáveis cuja execução depende de autorização orçamentária.
Na apresentação do balanço financeiro, os restos a pagar inscritos no exercício são contabilizados na receita orçamentária para compensar sua inclusão na despesa empenhada.
As contas de compensação, constantes do balanço patrimonial, representam os valores que afetaram o patrimônio líquido positiva ou negativamente.
O resultado descrito no balanço orçamentário representa o confronto das receitas e despesas orçadas com aquelas efetivamente executadas.
Preencha as lacunas abaixo com a alternativa correta.
O __________________ evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios _________________, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. O __________________ é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
Balanço Financeiro / orçamentário / Balanço Orçamentário
Balanço Orçamentário / orçamentário / Balanço Financeiro
Balanço Orçamentário / extraorçamentários / Balanço Orçamentário
Balanço Financeiro / extraorçamentários / Balanço Financeiro
A Prefeitura de Encruzilhada do Sul apresentou o seguinte Balanço Financeiro no final de 2013:
R$ 40.000,00.
R$ (20.000,00).
R$ 20.000,00.
R$ (40.000,00).
R$ 60.000,00.
Considere os dados do Balanço Orçamentário do exercício de x1 a seguir.
Receitas Orçamentárias | Previsão Inicial | Previsão Atualizada | Receitas Realizadas |
Receitas Correntes | 50.000 | 50.000 | 54.400 |
Receitas de Capital | 12.000 | 12.000 | 9.200 |
Subtotal | 62.000 | 62.000 | 63.600 |
Despesas Orçamentárias | Dotação Inicial | Dotação Atualizada | Despesas Empenhadas | Despesas Liquidadas | Despesas Pagas |
Despesas Correntes | 44.000 | 44.000 | 42.300 | 40.800 | 38.300 |
Despesas de Capital | 18.000 | 18.000 | 16.700 | 15.100 | 13.800 |
Subtotal | 62.000 | 62.000 | 59.000 | 55.900 | 52.100 |
Considerando os dados acima, de acordo com a Lei n. 4.320/64, é correto afirmar que ocorreram
Restos a Pagar Processados de R$ 3.100,00 e Superávit Corrente de R$ 12.100,00.
Economia Orçamentária de R$ 3.000,00 e Restos a Pagar Não Processados de R$ 3.800,00.
Superávit Orçamentário de R$ 4.600,00 e Superávit Financeiro de R$ 11.500,00.
Superávit Financeiro de R$ 4.600,00 e Déficit de Capital de R$ 7.500,00.
Restos a Pagar de R$ 6.900,00 e Superávit Orçamentário de R$ 7.700,00.
No balanço financeiro, o total da receita orçamentária foi de R$ 190.000,00.
As transferências recebidas de outro ente, obrigatórias ou facultativas, devem ser classificadas no balanço financeiro como recebimentos extraorçamentários.
Considere que o balanço financeiro de um ente público tenha apresentado, no encerramento do exercício X, a receita orçamentária de R$ 100 e o total de despesa orçamentária de R$ 80, já computados na despesa os restos a pagar inscritos de R$ 30. Com base nessas informações e considerando, ainda, que o saldo anterior desse ente era igual a R$ 0, é correto afirmar que o resultado financeiro do exercício X será igual a R$ 50.
o resultado financeiro foi igual a R$ 6.000,00.
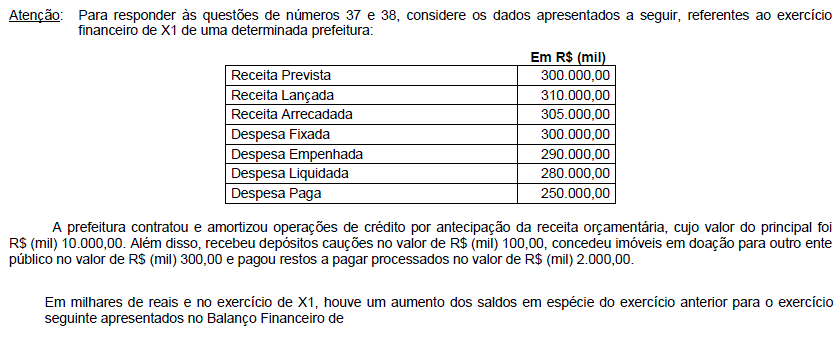
3.100,00.
41.100,00.
42.800,00.
43.100,00.
53.100,00.



