







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O aumento no valor contábil de uma provisão deve ser reconhecido como uma despesa financeira.
Certo
Errado
Quando o efeito do tempo no dinheiro for material, o valor da provisão deve ser estimado ponderando-se todos os possíveis resultados.
Certo
Errado
A mensuração da provisão deve refletir a melhor estimativa do valor que a entidade racionalmente pagaria para liquidar ou transferir a obrigação na data das demonstrações contábeis, considerando, inclusive, evidências posteriores ao encerramento do exercício.
Certo
Errado
Em caso de desobediência a uma lei ambiental por uma entidade pública, uma provisão deve ser constituída caso fique claro que um dano foi causado e que a reparação será exigida.
Certo
Errado
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e com base no Plano de Contas Aplicado ao Setor Público, o registro contábil da reversão integral de provisão envolve um
crédito em conta contábil de Variação Patrimonial Aumentativa.
crédito em conta contábil do Patrimônio Líquido.
débito em conta contábil do Ativo.
débito em conta contábil de Variação Patrimonial Diminutiva.
crédito em conta contábil do Passivo.
Na contabilidade, os termos 'provisão' e 'reserva' são frequentemente confundidos, embora possuam naturezas e finalidades completamente distintas, sendo fundamental para o Analista Contábil e Financeiro a correta distinção. As provisões afetam o resultado do exercício e representam obrigações, enquanto as reservas geralmente se originam de lucros ou de transações de capital e representam valores destinados a finalidades específicas dentro do Patrimônio Líquido. Um exemplo clássico de provisão é a Provisão para Férias, e um exemplo de reserva é a Reserva Legal. Assim, analise as afirmativas a seguir.
I.Provisões, como a Provisão para Devedores Duvidosos (PDD), são classificadas no Passivo Exigível e representam obrigações certas quanto ao vencimento e valor, mas incertas quanto à data de pagamento.
II.Reservas de Lucros, como a Reserva Estatutária e a Reserva para Contingências, são constituídas pela apropriação de lucros do exercício e têm como objetivo principal aumentar o capital social da empresa no futuro.
III.Provisões (como a Provisão para Garantias ou Provisão para Processos Judiciais) são passivos de prazo ou valor incertos e seu reconhecimento no resultado (despesa) obedece ao Princípio da Competência. Reservas (como a Reserva Legal) são contas do Patrimônio Líquido, formadas pela retenção de lucros ou por ágio na emissão de ações (Reservas de Capital).
Assinale a alternativa que apresenta somente as proposições CORRETAS:
III.
I, II e III.
I e II.
II e III.
Em 31/12/2024, determinada entidade pública federal estava respondendo aos seguintes processos:
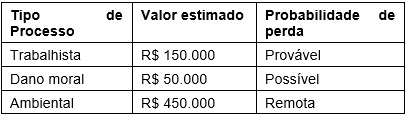
Com base nessas informações, o total de provisões a serem reconhecidas no passivo da entidade será de
R$ 50.000.
R$ 450.000.
R$ 200.000.
R$ 650.000.
R$ 150.000.
Considere que, hipoteticamente, em um Instituto Federal de Educação, foi reconhecida, em 2023, uma provisão para contingências no valor de R$ 180.000, decorrente de uma demanda tributária classificada como de perda provável. Entretanto, em 2024, após nova reavaliação, a Procuradoria desse Instituto Federal passou a considerar a probabilidade de perda como remota. Nessa situação, é correto afirmar que
a provisão deve ser reclassificada como ativo contingente, considerando que a reversão da perda cria um benefício econômico futuro.
o valor registrado como provisão deve ser baixado do passivo, gerando uma variação patrimonial aumentativa no resultado do exercício.
o valor deve ser mantido como passivo contingente, a ser apresentado em nota explicativa, sem reflexo no resultado.
o valor registrado no passivo deve ser desreconhecido, refletindo a baixa do passivo correspondente, com os devidos efeitos positivos no resultado e no ativo.
o valor deve permanecer registrado no passivo, uma vez que a provisão reconhecida não pode ser alterada retroativamente, mesmo que a probabilidade de perda tenha sido revista.
As provisões representam passivos de prazo ou valor incertos, reconhecidos no balanço patrimonial quando a entidade tem uma obrigação presente, provável saída de recursos e estimativa confiável. A constituição de provisões impacta o resultado do período. Considerando o reconhecimento de provisões, analise as afirmativas a seguir:
I. A provisão para férias deve ser reconhecida mensalmente, à medida que os servidores adquirem o direito, registrando-se a despesa correspondente no resultado do período de competência.
II. A provisão para pagamento de precatórios judiciais deve ser constituída quando o ente público é condenado em última instância e o valor é determinável, mesmo que o pagamento efetivo ocorra em exercícios futuros.
III. Caso uma entidade pública seja acionada judicialmente e a avaliação dos assessores jurídicos indique que a probabilidade de perda é remota, ainda assim deve ser constituída uma provisão pelo valor mínimo estimado para atender ao princípio da prudência.
Está CORRETO o que se afirma em:
I apenas.
II e III apenas.
I, II e III.
I e II apenas.
A melhor estimativa do valor a ser reconhecido como provisão deve corresponder ao valor máximo que a entidade poderia vir a desembolsar, considerando os cenários mais pessimistas possíveis, ainda que não sejam prováveis.
Certo
Errado
Ao final de cada mês, os Entes públicos devem realizar, em seu sistema patrimonial, a provisão de despesas decorrentes da folha de pagamento. A provisão consiste em uma obrigação presente, com provável saída de recursos e que seja possível estimar seu valor com alto grau de confiabilidade. Utilize as seguintes informações para resolução da questão:
- Valor bruto dos salários R$ 3.800.000,00.
- Valor referente descontos por faltas e atrasos R$ 200.000,00.
- Imposto Retido na Fonte R$ 500.000,00.
- Previdência Social descontada dos servidores R$ 700.000,00.
Desconsiderando os encargos patronais, assinale o valor total da despesa com provisão de férias e décimo terceiro do Ente:
R$ 700.000,00.
R$ 620.000,00.
R$ 600.000,00.
R$ 500.000,00.
R$ 460.000,00.
De acordo com a NBC TSP 03 – “Provisões, Passivos Contingentes e Ativos Contingentes”, são condições para reconhecimento de uma provisão, EXCETO:
Tratar-se de uma obrigação presente.
Referir-se a uma obrigação formalizada, necessariamente.
Decorrer de um evento passado.
Ser provável que ocorra a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
Ser possível estimar o valor da obrigação de forma confiável.
O Plano de Contas Aplicado ao Setor Público (PCASP) elenca alguns tipos de provisões, como provisões para riscos trabalhistas, riscos fiscais e riscos cíveis, entre outras. O processo de convergência às normas internacionais de contabilidade ocasionou mudanças significativas na definição de provisões. Com as mudanças adotadas, as provisões deixaram de se referir a ajustes dos valores contábeis
de ativos e passaram a se referir apenas a passivos de prazo ou valor incertos.
das estimativas de empenhos ordinários liquidados cujos valores serão apurados.
da inscrição de restos a pagar não processados ou processados de valores incertos.
dos investimentos contratados relativos aos convênios cujos valores serão apurados.
de passivos e passaram a referir apenas às cotas em tesouraria ou valor incertos.
Uma provisão deverá ser reconhecida patrimonialmente quando existir uma obrigação presente resultante de eventos passados ou quando for provável a saída de recursos.
Certo
Errado
Em observância ao PCASP, são contas contábeis que pertencem ao Passivo, EXCETO:
Juros e encargos a pagar.
Encargos sociais a pagar.
Fornecedores a pagar.
Despesas de Seguros a apropriar.
Os passivos contingentes devem ser registrados em contas patrimoniais, gerando variações patrimoniais diminutivas, enquanto as provisões devem ser registradas em contas de controle do Plano de Contas Aplicado ao Setor Público e divulgadas em notas explicativas.
Certo
Errado
No setor público, as provisões devem ser reavaliadas na data de apresentação das demonstrações contábeis e ajustadas para refletir a melhor estimativa corrente. Sendo assim, caso, ao final de determinado exercício financeiro, seja confirmada uma obrigação a pagar de $ 100 referente a uma provisão anteriormente constituída de $ 90, deve ser registrado
um débito na conta de provisão de $ 100 e um crédito da obrigação a pagar de $ 100.
um débito na conta de provisão de $ 90, um débito de uma variação patrimonial diminutiva de $ 10 e um crédito da obrigação a pagar de $ 100.
um débito na conta de provisão de $ 100, um crédito da obrigação a pagar de $ 90 e um crédito de uma variação patrimonial aumentativa de $ 10.
um débito na conta de provisão de $ 100 e um crédito de reversão da provisão de $ 100.
um débito da obrigação a pagar de $ 100 e um crédito na conta de provisão de $ 100.
Uma autarquia responde a três demandas:
I Ação trabalhista com probabilidade de perda “provável”, estimativa pontual de R$ 12 milhões, com apólice de seguro contratada que cobre até 60% das perdas;
II Ação civil pública com probabilidade “possível”, estimativa entre R$ 3 e R$ 9 milhões;
III Notificação de multa ambiental, com probabilidade “remota”, valor potencial de R$2 milhões.
Com base nessas informações, assinale a alternativa que apresenta o tratamento contábil correto no encerramento de X1.
Reconhecer provisão de R$ 12 milhões; reconhecer ativo por reembolso de R$ 7,2 milhões; divulgar nota para demanda II; nada para demanda III.
Reconhecer provisão de R$ 7,2 milhões; divulgar nota para demanda II; divulgar nota para demanda III.
Reconhecer provisão de R$ 12 milhões; reconhecer ativo por reembolso de até R$ 7,2 milhões limitado à provisão, apenas quando o recebimento for certo; nada para demanda II e demanda III.
Não reconhecer provisão; divulgar notas para demandas I, II e III.
Reconhecer provisão de R$ 12 milhões; reconhecer ativo por reembolso de R$ 7,2 milhões; reconhecer provisão de melhor estimativa (R$ 6 milhões) para demanda II; nada para demanda III.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público. (I) a reversão, em novembro de 2024, de provisão para riscos reconhecida em maio de 2021 por já não ser mais provável a saída de recursos para o pagamento da obrigação; e (II) reconhecimento, em dezembro de 2024, de provisão para riscos trabalhistas originam, respectivamente, uma
receita orçamentária e uma variação patrimonial diminutiva.
receita orçamentária e uma variação patrimonial qualitativa.
variação patrimonial qualitativa e uma obrigação exigível com atributo financeiro.
variação patrimonial aumentativa e uma obrigação exigível com atributo permanente.
variação patrimonial aumentativa e uma obrigação exigível com atributo financeiro.
De acordo com o MCASP, o processo de convergência às normas internacionais de contabilidade ocasionou mudanças significativas na definição de provisões.
Em relação a elas, avalie as referências a seguir.
I. contas redutoras do ativo.
II. passivos de prazo ou valor incertos.
III. parcela do lucro retida para eventuais prejuízos futuros.
Com as mudanças adotadas, as provisões passaram a se referir ao que se afirma em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.



