








Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Fabricante de bebidas submetido ao regime de sujeição passiva por substituição com retenção antecipada do imposto, estabelecido em S. Paulo, foi objeto de fiscalização, tendo o AFR verificado, em relação ao ICMS, que o fabricante:
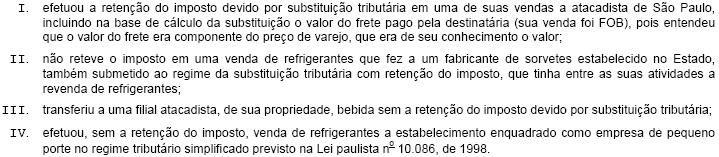
Com base na disciplina legal que rege o regime da sujeição passiva por substituição com retenção antecipada do imposto, especialmente em relação à base de cálculo e às hipóteses de aplicação ou não do regime, o AFR corretamente impugnou APENAS os procedimentos