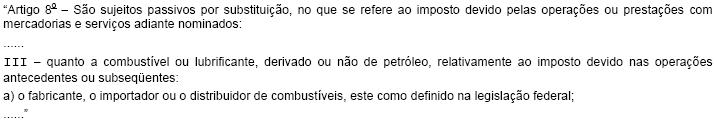
Considere o artigo 8o da Lei Estadual no 6.374/89:
A norma legal, acima,
A
depende de inclusão no Regulamento do ICMS para se tornar de observância obrigatória.
B
aplica-se a uma refinaria, localizada no Estado do Rio de Janeiro, que venda gasolina a um posto de serviços localizado
em território paulista, independentemente da celebração de Convênio que trate da extraterritorialidade da referida norma
legal.
C
aplica-se a um distribuidor com estabelecimento, localizado no Rio de Janeiro, que importe gasolina pelo porto de Santos e
a remeta diretamente para outro estabelecimento de sua propriedade, localizado no Estado de Minas Gerais.
D
é, em relação às operações interestaduais com combustíveis ou lubrificantes derivados de petróleo, simples decorrência
lógica da Constituição Federal de 1988, que elegeu o Princípio do Destino para essas mercadorias.
E
considerada em si só, é impositiva apenas para fabricante, importador ou distribuidor de combustíveis localizado em
território paulista.