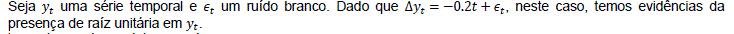Acerca da análise de séries temporais, assinale a alternativa correta.
A
Todo processo estacionário é integrado de ordem d > 1.
B
Seja {yt } um passeio aleatório, então temos que yt- yt-1 é não estacionário.
C
D
Na seleção de modelos na classe ARIMA, entre os critérios AIC e BIC, o BIC penaliza mais pela inclusão de
parâmetros para tamanhos amostrais superiores a 5.
E
Uma forma de realizar inferências acerca da presença de raiz unitária é por meio do teste Dickey-Fuller aumentado.
Neste caso, a rejeição da hipótese nula, no nível de significância considerado, indicará a presença de raiz unitária na
série analisada.