







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Somente as pessoas jurídicas, de qualquer natureza, são participantes da CETIP. As pessoas físicas podem investir em ativos cetipados, como clientes de instituições financeiras, que são as titulares e responsáveis pelo controle das contas.
Os chamados testes de estresse (stress tests), na análise da exposição a risco de mercado de carteiras sujeitas a variações de valor por causa de oscilações de taxas de juros e taxas de câmbio, caracterizam- se por:
levar cuidadosamente em conta as correlações históricas entre retornos dos vários tipos de ativos contidos na carteira.
ignorar a possibilidade de ocorrência de eventos semelhantes aos observados no passado, mas considerar cenários futuros, levando em conta as correlações que os componentes de cada cenário apresentaram no passado.
simular cenários futuros, ignorando as correlações históricas entre os componentes dos cenários.
considerar somente a ocorrência de valores extremos, jamais observados, para as variações de taxas de câmbio e taxas de juros.
usar as correlações entre os piores eventos observados no passado, em termos de variação de taxas de câmbio e taxas de juros.
Quando um investidor norte-americano compra ações da EMBRAER no mercado acionário brasileiro, isso representa, para as contas nacionais, um aumento do investimento nacional bruto.
A operação de mercado secundário implica a entrada ou a saída efetiva de moeda estrangeira do país. Esse é o caso das operações com exportadores, importadores e viajantes. Já no mercado primário, a moeda estrangeira simplesmente migra do ativo de um banco para o de outro, constituindo as denominadas operações interbancárias.
Ao contrário do contrato take-if-offered, um contrato take-or-pay dá ao comprador a opção de fazer um pagamento em dinheiro em vez de receber o produto ou os serviços.
O nível de demanda efetiva de recursos financeiros destinados à ampliação do setor produtivo enfraqueceu também devido a uma postura conservadora nas operações ativas.
O BACEN só poderá comprar diretamente títulos emitidos pela União para refinanciar a dívida mobiliária federal que estiver vencendo na sua carteira.
Um instrumento de mitigação dos riscos financeiros em project finance é o contrato de swap de taxas de juros, que consiste em um acordo de troca de obrigações de pagamento de taxas de juros com base em um valor principal nacional qualquer.
É vedada a cobrança de taxa de administração futura a consorciados desistentes ou excluídos de grupos de consórcio.
O critério de ponderação de ações na carteira do índice S&P 500 (Standard and Poor's 500) equivale a fazer com que cada uma das 500 ações tenha peso correspondente a:
sua cotação unitária corrente.
sua participação relativa no volume de negócios na Bolsa de Nova York.
sua liquidez relativa na Bolsa de Nova York.
sua capitalização total a preço de mercado.
sua cotação unitária ajustada por proventos.
Os aumentos de capital das administradoras de consórcio que não forem realizados em moeda corrente somente poderão decorrer da incorporação de reservas de lucros ou de reservas de reavaliação.
Um fundo indexado de ações possui uma carteira com beta igual ao do índice que utiliza como referência, ou benchmark. Sabe-se que a volatilidade do índice é igual a 2% ao dia e que o fundo tem risco diversificável dado por um desvio-padrão de 0,5% ao dia. O valor em risco (value at risk, ou VAR) do fundo por dia, supondo-se que o valor total da carteira do fundo seja igual a R$ 100 milhões e que o número de desvios-padrão utilizado pelo administrador do fundo seja igual a 1,65, é:
R$ 42.500,00
R$ 50.000,00
R$ 165.000,00
R$ 2.825.000,00
R$ 2.000.000,00
O capital inicial das administradoras de consórcio deve ser realizado em moeda corrente ou em bens a serem fornecidos aos consorciados.
Pode-se atribuir à OPEP grande parte da responsabilidade pelos choques do petróleo ocorridos em 1974 e em 1979. Esses choques fizeram que os demais agentes da IPM revisassem suas estratégias, forçando uma reestruturação das condições de base dessa indústria, focada na redução da dependência do petróleo do Oriente Médio, gerando novas ofertas excedentes e estabilizando a demanda. As estratégias que atingiram o novo contorno da IPM tiveram três dimensões principais: uma, geopolítica, tratando o assunto como estratégia de Estado; uma, tecnológica, buscando inovações na área de conservação de energia e na exploração e produção, como forma de aumentar a oferta fora dos países reunidos na OPEP; outra, financeira, trazendo novas formas de comercialização como, o spot, e proteções contra as volatilidades do mercado, como as hedges.
Com relação à postura que um indivíduo pode ter diante do risco, é correto afirmar que ele será
"amante do risco" apenas se possuir uma "função utilidade linear".
avesso ao risco se preferir apenas apostas com probabilidade de ganho acima de 50%.
avesso ao risco se preferir participar de uma aposta apenas quando sua dotação inicial de recursos for igual ou maior que o valor esperado da aposta.
"amante do risco" se a sua riqueza for maior do que a sua renda, num determinado período de tempo.
avesso ao risco se preferir o valor esperado de uma aposta ao invés de participar dela.
Um analista de valores mobiliários examinou as demonstrações financeiras e outros dados a respeito das empresas X, Y e Z e chegou aos seguintes resultados para as ações dessas empresas:
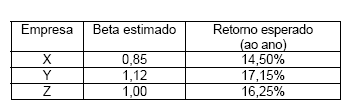
Sabendo-se que a taxa de juros livre de risco é igual a 8% ao ano e que o prêmio por risco de mercado cotado atualmente é de 8% ao ano, recomenda- se que:
somente Y deve ser comprada
X, Y e Z devem ser compradas.
nenhuma das ações deve ser comprada.
X e Z devem ser compradas.
Y e Z devem ser compradas.
No caso de encontrar alternativas de investimento com retornos esperados iguais, supõe-se que a escolha a ser feita por um investidor com aversão a risco consistirá em optar pela alternativa que apresente:
risco igual a zero.
variância mínima.
desvio-padrão menor que o retorno esperado.
probabilidade nula de retornos negativos.
retornos positivos mais prováveis do que retornos negativos.
Para que uma função utilidade por riqueza (W) represente aversão a risco por parte de um investidor, a função deve ter a(s) seguinte(s) propriedade( s):
ser crescente com W e crescer a taxas cada vez maiores.
ser crescente com W e crescer a taxas cada vez menores.



