







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O cômputo do índice de inflação de uma empresa requer apenas a mensuração do valor da sua cesta de insumos, para um único período.
Os efeitos inflacionários sobre o patrimônio das empresas devem ser tratados sempre em conjunto com ganhos e perdas verificados, jamais isoladamente, considerando que a inflação sempre produz resultados compensáveis entre si nos elementos da estrutura patrimonial.
Pelo fato de o sistema tributário ser indexado e a tributação incidir, unicamente, sobre a renda real, a inflação não afeta o bem-estar dos contribuintes.
Na ausência de indexação, as distorções tributárias induzidas pela inflação reduzem os incentivos para poupar e podem implicar redistribuições arbitrárias de renda, em detrimento dos agentes poupadores.
Taxas elevadas de inflação reduzem o volume de ativos reais detidos pelos agentes econômicos e, portanto, levam à contração da demanda monetária, em termos reais.
Em presença de indexação incompleta, a inflação não altera os preços relativos e, portanto, não modifica a alocação de recursos na economia.
Certo
Errado
De acordo com a teoria da paridade do poder de compra, países caracterizados por altas taxas inflacionárias tendem a ter moedas depreciadas.
Com a recente explosão do preço do petróleo no mercado internacional, os aumentos do Índice de Preços ao Consumidor (IPC) serão, provavelmente, superiores àqueles que incidirão sobre o deflator do PIB.
Na segunda metade dos anos 90, ocorreu uma nítida deterioração das contas públicas. Podem ser considerados como fonte desta deterioração, exceto:
aumento do gasto com programas e atividades dos diversos órgãos do governo federal, agrupados na rubrica de "outras despesas de custeio e capital (OCC)".
elevação no déficit da previdência.
elevação do serviço da dívida, tendo em vista as altas taxas de juros observadas em vários momentos após a adoção do Plano Real.
redução das receitas com as operações financeiras, tendo em vista a estabilização de preços decorrentes do sucesso do Plano Real.
piora na situação fiscal dos estados.
Durante períodos inflacionários, o custo de detenção de moeda é igual à diferença entre a taxa de juros real e a taxa esperada de inflação.
Podem ser considerados fatores que explicam o insucesso do Plano Cruzado, exceto:
forte desvalorização do dólar em relação ao cruzado, tendo em vista a elevação dos juros na Economia Norte-Americana.
eliminação, com o congelamento, do funcionamento do mecanismo de preços como alocador de recursos.
forte elevação da demanda, o que gerou pressões inflacionárias particularmente em setores que estavam, na época, próximos do nível máximo de utilização da capacidade instalada.
piora no desempenho das contas externas, contribuindo para a reversão de expectativas quanto ao desempenho macroconômico da economia brasileira.
elevação das expectativas de inflação, tendo em vista a percepção da sociedade de que o congelamento não seria bem sucedido.
Pode ser considerado como fator de sucesso do Plano Real, exceto:
elevação da concorrência tendo em vista o processo de abertura comercial.
eliminação da desindexação da economia.
melhora das expectativas quanto ao sucesso do Plano nos primeiros anos.
queda na taxa de câmbio tendo em vista a grande entrada de divisas nos primeiros anos de estabilização pós-real.
redução dos preços dos bens denominados nãocomercializáveis logo após a implantação do Plano Real, tendo em vista a valorização do real frente ao dólar.
Inflações não-antecipadas beneficiam os portadores de títulos de renda fixa em detrimento daqueles que detêm títulos de renda variável.
Em um ambiente sem inflação, as taxas de juros aparente e real são iguais.
Verificada a existência de inflação, a medida do crescimento requer recorrer-se:
à Contabilidade Nacional aos preços correntes;
ao cálculo do montante do investimento líquido;
à Contabilidade Social aos preços constantes;
ao cálculo do Índice Geral de Preços-DI;
ao cálculo do montante do investimento bruto.
Após o Plano Real, o desempenho das contas externas teve como características:
déficit em transações correntes até 1998. A partir desse ano, o país passa a apresentar superávit nas transações correntes tendo em vista principalmente ao superávit da balança comercial.
déficit em transações correntes e na balança comercial durante toda a segunda metade dos anos 90, com uma tendência de melhora a partir de 1999, com a desvalorização do real frente ao dólar.
superávit em transações correntes durante toda a segunda metade dos anos 90, apesar do déficit na balança comercial motivada pela valorização do real frente ao dólar.
superávit na balança comercial até 97 e forte déficit em 1998, o que motivou a mudança de regime cambial.
déficit em transações correntes decrescentes durante todo o período pós 94 tendo em vista a melhora no saldo da balança de serviços, particularmente em decorrência dos reinvestimentos de empresas estrangeiras sediadas no País.
De acordo com a teoria da paridade do poder de compra, para que prevaleça a lei do preço único, uma redução do poder de compra interno da moeda brasileira, decorrente, por exemplo, do aumento da inflação doméstica, requer a apreciação proporcional do real no mercado de câmbio.
Considere a seguinte afirmação
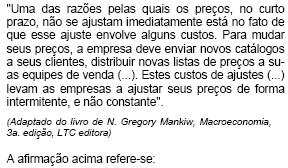
aos custos de menu.
aos custos da inflação.
aos custos da mão-de-obra em situações onde há rigidez de salário.
aos custos de transação.
aos custos de informação.



