Imagem de fundo

Questão de Estatística

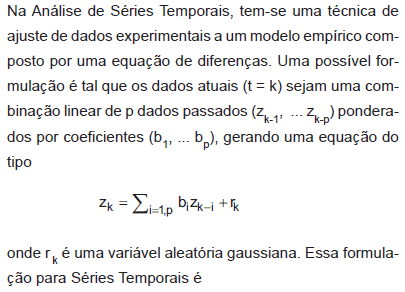
Imagem associada para resolução da questão

A
tal que sua função de autocorrelação obedeça a uma equação não homogênea, cuja solução seja instável.

B
tal que o modelo seja inversível, isto é, a sequência de entrada possa ser completamente determinada a partir da sequência de saída.

C
denominada processo de médias móveis (MA – moving average)

D
denominada processo autorregressivo (AR - autoregressive).

E
denominada processo integrado autorregressivo de médias móveis (ARIMA – autoregressive integrated moving average).