







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma empresa apresente, ao longo de três exercícios, a seguinte situação, relativa ao comportamento de suas despesas financeiras:
exercício 1 . . . . . . . . . . . . . . . . . . . . . . . . . R$ 150.000,00
exercício 2 . . . . . . . . . . . . . . . . . . . . . . . . . R$ 180.000,00
exercício 3 . . . . . . . . . . . . . . . . . . . . . . . . . R$ 360.000,00
Com base nessas informações, é correto afirmar que, na análise horizontal, utilizando-se base móvel, o índice correspondente ao exercício 3 será igual a 200.
Caso o retorno sobre o patrimônio líquido (LL/PLm) de uma empresa seja igual a
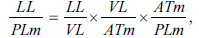
em que LL = lucro líquido, VL = vendas líquidas, Atm = ativo total médio e PLm = patrimônio líquido médio, uma das formas de essa empresa melhorar o retorno sem alterar o total do capital empregado (aplicado) será aumentar a relação entre capitais próprios e de terceiros.
Na análise dos índices de liquidez, o analista de controle externo deve estar atento a certos aspectos que podem mascarar uma situação aparentemente favorável. Nesse sentido, ele deve considerar com mais rigor a exigibilidade efetiva dos passivos que a possibilidade de realização dos ativos e assegurar-se de que os prazos de realização dos ativos são maiores que os de vencimento dos passivos.
Considere que uma empresa apresente, em determinado período, os seguintes dados:
vendas líquidas . . . . . . . . . . . . . . . . . . . . R$ 1.000.000,00
lucro operacional líquido . . . . . . . . . . . . . R$ 100.000,00
ativo operacional médio . . . . . . . . . . . . . . R$ 500.000,00
Considere, ainda, que a administração dessa empresa, insatisfeita com o retorno sobre o investimento operacional, estabeleça como meta aumentá-lo em 50%. Nessa situação, para atingir tal objetivo, uma das opções da empresa será aumentar as vendas em 50%, mantendo a margem de lucro, sem novos investimentos.
Se, ao analisar a margem operacional de uma empresa, um consultor verificar que essa margem se situa abaixo da média do setor, e se esse quociente for o mais sensível às variações do retorno sobre o investimento operacional, nessa situação, esse consultor deve sugerir, para a melhoria da rentabilidade da empresa, uma das seguintes opções: reduzir as despesas não-operacionais; aumentar as vendas, ainda que a margem de lucro seja sacrifícada; ou ampliar a capacidade produtiva.
Considere que A tem um investimento em B, avaliado com base na equivalência patrimonial, assim representado:
– participação societária em B: R$ 800.000,00;
– deságio da participação societária em B: R$ 50.000,00;
– provisão para perdas permanentes sobre a participação em B: R$ 30.000,00.
Nesse caso, o valor contábil do investimento, para efeito de apurar-se sua relevância, é de R$ 820.000,00.
A relação entre risco e retorno aplicada às ações emitidas por companhias em que o estatuto preveja a divisão do lucro igualmente entre ações ordinárias e preferenciais faz com que o (a)
risco das ordinárias seja superior ao das preferenciais
risco das preferenciais seja maior do que o das ordinárias
relação entre lucro e dividendos seja indiferente para qualquer acionista
relação seja não relevante na decisão de investir
O mercado primário de valores mobiliários destina- se a
facilitar a captação de recursos para o funcionamento da sociedade
Compete à Comissão de Valores Mobiliários fiscalizar a emissão de
todos e quaisquer títulos emitidos por companhias abertas para negociação no mercado de balcão
todos e quaisquer títulos emitidos por companhias abertas para negociação no mercado
títulos admitidos à negociação nos mercados de bolsa ou balcão
títulos emitidos por sociedades ligadas ao Sistema Financeiro Nacional



