Questões de Concurso sobre Município de Recife - Legislação Tributária


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
40 questões encontradas
Questões por página
20
Mais recentes
 

João, devendo R$ 300.000,00 a José e não tendo como quitar a dívida, vendeu-lhe sua casa por R$ 500.000,00, reservando-se, por cláusula constante do contrato, o direito de recobrá-la no prazo de 2 anos, restituindo o preço mais as despesas feitas por José. O valor da avaliação fiscal do imóvel foi de R$ 600.000,00. Ao final de 1 ano, João exerceu o direito, previsto no contrato, de recobrar a casa. Considerando a situação descrita, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
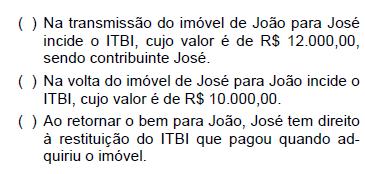
Imagem associada para resolução da questão


A

V, V, F


B

F, F, V


C

V, F, F


D

V, V, V


E

V, F, V

Assinale a única das proposições abaixo que é inteiramente verdadeira.


A

É isento do pagamento do imposto predial e territorial urbano o imóvel de propriedade do funcionário público municipal, que nele reside, cadastrado com valor venal de R$ 15.000,00


B

Quando mais de uma pessoa detém a posse do imóvel, no lançamento do imposto predial e territorial urbano não poderá ser considerado responsável apenas um dos possuidores, respondendo todos, individualmente, pela parcela correspondente à divisão do valor do imposto pelo número de possuidores.


C

O contribuinte beneficiado com isenção parcial do imposto predial e territorial urbano que atrasa o pagamento de alguma parcela do imposto perde a isenção em relação à parcela em atraso.


D

Será concedida isenção total do pagamento do imposto predial e territorial urbano, pelo prazo de 3 (três) anos, ao proprietário que realizar obras de restauração em imóvel localizado em zona de preservação rigorosa, nos termos da lei aplicável.


E

É isento do IPTU o proprietário do imóvel que o ceda gratuitamente para funcionamento de estabelecimento de ensino legalizado.

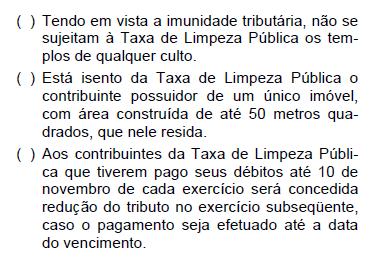
Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta
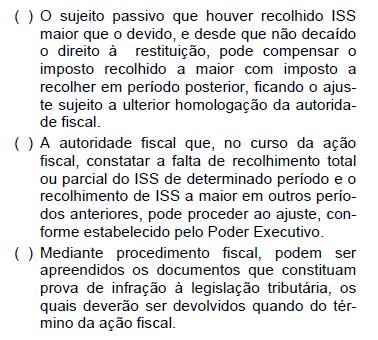
Imagem associada para resolução da questão


A

F, F, V


B

V, V, V


C

V, F, V


D

V, V, F


E

F, V, V

Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
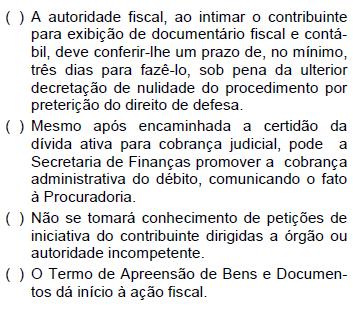
Imagem associada para resolução da questão


A

F, F, F, V


B

F, F, V, V


C

V, F, V, F


D

V, V, F, F


E

F, V, V, F

Considerando as disposições relativas ao Imposto sobre a Transmissão Inter Vivos de Bens Imóveis e de direitos a eles relativos (ITBI), assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
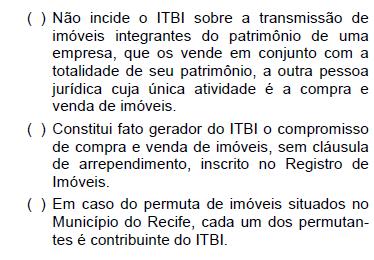

Imagem associada para resolução da questão


A

F, F, V


B

F, V, V


C

V, F, V


D

F, V, F


E

V, V, V

Determinado contribuinte obteve isenção do ITBI em 4 operações realizadas, tendo instruído o pedido de isenção com documentos falsos. Apurados os ilícitos, foram lavrados quatro autos de infração. Os valores de ITBI que deixaram de ser pagos em razão da isenção foram de, respectivamente, R$ 10.000,00 (operação A), R$ 120.000,00 (operação B), R$ 5.000,00 (operação C) e R$ 50.000,00 (operação D). Ciente dos autos de infração, o autuado, no prazo da defesa, recolheu o crédito relativo à operação C e impugnou os demais autos de infração, que foram todos mantidos (julgadas improcedentes as impugnações) pela primeira instância julgadora. O contribuinte pagou o crédito relativo à operação A 20 dias após cientificado da decisão de primeira instância. Quanto aos dois outros autos de infração, não apresentou recurso e, 50 dias após a decisão de primeira instância e antes da inscrição na dívida ativa, pagou integralmente o relativo à operação D e iniciou o pagamento parcelado do relativo à operação B. O valor total da multa que acabou por onerar as operações foi de:


A

R$ 136.000,00


B

R$ 157.500,00


C

R$ 148.000,00


D

R$ 92.500,00


E

R$ 78.750,00

Considerando as disposições relativas ao Imposto Sobre Serviços de Qualquer Natureza (ISS) de competência do Município, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.

Imagem associada para resolução da questão


A

F, F, V


B

V, F, V


C

F, V, F


D

V, V, F


E

V, V, V

Considerando que, de acordo com a Planta Genérica de Valores de Terreno, o valor unitário do metro linear da testada fictícia para o local é de R$ 500,00, indique qual o valor do IPTU de terreno nele localizado que tenha 60 m de testada principal e 50 m de profundidade. Sabe-se que o logradouro é provido de meio-fio, o terreno não possui muro ou calçada e que não há impedimento para a construção de muro e/ou calçada.


A

R$ 900,00


B

R$ 1.500,00


C

R$ 1.125,00


D

R$ 1.875,00


E

R$ 1.250,00

Tendo falecido na cidade em que residia, São Paulo, SP, Júlio Moraes Barros deixou para seu filho Pedro um imóvel em São Paulo e para seu filho João um imóvel na cidade do Recife. De posse do formal de partilha extraído dos autos do inventário que se processou em São Paulo, João levou-o a registro no Registro de Imóveis competente, no Recife. Considerando a situação descrita, e tendo em vista a legislação relativa ao imposto de transmissão de bens e direitos a ele relativos de competência do Município (ITBI), assinale a opção correta.


A

O recolhimento do ITBI ao Município do Recife deverá ser feito no prazo de até 10 dias contados da expedição do formal de partilha.


B

João tem 30 dias para pagar ao Município do Recife o ITBI pelo valor do lançamento, findos os quais somente poderá pagá-lo após a atualização monetária correspondente


C

Se João pagar o ITBI ao Município do Recife no prazo de 10 (dez) dias contados da avaliação terá direito a um desconto de 10%.


D

João não é contribuinte do ITBI para o Município do Recife por ser residente em São Paulo.


E

O Cartório de Registro de Imóveis competente do Recife não deverá exigir a comprovação da quitação do ITBI quando for levado a registro o formal de partilha

José de Arimatéia faleceu no Recife, deixando para seus dois únicos filhos e herdeiros, Pedro e Paulo, seu patrimônio, que era composto de 6 imóveis, cujos valores, segundo avaliação das Fazendas Públicas, não contestada, eram os seguintes:

Imóvel A R$ 300.000,00

Imóvel B R$ 250.000,00

Imóvel C R$ 280.000,00

Imóvel D R$ 300.000,00

Imóvel E R$ 400.000,00

Imóvel F R$ 120.000,00

Na partilha, os imóveis C, E e F couberam a Pedro.

Considerando a situação descrita, assinale a opção correta.


A

Paulo deve pagar o ITBI sobre R$ 50.000,00.


B

Pedro deve pagar ITBI sobre R$ 800.000,00 e Paulo sobre R$ 850.000,00.


C

Não ficou caracterizado fato gerador do ITBI.


D

O ITBI total a ser pago é de R$ 33.000,00, sendo contribuintes Paulo e Pedro, na proporção de 50% para cada um.


E

Apenas Pedro é contribuinte do ITBI.

O proprietário de um terreno plano com área de 6.000 m2, situado na zona urbana, obteve licença e de acordo com ela edificou, no terreno, imóvel residencial com 500 m2 de área construída total, concluído em julho de 2002. Foram observadas as condições de ocupação do terreno definidas na legislação que disciplina o uso e ocupação do solo. O imóvel encontra-se ocupado desde agosto de 2002, embora ainda não tenha sido concedido "habite-se". Considerando as normas relativas à incidência do Imposto sobre a Propriedade Predial e Territorial Urbana, é correto afirmar que:


A

A partir de 01/01/2003, sobre a propriedade do imóvel descrito (terreno e construção) incide o IPTU calculado à alíquota relativa a imóvel edificado.


B

O Imposto sobre a Propriedade Predial e Territorial Urbana, calculado à alíquota relativa a imóvel edificado, só passará a incidir a partir de 1º de janeiro do ano subseqüente à data da concessão do "habite-se".


C
A partir de 01/01/2003, o IPTU será calculado à alíquota para imóvel não edificado sobre 3.000 m2 e à alíquota de imóvel edificado sobre os restantes 3.000 m2.


D

O IPTU será calculado à alíquota para imóvel não edificado sobre 3.000 m2 e à alíquota de imóvel edificado sobre os restantes 3.000 m2 apenas a partir de 1º de janeiro do ano subseqüente à data da concessão do "habite-se".


E

A partir de 01/01/2003, o IPTU será calculado à alíquota para imóvel não edificado sobre 3.500 m2 e à alíquota para imóvel edificado sobre os restantes 2.500 m2.

Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.

Imagem associada para resolução da questão


A

F, F, F


B

F, V, F


C

V, V, F


D

V, V, V


E

F, V, V

Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
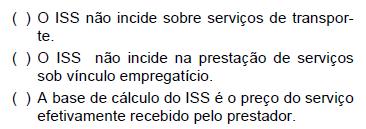
Imagem associada para resolução da questão


A

F, V, F


B

F, F, V


C

V, V, V


D

V, F, V


E

F, F, F

Felisberto dos Santos subscreveu capital da empresa ALFA, cujo objeto social inclui a compra e venda de imóveis, integralizando o capital subscrito mediante incorporação, ao patrimônio da pessoa jurídica, de imóvel de sua propriedade. A receita operacional da empresa ALFA nos dois anos anteriores e nos dois anos subseqüentes à operação foi de R$ 9.000.000,00, sendo R$ 5.000.000,00 referentes à compra e venda de imóveis. Três anos após ter integralizado o capital, Felisberto dos Santos retirouse da empresa, recebendo por suas quotas o mesmo bem que dera em integralização do capital. Considerando a situação descrita e as normas relativas ao Imposto de Transmissão Inter Vivos de Bens Imóveis (ITBI), assinale a opção que contém uma proposição verdadeira.


A

Não incide o ITBI em nenhuma das duas transmissões.


B

Incide o ITBI em ambas as transmissões, sendo contribuinte na primeira a empresa ALFA e na segunda Felisberto dos Santos.


C

Incide o ITBI na primeira transmissão, sendo contribuinte a empresa ALFA.


D

Incide o ITBI na primeira transmissão, sendo contribuinte Felisberto dos Santos.


E

Incide o ITBI na segunda transmissão, sendo contribuinte Felisberto dos Santos.

Assinale a única das proposições a seguir que é verdadeira.


A

Os tributos não pagos no vencimento sujeitam- se à multa moratória, que será de no mínimo 10%, e no máximo 20%.


B

O crédito tributário não recolhido no prazo legal é acrescido de juros moratórios de 1% ao mês a partir do primeiro dia do mês subseqüente ao do vencimento.


C

São penalidades aplicáveis às infrações à legislação tributária, previstas no Código Tributário Municipal, entre outras, a interdição de estabelecimento, a perda de mercadorias e a apreensão de documentos


D

Em caso de ação ou omissão apurada por auto de infração, o valor do tributo não recolhido será acrescido de multa por infração e juros de mora.


E

Em caso de infração à legislação tributária punida com interdição do estabelecimento infrator, serão dispensados os juros e a atualização monetária incidentes sobre os tributos devidos durante o prazo que durar a interdição

A empresa ABC foi contratada para a execução, por empreitada, de obras de construção civil. O preço do serviço contratado foi de R$1.000.000,00, a ser pago até 30 dias contados da aceitação final da obra, estabelecendo o contrato que se o pagamento ocorresse no prazo de 10 dias contados da aceitação final da obra o preço seria reduzido em 10%. ABC subempreitou parte do serviço de execução à empresa DEF, estabelecida no Município do Recife, pelo preço de R$ 300.000,00. Os serviços executados por DEF não demandaram emprego de material. Na execução dos serviços não subempreitados, ABC empregou materiais adquiridos de terceiros e que se incorporaram à obra, no valor de R$ 300.000,00. DEF pagou o ISS sobre os serviços que prestou. A obra foi concluída no prazo e o pagamento se deu 3 dias após a aceitação final da obra. No caso, o valor do ISS devido por ABC é:


A

R$ 50.000,00


B

R$ 20.000,00


C

R$ 35.000,00


D

R$ 45.000,00


E

R$ 15.000,00

Considerando as disposições do Código Tributário Municipal, assinale a opção que contém uma assertiva correta


A

Constituem dívida ativa de natureza tributária da Fazenda Municipal os créditos relativos a tributos, multas, juros, foros e laudêmios, exigíveis pelo transcurso do prazo de pagamento, regularmente inscritos na repartição administrativa competente.


B

O procedimento fiscal administrativo é sempre instaurado de ofício, e deve ser apreciado por, no mínimo, duas instâncias administrativas.


C

A restituição de tributos indevidamente pagos será feita com atualização monetária e juros não capitalizáveis, ambos contados a partir do mês do recolhimento indevido.


D

Implica cancelamento automático do parcelamento do débito tributário o não pagamento de 3 (três) parcelas sucessivas ou 5 (cinco) não sucessivas


E

Findo o prazo para defesa do auto de infração sem que esta tenha sido apresentada, bem como não quitado o débito nem pedido parcelamento, o processo respectivo deve ser encaminhado para julgamento.

Assinale a opção que completa corretamente a proposição a seguir: A competência tributária do Município do Recife compreende a instituição de


A

contribuição de melhoria e taxa de licença incidente sobre a localização de estabelecimento no seu território.


B

imposto sobre a propriedade predial e territorial urbana e imposto sobre a transmissão causa mortis de bens imóveis


C

imposto sobre a propriedade territorial rural e contribuição de melhoria.


D

taxa de licença incidente sobre o exercício de atividade ambulante e imposto sobre a transmissão de quaisquer bens


E

imposto sobre doações de bens imóveis e taxa de iluminação pública.

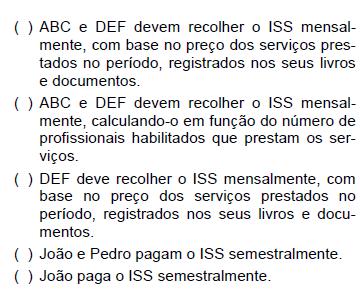
A sociedade ABC é constituída por três advogados tributaristas e dois contabilistas, prestando planejamento tributário. A sociedade DEF é constituída por sete contabilistas, prestando serviços de assessoria contábil-fiscal. João é arquiteto, prestando serviços sem estar vinculado a nenhuma sociedade. Pedro é sapateiro, prestando serviços na qualidade de pessoa física. Considerando as proposições, assinale as assertivas abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que contém a seqüência correta.

Imagem associada para resolução da questão


A

F, F, V, V, V


B

F, F, F, F, V


C

V, F, V, F, F


D

F, V, V, F, F


E

V, F, F, F, V

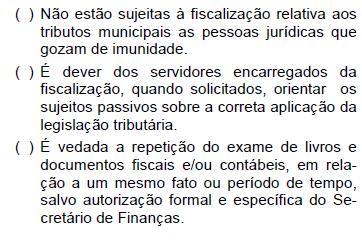
Assinale as assertivas abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Sempre que o Município realizar a construção de pontes e viadutos nasce, para os proprietários dos imóveis que se situam nas áreas vizinhas, a obrigação de pagar contribuição de melhoria.

( ) O valor da contribuição de melhoria, para cada sujeito passivo, será o obtido mediante divisão do custo total da obra pelo número de imóveis atingidos.

( ) O lançamento da contribuição de melhoria deverá ser feito quando executada total ou parcialmente a obra pública que justifica sua cobrança.


A

F, F, F


B

V, F, V


C

F, V, V


D

V, F, F


E

V, V, F

 
1
 
Gerar simulado