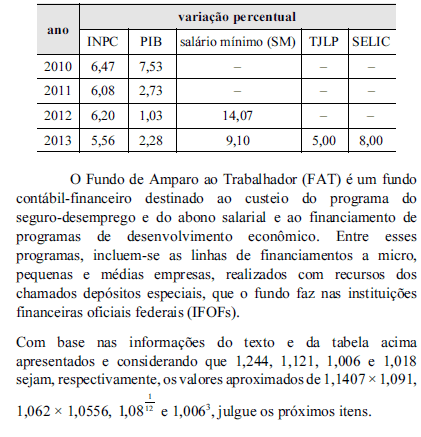
Se, em 2013, determinada linha de financiamento, operada
com os recursos dos depósitos especiais do FAT, tiver sido
ofertada a uma taxa de juros de 4,5% ao ano, e se, nesse ano,
as IFOFs tiveram de remunerar o FAT pela TJLP, então, no
citado ano, na referida linha, houve um custo igual ou superior
a 0,5% ao ano para o fundo ou para a IFOF, decorrente da
necessidade de equalização das taxas de remuneração.