







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Tendo em vista que as entidades podem usar os ciclos econômico-financeiro e operacional como fonte (instrumentos) para avaliar a eficiência de sua geração de caixa e mantença do equilíbrio financeiro, assinale a opção correta a respeito da gestão de caixa das entidades.
A entidade para avaliar se a geração de caixa está adequada, pode utilizar a demonstração do fluxo de caixa, já que ela retrata a posição financeira de momento do ativo circulante liquido de curto prazo.
Para que haja equilíbrio financeiro, é necessário haver: vinculação entre o grau de liquidez dos ativos e a ordem de exigibilidade dos passivos; positividade do capital circulante líquido para garantir segurança ao indicador.
No que tange à gestão dos custos, custo efetivo da dívida para as empresas tributadas pelo lucro presumido ou simples é o resultado da relação entre o resto da diferença despesas financeiras menos economia de impostos e o montante da dívida inicial.
A demonstração do valor adicionado é um dos instrumentos que permitem avaliar se a geração de caixa da empresa está adequada.
Em uma indústria, o cálculo da duração do ciclo operacional limita-se aos prazos médios de: compras; fabricação; venda dos produtos acabados.
Um requisito que se aplica exclusivamente ao hedge de fluxo de caixa é a divulgação de nota explicativa contendo
a descrição dos instrumentos financeiros designados para hedge e seus valores de mercado.
a exposição ao risco a que a entidade está sujeita e a origem de tal risco.
o saldo reconhecido no patrimônio líquido no período.
o saldo contabilizado de ativos financeiros renegociados.
O capital circulante líquido (CCL) é um indicador de liquidez que mede a capacidade da empresa de cumprir com seus compromissos de pagamento e de manter suas operações funcionando. O CCL é verificado pela diferença entre o ativo circulante (disponível, contas a receber, estoques e despesas pagas antecipadamente) e o passivo circulante (fornecedores, contas a pagar e outras exigibilidades do exercício seguinte) em um determinado momento. Acerca desse assunto, julgue os itens seguintes.
I Um aumento de capital em dinheiro não afetaria o CCL.
II Vendas de permanentes recebíveis a curto prazo não afetariam o CCL.
III O pagamento de fornecedores de matéria-prima não afetaria o CCL.
IV Um financiamento de longo prazo para a aquisição de uma loja não afetaria o CCL.
V A aquisição de um empréstimo bancário de curto prazo não afetaria o CCL.
Assinale a alternativa correta.
Apenas o item III está certo.
Apenas o item IV está certo.
Apenas o item V está certo.
Apenas os itens I e IV estão certos.
Apenas os itens II e V estão certos.
Considere as seguintes informações relativas a um município da federação, no mês de outubro de 2021:
Ao final do mês de outubro de 2021, o saldo da conta Caixa e Equivalentes de Caixa em Moeda Nacional (F) foi de:
R$ 14.000.
R$ 16.000.
R$ 17.000.
R$ 20.000.
R$ 22.000.
Se a unidade de fretes tiver sido financiada com recursos de terceiros, então, atualmente, ela não gera um resultado operacional de caixa para cobertura de juros dos credores.
Certo
Errado
A partir da análise da demonstração dos fluxos de caixa, o usuário da informação toma conhecimento de como a entidade financia suas atividades, descritas através dos fluxos operacional, de investimento e de financiamento.
Certo
Errado
Determinada empresa efetuou as seguintes transações no primeiro semestre de 2019:
• Aquisição de Imobilizado, no valor de R$ 120.000,00.
• Depreciações e amortizações, no valor de R$ 12.000,00.
• Ganho de capital na Alienação de Bens, no valor de R$ 295.000,00.
• Amortização de dívida refinanciada, no valor de R$ 8.000,00.
• Aquisição de máquinas e equipamentos, no valor de R$ 60.000,00.
• Pagamento de despesas operacionais, no valor de R$ 40.000,00.
Considerando apenas as transações acima, o saldo do Fluxo de Caixa consumido das atividades de Investimentos no semestre, evidenciado na Demonstração dos Fluxos de Caixa da empresa, foi de:
R$ 115.000,00.
R$ 168.000,00.
R$ 180.000,00.
R$ 295.000,00.
R$ 475.000,00.
Analise as assertivas abaixo em relação à Demonstração dos Fluxos de Caixa, segundo a NBC T 16.6 do Conselho Federal de Contabilidade:
I. Deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações do caixa e seus equivalentes nos fluxos das operações, dos investimentos e dos financiamentos.
II. O fluxo de caixa dos financiamentos inclui recursos de alienação de ativos não circulante.
III. Permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças da capacidade de manutenção do regular financiamento dos serviços públicos.
IV. O fluxo de caixa dos investimentos inclui os recursos relacionados à captação de amortização de empréstimos.
Quais estão corretas?
Apenas I.
Apenas I e III.
Apenas II e IV.
Apenas II, III e IV.
I, II, III e IV.
O Planejamento financeiro serve como um norteador das atividades da organização, com a intenção de atingir seus objetivos de curto e longo prazo. O planejamento financeiro envolve o orçamento de caixa e a projeção dos demonstrativos financeiros. Com qual objetivo o gestor financeiro elabora o orçamento de caixa?
Para se ter conhecimento das necessidades operacionais da empresa e providências de captação de recursos a longo prazo.
Para se ter conhecimento das necessidades financeiras da empresa e providências de captação de recursos de curto e longo prazo.
Para se ter conhecimento dos déficits de caixa e providências de captação de recursos a curto prazo.
Para que se possa utilizá-lo como base para o desenvolvimento das demonstrações financeiras
Para determinar excessos de caixa para investimento á longo prazo.
O ciclo de caixa é o período em que acontece a movimentação financeira dentro do ciclo operacional. Quanto maior for o ciclo de caixa, maior será o investimento em capital de giro para dar sustentação às atividades operacionais. Considerando-se a possibilidade de menor investimento em capital de giro, quais são as estratégias utilizadas para a minimização do ciclo de caixa?
Quitar antecipadamente as contas a pagar e retardar o recebimento das duplicatas a receber.
Girar mais rapidamente os estoques e retardar o pagamento das duplicatas a pagar.
Girar mais rapidamente os estoques, receber mais tarde as duplicatas a receber e pagar antecipadamente as duplicatas a pagar.
Girar mais rapidamente os estoques, receber antecipadamente as duplicatas a receber e retardar o pagamento das duplicatas a pagar.
Girar mais lentamente os estoques, receber antecipadamente as duplicatas a receber e retardar o pagamento das duplicatas a pagar.
Os fluxos de caixa operacionais são entradas de caixa geradas pela proposta de investimento a ser implementada. Para análise de viabilidade de um projeto de investimento, são considerados os Fluxos de Caixa Operacionais Incrementais (Fci). Assinale a alternativa que explique esse procedimento.
Os Fci consideram a diferença a ser proporcionada pela implementação da proposta.
Os Fci são dados contábeis.
Os Fci são dados relevantes.
Os Fci são utilizados para cálculo do custo dos recursos tomados.
Os Fci são dados efetivos.
Uma empresa apresentou os seguintes Balanços Patrimoniais encerrados em 31/12/20X0 e 31/12/20X1.
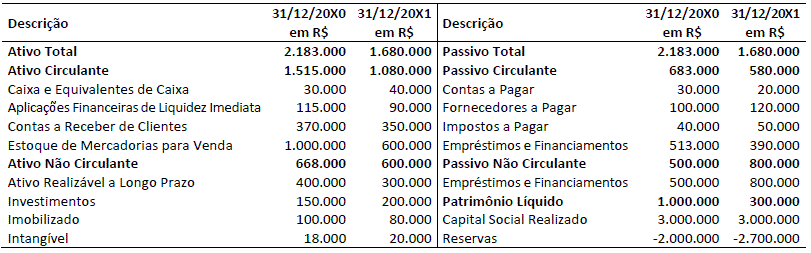
Considerando apenas os dados apresentados, assinale a alternativa correta.
O Capital de Giro Líquido diminuiu em R$ 332.000,00 de 20X0 para 20X1.
O Capital de Giro Líquido aumentou em R$ 108.000,00 de 20X0 para 20X1.
A Necessidade de Capital de Giro aumentou em R$ 440.000,00 de 20X0 para 20X1.
A Necessidade de Capital de Giro aumentou em R$ 1.200.000,00 de 20X0 para 20X1.
Sobre o método de avaliação de fluxo de caixa, é correto afirmar:
O valor presente da perpetuidade de uma empresa é menor quando se considera, além da taxa de desconto, o crescimento do lucro ao longo do período de perpetuidade.
A taxa de desconto dada pelo custo médio ponderado de capital (WACC) expressa o custo de oportunidade das várias fontes de capital ponderado pela participação destas na estrutura de financiamento do projeto.
Se o projeto A e o projeto B possuem um valor igual e constante de fluxo de caixa operacional e a mesma taxa de desconto, o valor presente do projeto A é maior do que o valor presente do projeto B se a vida útil do projeto A é mais curta do que do projeto B.
Se o projeto A e o projeto B possuem um valor igual e constante de fluxo de caixa operacional e a mesma vida útil e valores residuais, o valor presente do projeto A é maior do que o valor presente do projeto B.
O valor presente de um fluxo de caixa operacional é diretamente proporcional à taxa de desconto aplicada.
Qual o valor do Capital de Giro da Cia. Tudo Certo S/A?
R$ 7.000.000,00
R$ 8.000.000,00
R$ 12.000.000,00
R$ 5.000.000,00
R$ 2.000.000,00
A empresa Alfa vem apresentando, nos últimos três exercícios financeiros, índice de liquidez seca (ILS) inferior a 1. No mesmo período, a participação do estoque no ativo circulante passou de 30% para 50%, e a tendência é de crescimento nos próximos anos. Com base nessas informações, é correto concluir que
a perspectiva futura é de melhora no índice de liquidez geral.
as vendas da empresa estão aumentando.
indícios evidenciam que a empresa está enfrentando problemas de fluxo de caixa.
a empresa vem registrando prejuízos sucessivos.
o ativo circulante da empresa voltará a crescer nos próximos anos.
“O objetivo dessa demonstração é fornecer aos usuários das demonstrações contábeis, informações sobre os recebimentos e pagamentos de uma entidade, durante o período correspondente ao exercício financeiro, no caso do setor público.” Essa afirmação se refere ao Demonstrativo
Do resultado do exercício.
Da demonstração das variações patrimoniais.
Das variações do patrimônio líquido.
Do fluxo de caixa.
O fluxo de caixa decorrente das Atividades de Investimento e das Atividades de Financiamento apurado pela Cia. Batucada no primeiro semestre de 2018 foram, respectivamente, em reais,
109.000,00 e 45.000,00, positivos.
125.000,00 e 36.000,00, positivos.
100.000,00 e 61.000,00, positivos.
125.000,00 e 45.000,00, positivos.
109.000,00 e 36.000,00, positivos.
O fluxo de caixa decorrente das Atividades Operacionais gerado pela Cia. Batucada no primeiro semestre de 2018 foi, em reais,
11.000,00, negativo.
27.000,00, positivo.
26.000,00, negativo.
19.000,00, positivo.
57.000,00, positivo.



