







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
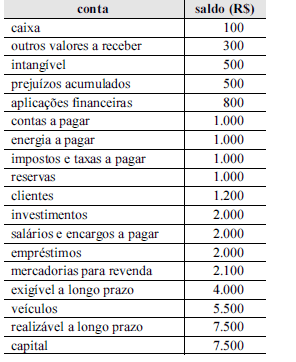
A partir das informações contidas na tabela acima, que se referem a uma empresa hipotética, é correto afirmar que o valor da necessidade de capital de giro dessa empresa, em reais, é igual a
Assinale a opção que apresenta os intervalos nos quais se encontram o capital circulante líquido e o índice de endividamento, respectivamente.
R$ 1.000 e R$ 3.000 ; 50% e 70%
R$ 5.000 e R$ 8.000 ; 30% e 50%
R$ 3.000 e R$ 5.000 ; 50% e 70%
R$ 5.000 e R$ 8.000 ; 40% e 70%
R$ 8.000 e R$ 11.000 ; 50% e 70%
O ativo não-circulante da empresa A é menor que o ativo circulante da empresa B.
Apenas duas das estruturas representam empresas com capital circulante líquido (CCL) superior a zero.
Com relação à análise dos fluxos de caixa, que é fundamental para se avaliar a situação financeira das empresas, assinale a opção correta.
O conceito de caixa operacional, no sentido amplo, considera como caixa somente as transações efetivamente realizadas em dinheiro.
A captação de empréstimos para financiar as expansões de determinada empresa contribui para aumentar o seu superávit operacional.
Para determinado projeto, o valor presente líquido é tanto maior quanto mais elevado for o investimento inicial por ele exigido.
Nas decisões de aceitar-rejeitar projetos, uma das desvantagens da utilização da taxa interna de retorno (TIR) deve-se ao fato de que um mesmo projeto pode apresentar múltiplas TIRs, dificultando, assim, a comparação entre investimentos.
O efeito tesoura apurado é negativo e corresponde a R$ 600.
A aquisição de instrumentos financeiros derivativos destinados à negociação será contabilizada no ativo circulante pelo valor de mercado. Esse registro não interfere no valor do capital circulante líquido da empresa adquirente.
O registro da aquisição do veículo no mês de novembro proporcionará redução no resultado do período, ao se apurar a despesa de depreciação do mês. Outro reflexo na estrutura patrimonial é a redução do índice de liquidez corrente e do capital circulante líquido do período.
A capacidade de geração de caixa ao longo do tempo é utilizada pelas empresas para orientar decisões de financiamento ou de aplicação dos excedentes gerados.
Com base nos indicadores financeiros GAO, GA e ML, é CORRETO afirmar
que, proporcionalmente, o ativo está gerando menor volume de receitas.
que o retorno sobre o ativo não tem relação com a ML nem com o GAO.
que o retorno sobre o ativo é 6,4%, 4,9% e 4,4%, respectivamente, para 2004, 2005 e 2006.
que a redução da margem líquida não é uma conseqüência do desempenho operacional.
O capital circulante líquido é negativo, de R$ 49.564,00.
O capital circulante líquido (CCL) sofrerá acréscimo quando a empresa obtiver empréstimo de longo prazo em uma instituição financeira. Além do acréscimo do CCL, ocorrerá aumento, também, no índice de liquidez corrente.
O capital circulante líquido obtido após a elaboração da DRE corresponde a R$ 6.755 negativos.
O pagamento de empréstimos de curto prazo reduzirá o total do ativo circulante e do passivo circulante. O capital circulante líquido sofrerá mudanças, mas o índice de endividamento não será afetado.
O giro do estoque é maior do que 1,35.
Com relação à utilização do Payback simples (sem descontar os valores futuros) na análise e avaliação de projetos, indique abaixo a afirmativa verdadeira
No tocante ao Índice de Lucratividade – IL, é falso afirmar
O IL é uma relação entre o VPL do fluxo de caixa e o investimento inicial
Quando o IL é maior que 1, significa que, segundo a taxa exigida, o investimento será recuperado e remunerado.
Se o IL é menor do que 1, o investimento poderá ser remunerado a uma taxa menor que a exigida.
O resultado do IL não é uma taxa de juros nem uma taxa percentual
Se o IL é igual a 1, o investimento será recuperado e remunerado, segundo a TIR do fluxo de caixa
Com relação ao Valor Presente Líquido - VPL do fluxo de caixa de um projeto, NÃO é correto afirmar.
Com relação ao Valor Presente Líquido – VPL do fluxo de caixa de um projeto, NÃO é correto afirmar.
Um VPL positivo indica que a remuneração do investimento supera a taxa de atratividade do investidor
Uma limitação do VPL é não visualizar a dimensão da riqueza a ser adicionada (ou destruída) pelo projeto
O VPL faz uma comparação do investimento realizado com o valor presente dos fluxos de caixa, gerados pelo projeto.



