







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quando uma empresa efetua a reavaliação de seus Imobilizados, o Capital Circulante Líquido e o Índice de Liquidez da mesma têm o seguinte comportamento, respectivamente:
diminui; diminui.
não altera; diminui.
aumenta; aumenta.
não altera; não altera.
A Companhia Blumenau apresenta ativo circulante de $ 80.000,00 e passivo circulante de $ 20.000,00. Seu quociente de liquidez corrente e seu capital de giro líquido são, respectivamente:
25% ; $ 60.000,00
25% ; $ 80.000,00
400% ; $ 60.000,00
400% ; $ 80.000,00
Na concessão de um empréstimo de curto prazo, a avaliação da liquidez é essencial. Com base nas informações abaixo,
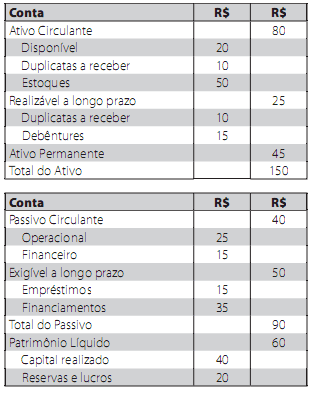
é verdadeiro afirmar que:
o índice de liquidez geral é menor do que 1, indicando difi culdades para a empresa saldar suas dívidas.
o índice de liquidez corrente é igual a 0,75.
o capital circulante líquido representa 50% do passivo circulante.
o índice de liquidez seca é menor do que o de liquidez corrente, devido ao alto valor dos estoques.
Considerando as informações abaixo apresentadas, assinale a opção que representa o valor do Capital de Giro Líquido (CGL).
Contas do Balanço Patrimonial em 31/12/X0
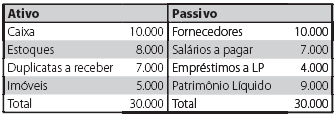
Valores em R$ 1,00
R$ 1.000,00
R$ 8.000,00
R$ 10.000,00
R$ 18.000,00
O Capital circulante líquido (CCL) é de:
750,00
20.250,00
57,250,00
(20.250,00) não há capital circulante líquido
O capital circulante líquido ou capital de giro líquido (ativo circulante – passivo circulante) consiste no excedente dos recursos permanentes (a longo prazo), próprios ou de terceiros, alocados pela empresa, em relação ao montante também aplicado a longo prazo.
Na análise de capital de giro, observa-se que os elementos circulantes apresentam, em geral, rentabilidade e divisibilidade menores que os ativos fixos, características que permitem o aporte de recursos nos itens de curto prazo em níveis variados e relativamente baixos, sendo possível a alocação de recursos no momento do surgimento das necessidades financeiras.
as diferenças acentuadas na velocidade dos ciclos de recebimento e de pagamento, em função de prazos de venda e de compra.
Assinale a opção que contém a frase incorreta.
A demonstração das origens e aplicações de recursos indicará as modificações na posição financeira da companhia.
As aplicações de recursos são representadas pelas diminuições no Capital Circulante Líquido.
As variações monetárias de dívidas de longo prazo são despesas que afetam o lucro mas não alteram o Capital Circulante Líquido.
Produtos da alienação de partes beneficiárias e de bônus de subscrição são também reservas de capital constituídas pelo ingresso de recursos que aumentam, o Capital Circulante Líquido.
Existem vários tipos de transações efetuadas que afetam o Capital Circulante Líquido, mas são representadas como origens e aplicações simultaneamente.
O equilíbrio operacional de uma empresa é determinado quando a capacidade de geração de receitas operacionais é suficiente para, a partir do investimento inicial em capital de giro, financiar as necessidades de giro do próximo ciclo operacional. Em situações normais, espera-se que o nível ideal de capital de giro, para sustentar as operações da empresa, possa ser mantido mediante transferências de receitas de um ciclo operacional para outro.
O nível e a importância do capital de giro variam em função das características de atuação de cada empresa mas não do desempenho da conjuntura econômica ou da relação entre risco (liquidez) e rentabilidade desejada.
O valor da variação do CCL é
R$ 200.950
R$ 199.900
R$ 150.700
(R$ 135.000)
(R$ 140.700)
O Capital Circulante Líquido pode ser representado:
apenas pelo valor do Patrimônio Líquido.
pela diferença entre o somatório do Resultado de Exercícios Futuros com o Patrimônio Líquido e o Passivo Exigível a Longo Prazo, e o somatório do Ativo Permanente com o Ativo Realizável a Longo Prazo.
pelo valor do Ativo Permanente.
pela aplicação de recursos para o pagamento de dívidas de curto prazo.
As informações a seguir foram extraídas da Demonstração de Origens e Aplicações de Recursos (DOAR) da Cia. Emboabas do Sul:
Ativo Circulante em 20X1 R$ 350.000,00
Passivo Circulante em 20X0 R$ 310.000,00
Passivo Circulante em 20X1 R$ 330.000,00
Sabendo que o Capital Circulante Líquido aumentou em R$ 60.000,00 no exercício de 20X1, deduz-se que o Ativo Circulante da companhia, no exercício de 20X0 montou, em R$, a
270.000,00
280.000,00
290.000,00
300.000,00
310.000,00
A empresa girou seu estoque mais de 10 vezes durante o exercício social.
A empresa Nove S/A efetuou as operações
abaixo listadas e, após a competente contabilização,
mandou elaborar a DOAR – Demonstração
das Origens e Aplicações de Recursos.
Operações:
01- compra a prazo de máquinas para o próprio
uso, no valor de R$ 15.000,00;
02- pagamento de um título no valor de
R$ 3.000,00;
03- compra de mercadorias por R$ 8.000,00 com
pagamento a longo prazo;
04- venda de ações de coligadas por R$ 6.000,00,
recebendo em cheque;
05- distribuição de dividendos de R$ 1.000,00,
para pagamento em 60 dias;
06- recebimento de receitas do mês no valor de
R$ 12.000,00;
07- pagamento de despesas do mês no valor de
R$ 7.000,00;
08- provisionamento para o imposto de renda
no valor de R$ 1.200,00;
09- registro das despesas de depreciação
no valor de R$ 800,00;
10- compra de móveis para uso, por R$ 6.000,00,
aceitando duplicatas, sendo dois terços com
vencimento a longo prazo.
Lendo a referida Demonstração, executada apenas
com os dados citados, certamente vamos encontrar:
Aplicações de Recursos no valor de R$ 27.000,00.
Aplicações de Recursos no valor de R$ 21.800,00.
Origens de Recursos no valor de R$ 22.000,00
Redução do Capital Circulante Líquido no valor de R$ 200,00
Aumento do Capital Circulante Líquido no valor de R$ 200,00.
Analisando as demonstrações financeiras da Cia. XYZ, apresentadas na questão número 21 acima, o Capital Circulante Líquido é de
R$ 310,00.
R$ 270,00.
R$ 425,00.
R$ 40,00.
R$ 30,00.
O capital circulante líquido é positivo, significando que há excesso de recursos a longo prazo com relação às aplicações a longo prazo.
Considerando, para a empresa Y, um ativo líquido de R$ 141.750 mil, o giro do ativo, calculado com a receita bruta, foi maior que 6.



