Questões de Concurso sobre Análise do fluxo de caixa


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
145 questões encontradas
Questões por página
20
Mais recentes
 
A análise dos fluxos de caixa é um instrumento fundamental de análise financeira das empresas. Com relação a esse assunto, assinale a opção correta.

A
Embora as informações sobre fluxo de caixa permitam avaliar a capacidade da empresa de distribuir dividendos, pagar juros e amortizar dívidas, elas não são adequadas para inferir-se sobre a liquidez e a solvência empresarial.

B
A apuração do fluxo de caixa no sentido restrito (método direto) não evidencia toda a informação, visto que se inicia com o lucro líquido ajustado e supõe que todo o lucro do período afeta diretamente o caixa.

C
O método do valor presente líquido (VPL) requer a definição prévia da taxa de desconto que será utilizada na atualização dos fluxos de caixa e, portanto, não identifica diretamente a taxa de rentabilidade (ou o custo) de uma operação financeira.

D
A taxa interna de retorno (TIR), por representar a rentabilidade média ponderada do fluxo de caixa, de acordo com o critério de juros compostos, também representa o ganho efetivo em cada período de tempo.

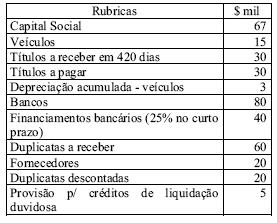
Com base no balancete de verificação apresentado e considerando que a empresa capte R$ 25.000,00 de empréstimos de longo prazo, é correto afirmar que o capital circulante líquido estará


A
abaixo de R$ 6.432,00.

B
entre R$ 16.568,00 e R$ 18.210,00.

C
entre R$ 18.300,00 e R$ 20.000,00.

D
entre R$ 20.050,00 e R$ 20.510,00.

E
acima de R$ 20.520,00.

O alongamento do ciclo econômico — definido como o tempo necessário à transformação dos insumos adquiridos em produtos ou serviços — contribui para reduzir, de forma significativa, as necessidades de capital de giro da empresa.


C
Certo

E
Errado

A Cia. Aresta registrou as seguintes transações em sua contabilidade num determinado exercício (em R$):
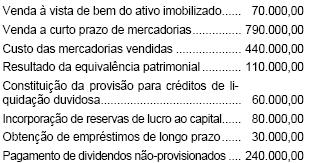
Imagem associada para resolução da questão

Considerando apenas essas informações, é correto concluir que o efeito das transações no aumento do capital circulante líquido da companhia foi, em R$:


A
340.000,00

B
260.000,00

C
230.000,00

D
210.000,00

E
150.000,00

O balanço patrimonial de uma empresa estava assim constituído
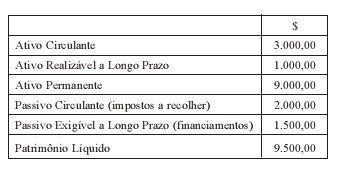
Imagem associada para resolução da questão


A

o seu capital próprio é de $ 13.000,00.


B

o capital de terceiros é de $ 1.500,00.


C

o capital circulante líquido é de $ 1.000,00.


D

o capital nominal é de $ 9.500,00.


E

o capital circulante próprio é de $ 9.500,00.

Balancete da Cia ALFA em 31.12.X5:

Imagem associada para resolução da questão

Considerando-se esses dados, o Capital Circulante Líquido-CCL e o Capital de Terceiros da Cia ALFA em 31.12.X5 totalizavam, respectivamente (em $ mil):


A
115 e 90;

B
90 e 157;

C
67 e 157;

D
55 e 60;

E
55 e 90.
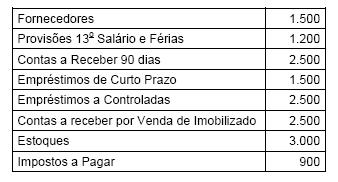
A Cia. Estrela possui as seguintes contas patrimoniais, dentre outras, com valores em reais:

Imagem associada para resolução da questão

Tendo como base somente essas informações, a necessidade de capital de giro da empresa é R$


A
1.200,00

B
1.600,00

C
1.900,00

D
2.100,00

E
2.500,00

O capital circulante líquido é utilizado para a elaboração e a análise da demonstração de origens e aplicação de recursos (DOAR). O valor do capital circulante líquido apurado no balancete corresponde a R$ 191.253,00.


C
Certo

E
Errado

Na análise de crédito, a classificação, conhecida como os 5 C's, da disposição para cumprir as obrigações; dos fluxos de caixas suficientes;das reservas financeiras; das garantias; e das condições econômicas gerais, refere-se respectivamente, às seguintes diretrizes:


A

caráter, capacidade, capital, colateral e condições;


B

caráter, capital, capacidade, condições e colateral;


C

colateral, capacidade, caráter, condições e capital;


D

capacidade, condições, capital, caráter e colateral;


E

capital, caráter, condições, colateral e capacidade.

Com o objetivo de determinar o valor de uma empresa, seus fluxos de caixa líquidos (entradas de caixa menos saídas de caixa) foram estimados conforme a tabela a seguir:
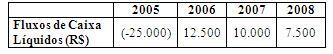

Imagem associada para resolução da questão

Assumindo como válidas essas projeções e supondo um custo de capital de 8% ao ano, o Valor Presente Líquido (VPL) da empresa é:


A
898,24;

B
900,69;

C
998,59;

D
1.000,26;

E
1.101,20.

Analisando a variação do CCL - Capital Circulante Líquido da empresa, pode-se afirmar que o valor do CCL


A
de 2002 é menor do que o apurado em 2000.

B
de 2001 é maior do que o apurado em 2000.

C
de 2000 é menor do que o apurado em 2002.

D
de 2002 é maior do que o apurado em 2001.

E
de 2001 é menor do que o apurado em 2002.
   
Gerar simulado