







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
241.000.
130.000.
-20.000.
60.000.
-130.000.
A avaliação da viabilidade financeira de projetos de investimentos é uma tarefa complexa e desafiadora que necessita de elementos para a utilização dos métodos de análise de investimentos e regras de decisão. Tais elementos são:
fluxos de caixa associados ao projeto e custo de oportunidade do capital.
fluxos de caixa de toda a empresa e custo dos recursos próprios adicionais.
fluxos de entradas das vendas a prazo e custo das mercadorias vendidas.
fluxos de disponibilidades dos financiamentos e custo dos recursos financiados.
fluxos de pagamentos dos investimentos e custo dos capitais emprestados.
Com base nos eventos a seguir, ocorridos na Cia. Luxiria Ltda., em janeiro de X4, apure o valor do Fluxo de Caixa gerado pelas Atividades Operacionais. Para esse cálculo leve em consideração os conceitos sobre a Demonstração dos Fluxos de Caixa.
Data | Operação | Valor em R$ |
02/01/X4 | Constituição da empresa em dinheiro | 10.000 |
05/01/X4 | Compra da sede da empresa | 1.000 |
10/01/X4 | Compra de equipamentos e móveis | 500 |
20/01 | Prestação de Serviços – receita auferida e recebida à vista | 3.500 |
28/01/X4 | Pagamento de salários | 1.500 |
30/01/X4 | Pagamento de Despesas diversas | 500 |
31/01/X4 | Aplicação de R$ 1.000 em fundos de investimentos de curto prazo que podem ser resgatados imediatamente sem perda de valor | 1.000 |
Assinale a alternativa que apresenta o valor do Fluxo de Caixa gerado pela Atividade Operacional da empresa em 31 de janeiro de X4, logo após o registro das operações realizadas pela empresa no referido período.
Fluxo de Caixa consumido pela Atividade Operacional de R$ 11.500,00.
Fluxo de Caixa gerado pela Atividade Operacional de R$ 1.500,00.
Fluxo de Caixa gerado pela Atividade Operacional de R$ 2.000,00.
Fluxo de Caixa consumido pela Atividade Operacional de R$ 1.500,0
Fluxo de Caixa gerado pela Atividade Operacional de R$ 11.500,00.
Quando se encontra uma taxa que zera o fluxo de caixa de um investimento, tem-se a taxa
proporcional.
nominal.
efetiva.
interna de retorno.
equivalente.
O administrador financeiro pode fazer uso de uma ferramenta para controlar a entrada e a saída de recursos, facilitando a gestão e identificando a situação financeira da organização. Essa ferramenta é
a taxa interna de retorno.
o fluxo de caixa.
a cadeia de valor.
o valor presente líquido.
A demonstração dos fluxos de caixa tem por objetivo apresentar aos seus diversos usuários as modificações ocorridas no Caixa, nos Bancos e nas Aplicações financeiras de liquidez imediata num prazo igual ou inferior a 90 dias. Na análise de tal demonstrativo pelo método direto, é possível identificar atividades operacionais, de investimento, de financiamento, de aumento líquido de caixa e equivalentes de caixa do período, bem como as variações do caixa e seus equivalentes. Assinale a alternativa que apresenta um componente das atividades operacionais de saída de caixa.
Aumento de fornecedores.
Aumento de mercadorias
Aumento de aplicações.
Aumento de Capital social.
Aumento de financiamento.
É um controle adotado pelo administrador financeiro que tem como objetivo básico, a projeção das entradas e saídas de recursos financeiros para determinado período, visando prognosticar a necessidade de captar empréstimos ou aplicar excedentes de caixa nas operações mais rentáveis para a empresa.
Fluxo de caixa.
Demonstrativo do Resultado do Exercício.
Contas a Pagar.
Balancete.
Uma empresa que calcula seu Imposto de Renda – IR e sua Contribuição Social sobre o Lucro Líquido – CSLL de acordo com o regime tributário conhecido como “Lucro Real”, está avaliando um projeto de investimento que prevê a aquisição de ativos imobilizados que custarão R$ 50 milhões e que possuem vida útil de 10 anos, período logo após o qual tais ativos apresentarão valores residuais contábil e de mercado nulos. Considerando que o método de depreciação permitido pela Receita Federal é o das Quotas Constantes e que a alíquota de “IR + CSLL” é de 34% a.a., o fluxo de caixa nominal anual economizado pela empresa devido a esse incentivo fiscal governamental é, em milhões de reais, igual a:
0,1;
1,7;
3,3;
5,0;
6,6.
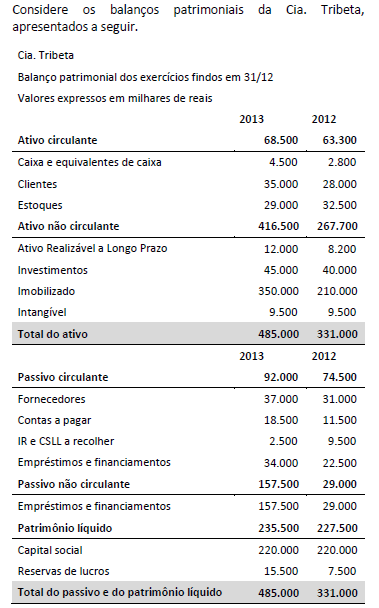
A análise dos balanços de 2012 e 2013 da Cia. Tribeta permite afirmar que:
Um modelo que pode ser utilizado para projetar fluxos de caixa livres para a empresa de um determinado projeto de investimento é aquele no qual tais fluxos são subdivididos em três componentes, gerando a seguinte igualdade: fluxo de caixa livre para a empresa = fluxo de caixa operacional (-) variação do capital de giro operacional líquido (-) gastos líquidos de capital. Portanto, os fluxos de caixa negativos que mais impactam negativamente o fluxo de caixa livre para a empresa são:
amortização financeira e investimentos de curto prazo;
amortização do ativo intangível e investimentos de longo prazo;
depreciação do ativo imobilizado e investimentos de curto prazo;
depreciação do ativo imobilizado e investimentos de longo prazo;
pagamentos do ciclo operacional e investimentos de longo prazo.
Ao avaliar o valor operacional atual de uma empresa, um analista de negócios dividiu as projeções de fluxos de caixa livre para a empresa em um período explícito de 4 (quatro) anos e em um período posterior de perpetuidade. Considerando que o valor operacional atual da empresa levando-se em conta apenas o período explícito é de R$ 10,76 milhões, que o último fluxo de caixa livre para a empresa projetado no período explícito é de R$ 5 milhões, que o custo médio ponderado de capital da empresa – CMPC é de 25% a.a., que se estima uma taxa de crescimento "g" para a perpetuidade de 5% a.a., e que o fator de atualização para 4 (quatro) anos de um fluxo de caixa futuro é de 41% para o CMPC informado (VP = 41%* VF); o percentual do valor operacional total atual da empresa que é gerado pelo período de perpetuidade é de:
5%;
10%;
25%;
41%;
50%.
Apesar de a análise de sensibilidade ser uma técnica muito utilizada em análise de projetos de investimento, a partir do momento em que o analista opta por um determinado cenário e fornece sua recomendação por meio da valoração via fluxo de caixa projetado, ele está abrindo mão dos outros cenários possíveis. Na prática, projetos podem ser mudados, adiados, ampliados, diminuídos; enfim, há uma gama de possibilidades que o método tradicional de fluxo de caixa descontado restringe a apenas uma, tendendo, assim, esse método a:
subavaliar o valor dos projetos, pois a opção da flexibilidade não deve ser precificada;
subavaliar o valor dos projetos, pois a opção da flexibilidade deve ser precificada;
superavaliar o valor dos projetos, pois a opção da flexibilidade não deve ser precificada;
superavaliar o valor dos projetos, pois a opção da flexibilidade deve ser precificada;
superavaliar o valor dos projetos, pois a opção da flexibilidade não existe.
Um analista está avaliando um projeto de investimento que tem como objetivo aumentar a capacidade de produção da sua empresa. Para tanto, a empresa terá de fazer uso de um depósito de sua propriedade, mas que hoje está alugado a um locatário. Se o projeto for aprovado, tal contrato de aluguel será extinto sem aplicação de multas; mas se o projeto não for aprovado, o inquilino continuará utilizando o espaço, mantendo o pagamento dos R$ 100 mil anuais atuais que são cobrados pelo aluguel. Quanto aos referidos R$ 100 mil, ao projetar os fluxos de caixa relacionados ao projeto de investimento em análise, o analista deverá:
considerá-los como fluxo de caixa projetado positivo;
considerá-los como fluxo de caixa projetado negativo;
ignorá-los, pois não haverá mais aluguel;
ignorá-los, pois não implicará saídas de caixa;
ignorá-los, pois o projeto pode não ser aprovado.
Existem projetos de investimento que preveem a recuperação do ambiente natural explorado ao final de sua vida econômica. Nesses casos, é comum que haja dois fluxos de caixa líquidos negativos na projeção dos fluxos de caixa do projeto, um no início e outro no final da sua vida econômica. O fato de haver esses dois fluxos de caixa negativos:
exige o uso da técnica de payback descontado;
exige o usa da técnica da Taxa Interna de Retorno Modificada;
dificulta o uso da técnica da Taxa Interna de Retorno;
inviabiliza o uso da técnica do Valor Presente Líquido;
inviabiliza o uso da técnica do Índice de Lucratividade Líquida.
“Demonstrativo que visa contribuir para o controle financeiro dos órgãos e entidades do setor público. Permite aos usuários a avaliação da situação de caixa e equivalentes de caixa, bem como as necessidades de liquidez em cenários futuros. Deve evidenciar as movimentações havidas no caixa e equivalentes nos fluxos das operações, dos investimentos e dos financiamentos.”
(Andrade, 2014.)
O conceito anterior refere‐se à demonstração contábil denominada
balanço financeiro.
balanço patrimonial.
balanço orçamentário.
demonstração de fluxo de caixa.
demonstração das variações patrimoniais.
A eficiente administração de caixa e do seu controle passa pelo bom entendimento do ciclo de caixa da empresa, uma vez que o controle do nível desse ciclo pode ser feito mediante intervenções nas atividades de produção, estocagem e política de vendas.
Nesse contexto e sob o enfoque exclusivo do controle de caixa, numa indústria, o aumento da sua produtividade, implicando menor prazo de produção, provocará o(a)
O capital circulante líquido de x2 e o índice de liquidez corrente de x1 representam, respectivamente,
365 e 2,03.
412 e 1,78.
549 e 1,87.
632 e 1,99.
680 e 1,53.
Considerando os conceitos de valor do dinheiro no tempo, pode-se afirmar que:
I. O valor futuro de uma anuidade vencida é sempre maior que o valor futuro de uma anuidade comum.
II. Uma perpetuidade é uma anuidade com vida finita, que fornece fluxo de caixa durante toda a vida do empreendimento.
III. A taxa interna de retorno de um projeto, quando inferior à taxa requerida pelo investidor, sempre indica que o investimento é atrativo.
Todas são verdadeiras.
Somente a II é verdadeira.
II e III são falsas.
Somente a I é falsa.
Todas são falsas.



