







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O objetivo da análise vertical é o de avaliar
a evolução real de cada uma das contas que compõem o todo.
o quociente da composição numérica dos elementos patrimoniais e de resultados.
a diferença absoluta entre os componentes patrimoniais e de resultados econômicos.
em termos relativos, as partes que compõem o todo e compará-las, no caso de análise de dois ou mais exercícios sociais.
Uma sociedade empresária apresentou o Balanço Patrimonial dos anos de 2011 e 2012.

Com base nos percentuais das análises verticais apresentados no Balanço Patrimonial acima, assinale a afirmativa CORRETA:
ocorreu um aumento de 9,33 pontos percentuais, na participação relativa do Ativo Não Circulante sobre o Ativo Total do ano de 2011, para 2012.
ocorreu um aumento de 9,34 pontos percentuais, na participação relativa do Ativo Circulante sobre o Ativo Total do ano de 2011, para 2012.
ocorreu uma diminuição de 0,60 pontos percentuais, na participação relativa do Passivo Circulante sobre o Passivo Total do ano de 2011, para 2012.
ocorreu uma diminuição de 7,23 pontos percentuais, na participação relativa do Patrimônio Líquido sobre o Passivo Total do ano de 2011, para 2012.
Qual a finalidade da Análise Vertical?
É dar uma ideia da representabilidade que um item ou subgrupo de uma demonstração financeira tem em relação a um determinado total ou subtotal tomado como base.
É apresentar a relação entre o período inicial e o último período.
É demonstrar a representatividade que um determinado período tem em relação aos demais períodos analisados.
É apresentar o resultado analisado dos períodos analisados trazendo benefícios para determinada empresa ou entidade pública.
A análise horizontal do Balanço Patrimonial levantado em 31-12-2011 mostrou que a conta de Clientes aumentou 40% em relação ao seu valor em 31-12-2010, que correspondeu a R$ 250.000,00. O total das vendas brutas da companhia realizadas a prazo nesse exercício foi R$ 1.080.000,00. Considerando-se o ano comercial, o prazo médio de recebimento das vendas a prazo foi, em dias, equivalente a
100.
120.
90.
80.
115.
Em uma análise vertical dos elementos patrimoniais da empresa X, o caixa e os equivalentes de caixa representaram, aproximadamente, 2% do ativo à disposição da empresa no final do exercício.
Na análise de demonstrações financeiras, aquela de participação percentual ou de estrutura dos elementos dos Demonstrativos Contábeis é à de
Indicadores Econômico-Financeiros.
Análise Horizontal Real (AHR).
Análise Horizontal (AH).
Análise Prospectiva (AP).
Análise Vertical (AV).
O fato de um analista estudar o crescimento ou a redução da participação relativa dos créditos exigíveis de curto prazo no total do passivo de uma empresa a partir da observação de uma série de demonstrativos sucessivos dessa empresa caracteriza a realização de uma análise simultaneamente vertical e horizontal.
Se uma análise horizontal mostra que a variação do ativo circulante no período final em relação ao período inicial é de 0,16 e a variação do passivo circulante é de 0,06, então o capital circulante líquido do período final é inferior ao do período inicial.
Em uma análise vertical de uma demonstração de resultado de exercício, o retorno operacional é obtido da relação entre o lucro após as deduções, os impostos e as contribuições com as vendas.
Sobre a análise vertical das demonstrações contábeis, é INCORRETO somente o que se expressa na alternativa:
O cálculo do percentual de participação relativa dos itens do ativo e do passivo é feito dividindo-se o valor de cada item pelo valor total do ativo ou do passivo.
Facilita a avaliação da estrutura do ativo e do passivo, bem como a participação de cada item da demonstração de resultado na formação do lucro ou prejuízo.
O cálculo do percentual de participação relativa dos itens da demonstração de resultado é feito dividindo-se cada item pelo valor da receita líquida, que é considerada como base.
Sua utilidade diminui sensivelmente se for utilizada conjuntamente com a análise horizontal.
A análise comparativa entre os valores de uma mesma conta ou de um grupo de contas, em diferentes exercícios sociais, indica que o analista fez uma análise
de índices
de valor
vertical
horizontal
patrimonial
Considere que um ente público tenha apresentado, ao longo dos três últimos exercícios, a seguinte situação (valores em R$ 1.000,00):
rubrica/ano | 2008 | 2009 | 2010 |
receita corrente líquida | 2.000 | 2.500 | 2.800 |
despesa de pessoal | 800 | 1.200 | 900 |
Nessa situação, efetuando-se a análise horizontal e considerando o exercício 2009 como base da série, é correto concluir que o índice da receita corrente líquida para 2008 foi 80 e o índice das despesas de pessoal para 2010 foi 0,75.
Certo
Errado
Consiste na decomposição, comparação, interpretação dos demonstrativos do estado patrimonial e do resultado econômico de uma entidade.
Análise de balanços.
Demonstrações contábeis.
Controle.
Auditoria.
Escrituração.
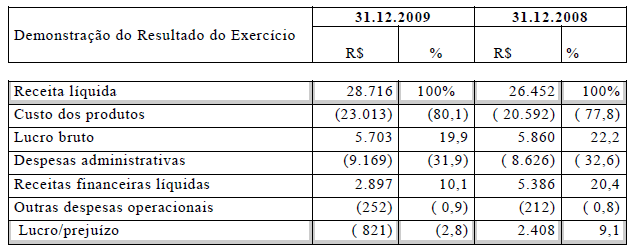
Com base na análise horizontal/vertical, assinale a afirmativa CORRETA.
A margem de lucro foi reduzida em 6,3 pontos percentuais.
O principal fator responsável pela redução da margem de lucro foi o aumento do custo dos produtos.
O principal fator responsável pela redução da margem de lucro foi a redução percentual do resultado operacional.
A margem de lucro foi reduzida em 11,9%.
principal fator responsável pela redução da margem de lucro foi o grande volume de despesas administrativas.
A fronteira eficiente de Markowitz pode ser descrita como a composição de carteira que apresenta o menor nível de risco, considerando-se determinado nível de retorno. Na tabela abaixo, a carteira composta por 20% do ativo A e 80% do ativo B tem variância superior a 0,50 e inferior a 0,51.
variância | |
variância (A) | 1,8 |
variância (B) | 0,8 |
covariância (A, B) | -0,25 |
correlação (A, B) | -0,21 |
Certo
Errado
O balanço patrimonial a seguir apresenta as informações contábeis da Cia. Industrial X em períodos distintos.
Cia. Industrial "X" - Balanço Patrimonial | |||||||
Ano T1 | Ano T2 | Ano T3 | Ano T1 | Ano T2 | Ano T3 | ||
ATIVO | R$ | R$ | R$ | PASSIVO | R$ | R$ | R$ |
ATIVO CIRCULANTE | 59.500,00 | 67.300,00 | 64.700,00 | PASSIVO CIRCULANTE | 3.250,00 | 4.100,00 | 860,00 |
Disponibilidades | 20.000,00 | 15.000,00 | 40.000,00 | Empréstimos | 3.000,00 | 3.800,00 | 460,00 |
Clientes | 35.000,00 | 40.000,00 | 23.300,00 | Obrigações Tributárias | 250,00 | 300,00 | 400,00 |
Estoques de Produtos | 4.500,00 | 10.500,00 | 400,00 | PASSIVO NÃO CIRCULANTE | 500,00 | 555,00 | 700,00 |
Despesas do exercício seguinte | 0,00 | 1.800,00 | 1.000,00 | Financiamentos | 500,00 | 555,00 | 700,00 |
ATIVO NÃO CIRCULANTE | 4.200,00 | 4.000,00 | 4.800,00 | PATRIMÔNIO LÍQUIDO | 59.950,00 | 66.645,00 | 67.940,00 |
ATIVO IMOBILIZADO | 4.200,00 | 4.000,00 | 4.800,00 | Capital social | 33.450,00 | 38.700,00 | 40.000,00 |
Máquinas e Equipamentos | 6.000,00 | 6.500,00 | 7.800,00 | Reservas de capital | 26.050,00 | 26.545,00 | 24.940,00 |
(-) Depreciação acumulada | -1.800,00 | -2.500,00 | -3.000,00 | Reservas de lucros | 450,00 | 1.400,00 | 3.000,00 |
TOTAL DO ATIVO | 63.700,00 | 71.300,00 | 69.500,00 | TOTAL DO PASSIVO + PL | 63.700,00 | 71.300,00 | 69.500,00 |
Considerando as informações apresentadas acima e com base na análise vertical e horizontal, assinale a opção correta.
No ano T3, o valor do passivo não circulante tem representatividade igual a zero quando relacionado com o somatório dos valores totais do passivo e do patrimônio líquido daquele ano.
No ano T1, o valor do ativo não circulante representava mais de 6% do total dos ativos.
No ano T3, o valor do ativo circulante representa mais de 95% do total dos ativos do mesmo ano.
O valor do passivo circulante no ano T1 tem maior representatividade percentual do que o valor do passivo circulante do ano T2, levando-se em consideração que cada um dos percentuais foi calculado em relação ao somatório dos valores totais do passivo e do patrimônio líquido dos seus respectivos anos.
O valor do patrimônio líquido do ano T2 representa mais de 95% do somatório dos valores totais do passivo e do patrimônio líquido do mesmo ano.
Com base nos dados da Tabela 1 e sabendo-se que não houve alteração no capital social, assim como não houve movimentação de reservas da empresa de 2008 para 2009, pode-se inferir que:
O passivo a descoberto é de $180.
A variação dos ativos de 2008 para 2009 é de $50.
O Patrimônio Líquido de 2008 e 2009 é, respectivamente, de $120 e –$120.
Provavelmente houve um prejuízo de $60 no exercício de 2009.
Não é possível qualquer inferência com os dados apresentados.
Os fatos a seguir ocorreram durante o mês de janeiro em determinada empresa.
Data | Fato |
2 | Integralização de capital em dinheiro no valor de R$100.000,00 |
5 | Depósito realizado na conta-corrente da empresa no valor de R$50.000,00 com recursos oriundos do caixa. |
8 | Compra de mercadorias à vista, em dinheiro, no valor total de R$8.000,00. |
10 | Prestação de serviços com recebimento à vista, em dinheiro, no valor de R$10.000,00. |
15 | Pagamento à vista, em cheque, de despesas operacionais no valor de R$3.500,00. |
20 | Pagamento à vista, em dinheiro, de despesas administrativas no valor de R$5.000,00. |
25 | Venda, a prazo, de todo o estoque de mercadorias pelo valor total de R$18.000,00. |
25 | Baixa de todo o estoque pelo critério da média ponderada móvel |
31 | Apropriação mensal dos salários no valor de R$3.000,00. |
Considerando que o balanço patrimonial no dia 31 e a demonstração do resultado de janeiro foram apurados com base nos fatos apresentados e em observância aos princípios fundamentais de contabilidade estabelecidos pelo Conselho Federal de Contabilidade, assinale a opção correta.
No fim do mês de janeiro, o valor de custo das mercadorias vendidas foi de R$18.000,00.
O valor total das despesas referente ao mês de janeiro foi de R$8.500,00.
O valor total das receitas em janeiro foi de R$18.000,00.
O valor total dos bens e direitos é de R$119.500,00.
O saldo final da conta Caixa é maior em R$500,00 que o saldo final da conta Bancos Conta Movimento, ambos comparados no dia 31 de janeiro.
Assinale a opção que apresenta o objetivo da análise das demonstrações contábeis.
Criar um plano de contas para padronizar o processo de escrituração das informações contábeis.
Elaborar os demonstrativos contábeis.
Emitir opinião, por meio de amostragem, acerca das demonstrações contábeis; isto é, se elas estão ou não consonantes com os princípios contábeis, as Normas Brasileiras de Contabilidade e a legislação pertinente.
Escriturar os fatos contábeis no livro Diário.
Extrair informações das demonstrações contábeis para a tomada de decisões.



