





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base no Balanço Patrimonial, assinale a alternativa que indica o porcentual de variação ocorrido no Ativo Permanente entre os exercícios 2005/2004
11,99%.
5,54%.
6,27%.
9,54%.
11,35%.
Dentre as principais técnicas de análise de balanços, assinale a alternativa que identifica a análise por meio da qual se faz a comparação entre os valores de uma mesma conta ou grupo de contas em diferentes períodos, constituindo um processo de análise temporal que é desenvolvida por meio de números índices.
Análise horizontal
Análise vertical
Análise por indicadores
Análise por quocientes
Análise por diagrama de índices
Leia com atenção as informações abaixo a respeito da rentabilidade de uma empresa:
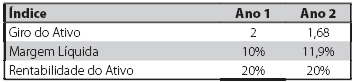
A partir dessas informações é correto afirmar que:
a variação do ativo total foi igual à variação do lucro líquido, no período em exame.
a empresa passou a vender mais para cada R$ investido no ano 2, em relação ao ano 1.
o aumento da margem líquida, combinado com a queda do giro do ativo, indica que o valor das vendas cai no ano 2, em relação ao ano 1.
a lucratividade para cada R$ vendido cai no ano 2, em relação ao ano 1.
O quadro a seguir demonstra, em parte, a evolução das receitas totais de uma empresa e sua respectiva análise horizontal, por meio de números índices:
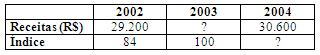
neutra, ou seja, o saldo do 1º ano foi o mesmo do 3º ano.
negativa em 30%.
negativa em 9%.
positiva em 9%.
positiva em 30%.
O processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupo de contas com um valor afim ou relacionável, identificado no mesmo demonstrativo, é denominado:
Análise por Quociente.
Análise Gerencial.
Análise Vertical.
Análise Horizontal.
A análise horizontal realizada na empresa Senvocação S.A. apresentou um crescimento do ano de 2003 para 2004 de 10% no Grupo do Ativo Circulante. O Grupo do Passivo Circulante decresceu 8% e o Passivo Realizável a Longo Prazo cresceu 10%. Assim pode-se concluir que o
capital de terceiros de Longo Prazo cresceu 10%.
índice de liquidez corrente manteve-se o mesmo.
índice de liquidez geral cresceu 10%.
endividamento geral decresceu 2%.
índice de capital de terceiros aumentou 2%.
Na análise da evolução horizontal do lucro bruto de uma determinada empresa em cinco exercícios seqüenciais, em que o primeiro deles é o exercício-base da análise, a série 50,3; 65,2; 70,1 e 85,4 de números-índices para os exercícios subseqüentes ao primeiro indica que a empresa apresentou sucessivos aumentos no valor contábil de seu lucro bruto no período examinado e que todos esses valores são superiores ao lucro bruto do primeiro exercício.
Um balanço levantado puramente em valores correntes, mesmo sendo válido em um momento determinado, só seria comparável com outro levantado em data diferente, pelo mesmo critério, se não tivesse havido variações nos níveis de preços da economia.
As demonstrações contábeis contêm todos os dados e informações necessárias e suficientes para as conclusões sobre o desempenho retrospectivo, presente e futuro da empresa analisada.
A análise das demonstrações financeiras visa fundamentalmente ao estudo do desempenho econômico-financeiro de uma empresa em um período anterior, para diagnosticar sua posição atual e produzir resultados que subsidiem a previsão de tendências futuras.
O orçamento difere do planejamento estratégico, entre outros aspectos, pelo fato de ser estruturado por centro de responsabilidade, ao passo que esse último é essencialmente estruturado por linha de produto, incluindo outros programas.
A qualidade da informação e a obtenção de conclusões mais realistas mediante a análise vertical das demonstrações financeiras, quando realizadas em contextos inflacionários, dependem crucialmente do processo de indexação dos valores analisados.
A Análise Horizontal da conta Disponibilidades da CIA BETA, representada por seus números índices, é apresentada no quadro a seguir:
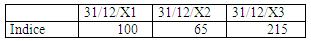
Sabendo-se que o valor das Disponibilidades em 31/12/X1 era de R$ 5.500, é correto afirmar que:
em relação a X1, as Disponibilidades diminuíram 65% em X2, mas aumentaram 215% em X3;
em relação a X1, as Disponibilidades diminuíram 35% em X2, mas aumentaram 215% em X3;
em relação a X1, as Disponibilidades diminuíram 35% em X2, mas aumentaram 115% em X3;
em relação a X1, as Disponibilidades diminuíram 65% em X2, mas aumentaram 115% em X3;
o valor das Disponibilidades em 31/12/X3 é R$ 17.325.
A Análise Vertical da Demonstração do Resultado do Exercício (DRE) da Cia Gama é apresentada no quadro a seguir:
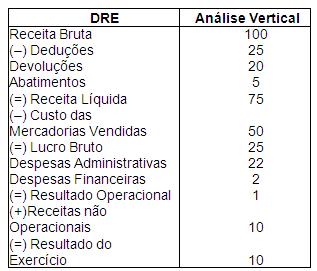
Considerando essas informações, NÃO é correto afirmar que:
as Devoluções são muito expressivas, impactando a Receita Líquida de Vendas;
as Despesas Operacionais representam 24% das vendas;
o Resultado do Exercício é fortemente afetado pelas Receitas não Operacionais;
a redução das Despesas Operacionais não é relevante para a melhoria do Resultado do Exercício
o Custo das Mercadorias Vendidas consome 50% das Receitas de Vendas.
Para fornecer elementos suficientes a um diagnóstico preciso de uma determinada empresa, o processo de análise econômico-financeira deve ser complementado com uma comparação temporal — evolução nos últimos anos — e setorial — principais concorrentes e média do mercado do setor — dos indicadores levantados.
O objetivo da análise das demonstrações financeiras é avaliar os reflexos das decisões tomadas pela empresa analisada sobre sua liquidez, estrutura patrimonial e rentabilidade.
Na contabilidade gerencial, a análise da estrutura da demonstração de resultados e do balanço patrimonial, buscando evidenciar as participações dos elementos patrimoniais e de resultados dentro do total, é denominada:
avaliação final;
análise horizontal;
comparação setorial;
análise vertical;
avaliação setorial.
Quanto à análise horizontal, é correto afirmar que, EXCETO:
Mostra a evolução de cada conta das demonstrações financeiras.
Permite tirar conclusões sobre a evolução da empresa.
Pode mostrar que a empresa investe, prioritariamente, em bens do ativo permanente.
Mostra o percentual da cada conta e sua real importância no conjunto.
Considere os dados da tabela a seguir:
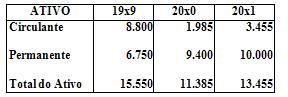
Ao proceder-se a uma análise horizontal nos valores do ativo total, pode-se afirmar que, tomando por base o valor referente ao ano de 19x9, o índice referente ao ano de 20x1 é:



