Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

600% e 10%
500% e 70%
500% e 10%
400% e 70%
400% e 10%
Suponha que, em uma análise horizontal, se tenha comparado a evolução das despesas operacionais de uma empresa com a das vendas líquidas e que os valores correspondentes ao período-base tenham sido, respectivamente, de R$ 3.000.000,00 e R$ 1.200.000,00. Se, no período seguinte, o índice das despesas aumentou o dobro da proporção das vendas, tendo alcançado R$ 1.800.000,00, então o índice das vendas, nesse período, foi correspondente a 75.
Certo
Errado
Antes de se iniciar a análise de demonstrações financeiras, muitas vezes é necessário fazer ajustes de simplificação e padronização que, não podem promover reclassificação de contas.
A Cia. Manhattan S/A apresentou os seguintes demonstrativos, com valores em reais:
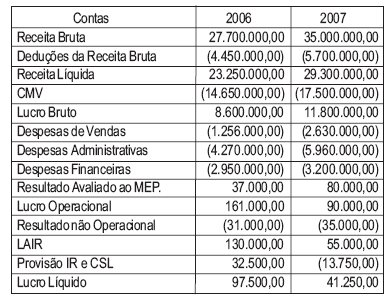
Com base exclusivamente nos dados acima, o percentual de variação do lucro líquido (análise horizontal) do exercício de 2007, em relação a 2006, foi

Considerando-se que o estoque inicial da empresa corresponda a R$ 6.800,00, é correto concluir que o giro do estoque é
inferior a 1,75.
superior a 1,76 e inferior a 2,06.
superior a 2,07 e inferior a 2,77.
superior a 2,78 e inferior a 3,48.
Considere os dados parciais extraídos dos Balanços Patrimoniais da Companhia Via Láctea S/A encerrados em 31.12.2006 e 31.12.2007, respectivamente.
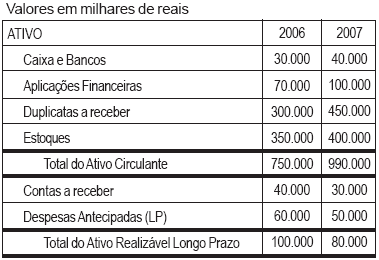
Com base nos dados acima, pode-se afirmar que a variação de 2007 em relação a 2006 (análise horizontal anual) do saldo da conta Estoques foi de
12,42%
14,29%
15,71%
40,40%
85,71%
É CORRETO afirmar que a técnica contábil que trata da avaliação da situação real do patrimônio, em termos de capacidade financeira, desempenho operacional, sobrevivência da entidade e de suas possibilidades de expansão e desenvolvimento denomina- se
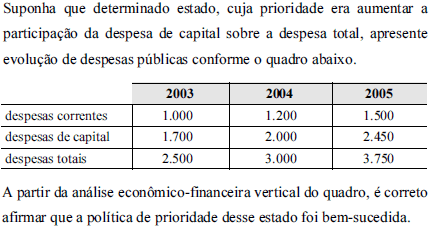
Suponha que uma empresa apresente a seguinte situação em três momentos sucessivos (valores em R$ 1.000,00):

Enquanto um índice pode informar, por exemplo, que uma empresa está em baixa liquidez, a análise vertical/horizontal apontará o item que:
compreende o principal credor e como se alterou a participação nos últimos exercícios
eventualmente, tenha crescido desproporcionalmente
é o Responsável pelo alto endividamento
determina a condição financeira da empresa
é o responsável pelo não pagamento das dívidas da empresa
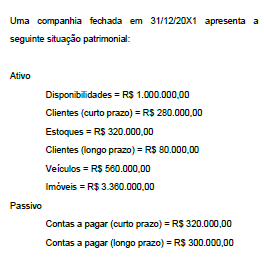
Ao final de um exercício social, uma empresa apresentou as seguintes informações parciais de seu Balanço:
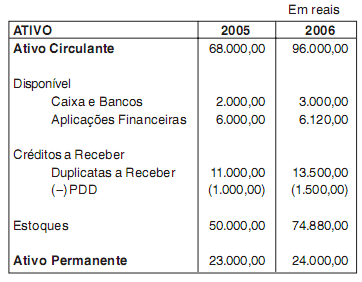
Fazendo a análise vertical em 2006, é correto afirmar que as disponibilidades apresentam, em relação aos ativos correntes, uma participação de:
O lucro obtido no período avaliado proporciona uma rentabilidade sobre o capital investido da ordem de 45%.
Com base no Balanço Patrimonial, assinale a alternativa que indica o Grau de Imobilização do Ativo Permanente.
R$ 3,87.
R$ 5,64
R$ 0,08.
R$ 0,63.
R$ 0,15
A afirmação de que o ativo permanente cresceu na participação dos investimentos da empresa de 45% no período 1 para 60% no período 2 é facilitada pela técnica de Análise de Demonstração Financeira:
Análise Vertical.
Análise Horizontal.
Índice de Liquidez.
Índice de Rentabilidade.
Índice de Atividade.
A tabela apresentada a seguir apresenta a evolução da conta "estoques" da CIA ALFA:
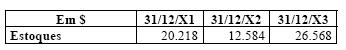
o índice referente ao exercício de X2 é –38;
os estoques caíram 62% em X2, em relação a X1;
o índice referente ao exercício de X3 é 31;
os estoques aumentaram 131% em X3, em relação a X1;
o índice referente ao exercício de X3 é 131.
Os saldos das disponibilidades da Cia. Horizontal são: ano 1: R$20.000,00; ano 2: R$25.000,00; ano 3: R$35.000,00 e ano 4: R$29.750,00. Ao elaborarmos a análise horizontal anual, teremos a seguinte evolução desse subgrupo de contas:
25%; 40% e -15%
20%; 75% e 48,75%
25%; 40% e 15%
20% e 40%
25% e 80%
Na análise vertical, é possível identificar-se a relevância de cada conta em relação a um todo, seja ela de aplicação, seja de recurso. A análise horizontal é indicada para o estudo de tendência ou de comportamento de determinado item de balanço ou de resultado.
A técnica de Análise Horizontal de Demonstrações Financeiras permite constatar a partir do Balanço Patrimonial que:
o lucro líquido do período aumentou em 8%.
a conta clientes cresceu 15% em relação ao período anterior.
o giro de contas a receber duplicou em relação ao período anterior.
houve aumento das vendas a prazo em relação às vendas à vista.
o passivo circulante representa 50% das fontes de recursos da empresa.