







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária apresentava os seguintes índices de endividamento geral e de composição do endividamento, nos anos de 2014 a 2016:
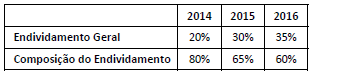
Sobre essa sociedade empresária, assinale a afirmativa correta.
Considerando-se que a principal atividade da Cia. Comercial Ltda. é o comércio de mercadorias, a melhor avaliação da evolução do Quociente de Imobilização do Capital, apurado para os períodos de X4, X5 e X6 é:
A Cia. Comercial Ltda. nos últimos anos, e especialmente em X6, vem operando com o Índice de Imobilização do Capital demasiadamente elevado, já que o capital de giro próprio é de grande necessidade para suas atividades.
A Cia. Comercial Ltda. está com um elevado Índice de Imobilização do Capital, o que tem assegurado um grande capital de giro para impulsionar suas atividades comerciais.
Os dados comparativos dos Balanços dos três últimos anos da Cia. Comercial Ltda. demonstram que os negócios da empresa estão evoluindo em razão dos baixos índices de Imobilização do Capital.
O Índice de Imobilização do Capital dos últimos três anos da Cia. Comercial Ltda. está condizente com o seu ramo de atividade.
Os baixos Índices de Imobilização do Capital da Cia. Comercial Ltda. demonstram que a empresa tem aplicado a maior parte de seus recursos próprios no capital de giro da empresa.
Em relação ao Plano de Regularização de Solvência (PRS), julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O PRS deverá ser apresentado pela supervisionada, sempre que for apurada insuficiência do Patrimônio Líquido Ajustado (PLA) e o Capital Mínimo Requerido (CMR).
II. O prazo máximo para a apresentação do PRS à Susep é de 45 (quarenta e cinco) dias a contar da data da constatação da insuficiência do PLA em relação ao CMR.
III. O PRS deverá ser submetido à aprovação pela diretoria e, se houver, pelo conselho de administração ou conselho deliberativo da supervisionada, bem como sujeitar-se-á a deliberação da Diretoria de Supervisão de Solvência da Susep.
IV. O PRS deverá identificar os fatores que contribuíram para a insuficiência do PLA em relação ao CMR.
V. O PRS será objeto de avaliação dos auditores independentes os quais deverão emitir relatório circunstanciado sobre a adequação das propostas de ações corretivas a serem adotadas pela supervisionada, conforme previsto na Regulamentação da Susep.
Assinale a sequência CORRETA:
V, F, V, V, F
V, F, V, F, V.
F, V, V, F, F.
F, F, V, V, F.
A leitura prévia e as análises de estrutura e evolução permitirão extrair mais informações do demonstrativo de Balanço Patrimonial e da Demonstração dos Resultados, assim como de outros demonstrativos contábeis de acordo com a Lei nº 11.638/2007 e nº 11.941/2009. As demonstrações contábeis, a exemplo do Balanço Patrimonial e a da Demonstração dos Resultados, além de demonstrarem a estrutura, trazem informações importantes sobre a situação e o histórico da empresa, informações estas que podem ser encontradas a partir de uma leitura prévia e também com base em análises. Para identificar a situação econômico-financeira, entretanto, utilizam-se indicadores financeiros. No quadro a seguir, apresentam-se os indicadores financeiros de uma empresa. Analise-os, relacionando-os às afirmações a seguir, marque V para as verdadeiras e F para as falsas.
Indicadores financeiros | 20X2 |
Índice de liquidez corrente Grau de endividamento total Grau de imobilização Capital de giro líquido | 0,83 0,72 1,08 $ –13.000,00 |
( ) O índice de liquidez corrente demonstra a capacidade de pagamento das obrigações de curto prazo com os recursos realizáveis no curto prazo. Em 20X2, a empresa demonstra ter liquidez suficiente para honrar com os seus compromissos de curto prazo.
( ) O grau de imobilização demonstra se a empresa tem realizado investimentos fixos com recursos de longo prazo que são os mais apropriados. Em 20X2, este indicador demonstra que a empresa utilizou fontes apropriadas para realizar seus investimentos fixos.
( ) O capital de giro líquido demonstra o montante de capital de giro existente na empresa. Em 20X2 a empresa possuía $13.000 de capital de giro próprio.
( ) O grau de endividamento total demonstra o comprometimento do capital próprio da organização em relação as suas obrigações de longo prazo. Em 20X2, indica que a empresa teve uma boa gestão de suas dívidas, pois está abaixo de 1,00.
A sequência está correta em
V, V, F, V.
F, V, F, V.
F, F, F, V.
F, V, V, F.
A política de financiamento de uma empresa consiste na definição da estrutura financeira mais adequada, implicando na escolha dos recursos mais apropriados às necessidades da organização em termos de liquidez, custo e risco financeiro.
Nesse contexto, avalie as afirmativas a seguir, assinalando com V as verdadeiras e com F as falsas.
( ) As principais fontes de financiamento de curto prazo fazem parte de três grupos: crédito de fornecedores, crédito bancário e factoring.
( ) As subscrições de debêntures são operações de captação de recursos oficiais alocados para o financiamento de atividades de interesse nacional, com encargos financeiros reduzidos.
( ) No Brasil, a maioria das empresas opera com baixos níveis de endividamento, quando comparados com os de empresas de outros países, porque as taxas de juros são muito elevadas e em virtude da escassez de capitais de longo prazo disponíveis.
( ) O financiamento interno é uma fonte de recursos não onerosa e não reembolsável e, por essa razão, é a principal fonte de recursos para a maioria das empresas.
Assinale a sequência CORRETA.
V F V V
V V F F
F V F F
F V V F
Qual o Quociente de Cobertura Total do Balanço de X6 e o que ele demonstra acerca da empresa?
O quociente é de 85,40, ou seja, para cada unidade monetária de dívida, existem 85,40 unidades monetárias de ativo. Este quociente demonstra que a empresa passa por sérios riscos de insolvência e, por esta razão, dificilmente conseguiria um empréstimo para injetar capital de giro na empresa.
O quociente é de 85,40, ou seja, para cada unidade monetária de dívida, existem 85,40 unidades monetárias de capital próprio. Este quociente demonstra que a empresa tem grande capacidade para solver seus compromissos e poderá se beneficiar dessa situação para obter um empréstimo para injetar capital de giro na empresa.
O quociente é de 86,40, ou seja, para cada unidade monetária de dívida, existem 86,40 unidades monetárias de ativo. Este quociente demonstra que a empresa NÃO tem capacidade para solver seus compromissos e, por esta razão, dificilmente conseguiria um empréstimo para injetar capital de giro na empresa.
O quociente é de 86,40, ou seja, para cada unidade monetária de dívida, existem 86,40 unidades monetárias de ativo. Este quociente demonstra que a empresa tem grande capacidade para solver seus compromissos e poderá se beneficiar dessa situação para obter um empréstimo para injetar capital de giro na empresa.
O quociente é de 82,00, ou seja, para cada unidade monetária de dívida, existem 82,00 unidades monetárias de ativo. Este quociente demonstra que a empresa tem grande capacidade para solver seus compromissos e poderá se beneficiar dessa situação para obter um empréstimo para injetar capital de giro na empresa.
O quadro apresenta em sua coluna da esquerda o indicador contábil-financeiro e na coluna da direita a definição.
Indicador | Definição |
1. Índice de liquidez geral | I. faz uma relação dos ativos de maior liquidez no ativo circulante, excluindo-se os estoques, com as obrigações compostas no passivo circulante. |
2. Índice de liquidez seca | II. resulta da razão entre o passivo circulante e a soma do passivo circulante com o não circulante. |
3. Composição do endividamento | III. resulta da razão entre a soma do ativo circulante acrescido do realizável a longo prazo e o passivo circulante acrescido do exigível a longo prazo. |
4. Margem líquida | IV. apresenta o lucro líquido como proporção das vendas líquidas. |
A correta correlação entre o indicador contábil-financeiro e sua definição está em
1-I; 2-III; 3-IV; 4-II.
1-III; 2-II; 3-I; 4-IV.
1-I; 2-II; 3-IV; 4-III.
1-IV; 2-I; 3-II; 4-III.
1-III; 2-I; 3-II; 4-IV.
Os balanços patrimoniais de uma entidade, relativos aos exercícios de 2015 e 2016, demonstraram um Ativo Total sem variações de um exercício para outro, totalizando R$ 450.000,00. Observou-se que o Passivo Exigível cresceu 12% em 2016 quando comparado com 2015. Considerando esses dados, assinale a alternativa correta.
Ocorreu aumento do capital circulante líquido.
O capital próprio da entidade aumentou em 12%.
O índice de liquidez corrente aumentou em 12%.
O índice de Participação de Capital de Terceiros aumentou de 2015 para 2016.
Para cada R$ 1,00 de capital próprio investido, a entidade adquiriu de terceiros R$ 1,12 em 2016.
A empresa PMB apurou, ao final do exercício de X1, o saldo em milhões de $ 10.000 em ativos (sendo 50% circulante), $ 4.000 em passivos (sendo 80% Não Circulante). Adicionalmente, apurou um lucro de $ 600. No exercício imediatamente anterior (X0), o volume de ativos foi de $ 8.000 e o de passivo $ 5.000, sendo todas as demais premissas iguais. Diante das informações disponíveis, analise as afirmativas abaixo:
I- O retorno sobre os ativos, no exercício de X1, foi de 6%.
II- Após a análise horizontal, verificou-se um aumento no PL de 100%.
III- O Índice de Liquidez Geral, no exercício de X1, foi de $ 2,50 e de R$ 1,60 no exercício de X0.
IV- A participação do capital de terceiros, em X1, foi de R$ 1,67 e de R$ 0,67 no exercício de X0.
V- Os retornos sobre o patrimônio líquido nos exercícios de X1 e X0, foram, respectivamente, 10% e 20%.
Estão corretas as afirmativas
I, III e V.
I, II e IV.
II, III e V.
II, IV e V.
O grau de endividamento da companhia em relação ao total de seus ativos em 31.12.2015, em porcentagem, foi:
243%.
153%.
65%.
41%.
35%.
Incrementos no valor do capital de giro líquido de uma empresa aumentam o risco de insolvência técnica dessa empresa.
Certo
Errado
A Empresa Brasileira apresentou em 31/dez./2015 um saldo no grupo do Ativo Circulante de R$ 14.500,00, e no Passivo Circulante de R$ 10.500,00. As Disponibilidades somaram R$ 8.500,00. O Ativo Não Circulante totalizou R$ 14.200,00 e o Passivo Não Circulante apresentou um saldo de R$ 8.700,00. A Receita do referido período totalizou R$ 30.000,00 e o Lucro Bruto um saldo de R$ 8.000,00. Analisando os dados apresentados calcule a Liquidez Corrente (LC), Liquidez Imediata (LI), Endividamento Geral (EG) e a Margem Bruta (MB) da Empresa Brasileira. Assinale a alternativa correta.
LC = 0,72; LI = 0,81; EG = 0,67; MB = 0,27
LC = 1,38; LI = 0,81; EG = 0,67; MB = 0,27
LC = 1,38; LI = 0,81; EG = 0,67; MB = 3,75
LC = 0,72; LI = 1,23; EG = 0,67; MB = 3,75
LC = 1,38; LI = 1,50; EG = 1,50; MB = 0,27
A Cia. Alpha apresentou, nos exercícios X1 e X0, os respectivos saldos das contas do ativo e passivo, conforme a tabela abaixo. Sabe-se ainda que o resultado auferido no ano X1 foi de $50 e X0 de $25.
Grupos de Contas | X1 | X0 |
Ativo Circulante | 150 | 100 |
Ativo Não Circulante | 350 | 200 |
Passivo Circulante | 50 | 25 |
Passivo Não Circulante | 250 | 200 |
Considerando os dados disponíveis, é possível afirmar que a participação do capital de terceiros no exercício X1 foi de
0,40.
1,33.
1,50.
2,00.
Suponha que um analista financeiro necessite encontrar o custo de capital próprio de uma empresa, dispondo das seguintes informações: WACC = 12% ; Prêmio de Risco da Carteira de Mercado = 5% ; Retorno Livre de Risco = 8% ; participação de capital de terceiros = 40% ; índice β da ação = 1,5 .Assinale a alternativa que contém o custo de capital próprio da empresa em questão.
14%
12,3%
15,5%
17%
20,3%



