







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O fluxo de caixa livre para uma empresa, decorrente de um projeto de investimento, é afetado pela necessidade de capital de giro operacional líquido no instante zero do eixo temporal de análise.
Ao longo de todo o projeto, as projeções
Considere que o custo do capital próprio de uma empresa seja de 12% ao ano, e o custo da dívida, antes dos impostos, igual a 9% a.a. Considere uma alíquota tributária igual a 34%.
Se o índice dívida/capital próprio = 2, o custo médio ponderado de capital, WACC, da empresa é igual a
6,78%
7,28%
7,96%
8,18%
8,56%
A composição do endividamento, em 31/12/2017, foi de
0,34
0,46
0,73
0,85
Analise o orçamento da Empresa 33, representado na tabela abaixo.
Orçamento da Empresa 33
- | MAR | ABR | MAi | JUN | JUL | AGO |
Total recebimentos | R$ 1.500,00 | R$ 2.000,00 | R$ 1.800,00 | R$ 1.700,00 | R$ 1.750,00 | R$ 1.600,00 |
Despesas | R$ 345,00 | R$ 345,00 | R$ 345,00 | R$ 345,00 | R$ 345,00 | R$ 345,00 |
Investimentos | R$ 120,00 | R$ 340,00 | R$ 250,00 | R$ 300,00 | R$ 210,00 | R$ 110,00 |
CMV | R$ 780,00 | R$ 780,00 | R$ 770,00 | R$ 770,00 | R$ 750,00 | R$ 740,00 |
Desembolsos | R$ 110,00 | R$ 290,00 | R$ 80,00 | R$ 45,00 | R$ 124,00 | R$ 145,00 |
Total Saídas | R$ 1.355,00 | R$ 1.755,00 | R$ 1.445,00 | R$ 1.460,00 | R$ 1.429,00 | R$ 1.340,00 |
Diferença | R$ 145,00 | R$ 245,00 | R$ 355,00 | R$ 240,00 | R$ 321,00 | R$ 260,00 |
Fonte: Elaborado pelo banca (2018).
A esse respeito, é correto afirmar que a Empresa 33
deve estipular desembolsos de investimentos apenas após a verificação de saldos de caixa positivos do período anterior.
possui uma política de controle de desembolsos com suas despesas e principalmente com seus gastos não contingenciados.
deve desconsiderar as variações de CMV na preparação do orçamento para o próximo semestre, uma vez que ele teve pouca variação.
deve considerar eventuais aumentos de despesas para o próximo semestre, pois elas se mantiveram por muito tempo sem alteração.
IEG20X1 > IEG20X2.
IEG20X2 > 50%.
Em 20X2, a empresa reduziu as respectivas dívidas.
IEG20X1 < 30%.
A razão IEG20X2/
A Cia. dos Índices apresentava a seguinte situação patrimonial e financeira em 31/12/2017, com os valores expressos em reais:
Cia. dos Índices Balanço Patrimonial − 31/12/2017 | |||||
Ativo Circulante | 900 | Passivo Circulante | 600 | ||
Financeiro | 500 | Financeiro | 500 | ||
Operacional | 400 | Operacional | 100 | ||
1.500 | Passivo Não Circulante | 900 | |||
Ativo Não Circulante | Financiamentos | 900 | |||
Realizável a Longo Prazo | 300 | Patrimônio Líquido | 900 | ||
Investimentos | 400 | Capital Social | 600 | ||
Imobilizado | 800 | Reservas de Lucro | 300 | ||
Total Ativo | 2.400 | Total Passivo + PL | 2.400 | ||
A Cia. dos Índices apresentava, em 31/12/2017, índice de
composição do endividamento igual a 40%.
liquidez corrente igual a 1.
participação de capitais de terceiros em relação ao patrimônio líquido igual a 100%.
liquidez geral igual a 2.
imobilização dos recursos não correntes igual a 83%.
O Balanço Patrimonial da Cia. Analítica, em 31/12/2017, apresentava a seguinte situação:
Cia. Analítica Balanço Patrimonial − 31/12/2017 valores em reais | |
Ativo Circulante Disponível 3.000 Duplicatas a Receber 2.000 Ativo Não Circulante Realizável a LP 650 Investimentos 3.350 Imobilizado 6.000 | Passivo Circulante Fornecedores 3.000 Salários a pagar 1.000 Passivo Não Circulante Empréstimos 2.000 Patrimônio Líquido Capital Social 6.500 Reservas de Lucro 2.500 |
Total Ativo 15.000 | Total Passivo + PL 15.000 |
Com base neste Balanço Patrimonial, é possível afirmar que a Cia. Analítica apresentava em 31/12/2017:
índice de liquidez corrente igual a 1,00.
Índice de liquidez geral igual a 2,50.
índice de imobilização dos recursos não correntes igual a 85%.
grau de endividamento (capital de terceiros em relação aos recursos totais) igual a 30%.
índice de composição do endividamento igual a 40%.
Uma determinada empresa de economia mista de capital total de R$ 500.000,00, possui um capital de terceiros de 35% captados com juros de 42% ao ano e 65% restante de capital próprio, com taxa de retorno de 15% ao ano. Sabendo-se que o lucro operacional antes do Imposto de Renda foi de R$ 115.250,00, calcule o Valor Econômico Agregado.
Com base nos dados financeiros, assinale a alternativa em que (todas) a(s) afirmativa(s) está(ão) CORRETA(S):
ANO 1 | ANO 2 | ANO 3 | |
Vendas | $1.000 | $2.000 | $4.000 |
Necessidade de Investimento em Capital de Giro (NIG) | $400 | $800 | $1.600 |
Capital Circulante Líquido (CCL) | $500 | $800 | $1.400 |
I. Há uma piora gradual na situação financeira da empresa devido à redução relativa do volume de CCL.
II. De uma posição de folga financeira verificada no ano 1, passa-se para certo equilíbrio no ano seguinte pelo uso de toda a reserva financeira, e para uma situação incapaz financiar adequadamente o aumento da NIG nesta última situação.
III. Caracteriza uma situação de efeito tesoura, em que o crescimento expressivo das vendas não vem acompanhado do adequado suporte de recursos para cobrir a maior necessidade de capital de giro. A empresa passa a se utilizar de créditos onerosos de curto prazo para financiar sua NIG, tornando seus negócios dependentes da manutenção destes passivos.
Apenas I.
Apenas III.
Apenas I, II.
Apenas II e III.
I, II e III.
A seguir, são apresentados alguns dados oriundos dos registros contábeis de uma companhia no final do exercício de 2017:
Índice Dívida/Capital Próprio (D/E): 3,0;
Custo do capital próprio: 20% ao ano;
Custo bruto do endividamento: 10% ao ano;
Alíquota do Imposto de Renda: 40%.
Considerando exclusivamente as informações acima, o Custo Médio Ponderado de Capital (CMPC) da companhia, em percentual, é:
8%.
9,5%.
10,7%.
12%.
15%.
Pode-se afirmar em relação ao Plano de Regularização de Solvência (PRS) que ele:
deverá ser enviado à Susep pela supervisionada, visando à recomposição da situação de solvência, quando a insuficiência do Patrimônio Líquido Ajustado (PLA) em relação ao Capital Mínimo Requerido (CMR) for de até 50% ou quando a supervisionada apresentar insuficiência de liquidez em relação ao Capital de Risco (CR).
deverá ser enviado à Susep mesmo antes da aprovação pela diretoria e, se houver, pelo conselho de administração ou pelo conselho deliberativo da supervisionada.
poderá apresentar o prazo em meses para a solução da insuficiência, além de metas anuais de redução do percentual de insuficiência do PLA em relação ao CMR ou metas semestrais no caso de redução do percentual de insuficiência de liquidez em relação ao CR.
deverá ser assinado pelo Comitê de Auditoria Interna.
Para financiar novos projetos, uma empresa precisa planejar seu nível de endividamento de longo prazo. Considere que o custo do capital próprio dessa empresa seja de 14,1% ao ano, e o custo da dívida antes dos impostos igual a 8% a.a. Considere que a alíquota tributária é de 30%.
Para que o seu custo médio ponderado de capital seja de 9% ao ano, o índice dívida/capital próprio deverá ser de
Assinale a alternativa que apresenta o valor da imobilização do patrimônio líquido.
2,45
2,14
1,89
1,58
1,30
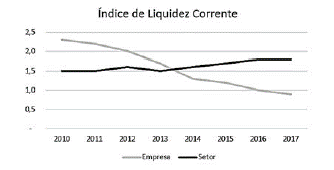
A capacidade da empresa de cumprir as obrigações de curto prazo piorou ao longo do período.
A partir de 2014, o passivo circulante da empresa é maior que o ativo circulante.
O setor em que a empresa atua apresenta, na média, liquidez corrente inferior a 50%.
Até 2013, o índice de liquidez corrente da empresa é crescente.
Considerando que a dívida de curto prazo da empresa se manteve constante, pode-se concluir que as disponibilidades aumentaram.
Uma empresa tem um custo médio ponderado de capital de 19%; a relação capital de terceiros/capital próprio é igual a 1,00; a taxa de atratividade é de 22% e os impostos são de 40%. Sob essas condições, o custo do capital de terceiros é de
22,29%.
19,45%.
26,67%.
21,13%.
28,82%.
A relação que permite calcular o Índice de Rentabilidade do Ativo é
Lucro Líquido sobre Ativo Total.
Vendas Líquidas sobre Ativo Total.
Lucro Líquido sobre Vendas Líquidas.
Lucro Líquido sobre Patrimônio Líquido.
Ativo Total sobre Lucro Líquido.



