







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere uma empresa do setor de autopeças com vendas anuais de R$ 1.800.000,00 e que o lucro anual foi de R$ 183.600,00. A empresa tem em investimento em estoques (matéria-prima, auxiliar, acabados e manutenção) um montante de R$ 340.000,00. Com base nas informações, assinale o Retorno de Capital em Estoques.
0,19
0,54
1,83
2,30
A rentabilidade do ativo em 31 de dezembro de 2018 foi:
0,09
0,11
0,15
0,18
0,21
Os indicadores de rentabilidade refletem a aplicação das políticas e das decisões adotadas pelos administradores da entidade, expressando o nível de eficiência e o grau de êxito econômico-financeiro atingido. O único indicador alinhado com a aferição do aspecto da rentabilidade é:
Prazo Médio de Recebimento de Clientes (PMRC).
Qual é o método que visa calcular o número de períodos ou quanto tempo o investidor irá precisar para recuperar o investimento realizado?
Valor presente líquido.
Taxa interna de retorno.
Custo equivalente anual.
Payback.
Taxa interna de retorno modificada.
O ROI (Retorno sobre o Investimento Operacional) pode ser obtido multiplicando-se a margem operacional pelo giro do ativo operacional. NÃO contribui para o aumento do ROI:
Redução do ativo operacional.
Aumento do resultado operacional.
Redução das despesas administrativas.
Aumento da provisão do Imposto de Renda.
O lucro líquido de uma empresa, em 20X8, representava 15,40% das suas vendas líquidas (receitas líquidas). Se o seu giro do ativo era de 0,80, o retorno sobre o ativo total da empresa (rentabilidade do ativo total da empresa) correspondia a:
15,40%
8,32%
12,32%
19,25%
18,32%
Considere as seguintes informações sobre a Cia. das Frutas:
Valores em R$
Patrimônio Líquido em 31/12/2017 ........................................................................................................... 1.200.000,00
Patrimônio Líquido médio (em 2017) ....................................................................................................... 960.000,00
Receita Bruta de Vendas.......................................................................................................................... 3.000.000,00
Receita Líquida de Vendas ...................................................................................................................... 2.400.000,00
Lucro Bruto ............................................................................................................................................... 800.000,00
Lucro Líquido ............................................................................................................................................ 240.000,00
Giro do Ativo .............................................................................................................................................. 1,5
Com base nestas informações, é correto afirmar que a Cia. das Frutas apresentou
retorno sobre ativo total igual a 15%, sendo decomposto pelo giro do ativo de 1,5 e margem líquida de 10%.
retorno sobre ativo total igual a 12%, sendo decomposto pelo giro do ativo de 1,5 e margem líquida de 8%.
retorno sobre o patrimônio líquido igual a 20%, decomposto pelo giro do ativo de 1,5 e margem líquida de 10%.
retorno sobre o ativo total é 12% e o retorno sobre o patrimônio líquido é 25%.
retorno sobre o ativo total é 12% e o retorno sobre o patrimônio líquido é 20%.
Uma determinada empresa apresentou os seguintes elementos ou grupo de contas de um balanço patrimonial, na data de 31 de dezembro de 2017, e necessita calcular o Retorno sobre o Ativo – ROA, de acordo com o previsto no manual de contabilidade regulatória – NT_0001-2013, como segue:
Descrição | Reais |
Ativo circulante | 150.500,00 |
Ativo não circulante | 187.500,00 |
Estoques | 45.000,00 |
Imobilizado | 150.000,00 |
Capital | 100.000,00 |
Patrimônio líquido | 153.000,00 |
Receita bruta vendas | 568.000,00 |
Receita líquida | 475.000,00 |
Lucro bruto | 125.000,00 |
Lucro operacional | 38.500,00 |
Lucro líquido | 18.000,00 |
Capital circulante líquido | 30.500,00 |
Com base nessas informações, assinale a alternativa correta. Utilizar apenas duas casas decimais para a resposta.
0,16
0,13
0,15
0,12
0,10
As vendas do período "t" montaram a R$ 200.000,00 e o giro do ativo é 2. Sabendo-se que a rentabilidade do ativo é de 0,50, então o lucro foi de:
R$ 80.000,00.
R$ 70.000,00.
R$ 40.000,00.
R$ 50.000,00.
RS 90.000,00.
Os quocientes de rentabilidade têm por função demonstrar o lucro de uma empresa em sua dimensão relativa. A margem operacional pode ser obtida dividindo-se
as vendas líquidas pelo ativo operacional médio.
o lucro operacional pelas vendas líquidas.
as vendas líquidas pelo ativo total médio.
o patrimônio líquido pelo número de ações em circulação.
o ativo fixo pelo patrimônio líquido.
Uma empresa X pretende adquirir 100.000 ações da empresa Y. O preço da ação da adquirente custa R$ 40,00 e a ação da empresa adquirida custa R$ 25,00. Calculando o índice de troca e considerando que o valor a ser pago por cada ação da adquirida é de R$ 50,00 o valor total a pagar pela aquisição será de:
R$ 2.950.000,00.
R$ 1.870.000,00.
R$ 3.125.000,00.
R$ 2.870.000,00.
R$ 1.625.000,00.
Uma empresa “X” possui um Ativo Total de R$ 200.000,00, um Passivo Circulante de R$ 100.000,00 com custo médio de 30% a.a., mais um Passivo Exigível de Longo Prazo no valor de R$ 50.000,00 com custo médio de 12% a.a. Considerando que os acionistas desejam uma rentabilidade média de 25% a.a., qual deve ser a rentabilidade do Ativo Total a.a.?
18,00%.
21,00%.
22,33%.
24,25%.
25,00%.
Qual o índice de Retorno sobre o Ativo Total aproximado da empresa Arroz Doce S/A?
2%
7%
69%
74%
82%
Tomando como base o saldo das contas a seguir, segundo Marion (2012), teremos como Margem Líquida de Lucro, Rentabilidade da Empresa e Giro do Ativo:
Contas | Saldos |
Ativo | 20.000 |
Vendas | 5.000 |
Lucro Líquido | 1.000 |
Caixa | 2.000 |
0,05 0,25 0,10
20 0,10 0,25
0,20 0,05 0,25
0,4 0,25 20
0,05 0,20 0,10
Para se determinar os benefícios de uma solução específica de projeto para Sistemas de Informação, é necessário calcular seus gastos e benefícios totais. Obviamente, uma solução cujos custos superem os benefícios deve ser rejeitada. No entanto, mesmo que as vantagens superem os custos, ainda é necessária uma análise financeira mais detalhada para determinar se o investimento representa um bom retorno sobre o capital investido. Em geral, usam-se métodos de orçamento de capital, como Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR) ou taxa de retorno contábil sobre o investimento (ROI) para avaliar a solução de sistema de informação proposta como um investimento. Sobre o ROI, assinale a alternativa correta:
Mede a eficiência operacional da empresa em gerar lucros a partir de seus ativos, antes dos efeitos do financiamento.
No processo decisório, o ROI pode ser interpretado como o custo financeiro máximo em que a empresa pode incorrer em suas captações de fundos.
O ROI atua na demonstração do desempenho operacional verídico.
O ROI padece de limitações inerentes aos critérios contábeis e é influenciado pela idade dos ativos.
O ROI é a razão entre o lucro disponível aos acionistas e o patrimônio líquido (total de recursos próprios investidos).
Uma empresa apresentou no exercício de 2015 margem líquida de 18%. Sabendo que o faturamento, após as deduções foi igual a R$ 12 milhões e que o total de ativos da companhia é igual a R$ 8 milhões, qual o Retorno sobre o Ativo (ROA) dessa organização?
ROA = 19,5%.
ROA = 12,0%.
ROA = 25,0%.
ROA = 27,0%.
ROA = 17,5%.
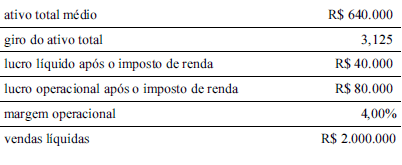
Assinale a opção que indica corretamente o retorno sobre o ativo obtido durante o ano de 2015 pela diretoria da empresa cujos indicadores de rentabilidade estão apresentados na tabela.
12,50%
32,00%
3,13%
4,00%
6,25%
“Uma empresa apresenta em seu demonstrativo o valor de $ 3.000 referente ao Ativo Total e $ 2.000 ao Patrimônio Líquido. Através do índice de endividamento total pode-se afirmar que a empresa utilizou ________% de capital de terceiros para cada $ 1,00 de ativo.” Assinale a alternativa que completa corretamente a afirmativa anterior.
33
47
60
67



