







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A alavancagem operacional da empresa é superior a 9 vezes.
O aumento de 15% nos investimentos para aplicação em um novo projeto que proporcione retorno de 20% implica redução inferior a dois pontos percentuais no retorno total sobre investimentos da entidade.
O conhecimento acerca do retorno sobre o ativo permite ao usuário da informação conhecer o custo financeiro que uma empresa poderia incorrer em suas captações de fundos.
Em face dos dados financeiros de determinada empresa, referentes ao ano de 2012, apresentados na tabela abaixo, é correto afirmar que o retorno sobre o ativo da empresa, no ano de 2012, foi superior a 15%.
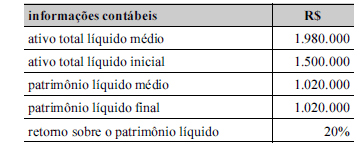
16,00%.
12,80%.
6,25%
5,00%.
O índice de rentabilidade de giro do Ativo é de
0,1093.
0,4043.
0,4901.
0,5987.
0,6240.
Considere os valores abaixo:
- Lucro líquido do exercício = R$ 500.000,00
- Ativos totais = R$ 300.000,00
- Patrimônio líquido = R$ 100.000,00
- Lucro operacional = R$ 900.000,00
Analisando os dados, pode-se afirmar que o retorno do capital próprio e a rentabilidade do investimento corresponde, respectivamente, a
R$ 9,00 e R$ 1,66.
R$ 5,00 e R$ 3,00.
R$ 1,80 e R$ 3,00.
R$ 0,55 e R$ 0,33.
Assinale a alternativa que completa adequadamente as lacunas abaixo. Uma eventual elevação da taxa de retorno sobre o ativo operacional (RAO) de 0,25 para 0,42 pode ser justificada, mediante a elevação da margem sobre vendas (MV) de 0,05 para _______ e o giro do ativo (GAO) de 5 para ______
0,06 e 9
0,07 e 6
0,08 e 7
0,08 e 6
0,09 e 9
Considere que a empresa tenha apresentado os seguintes resultados contábeis: lucro operacional = R$ 40.000; lucro líquido = R$ 30.000; ativo total médio = R$ 80.000; passivo total médio = R$ 35.000; patrimônio líquido médio = R$ 45.000. Nesse caso, o retorno sobre o ativo foi inferior ao retorno sobre o patrimônio líquido.
Segundo o modelo elaborado pela Du Pont, variações nas vendas, nos ativos operacionais e na relação entre as fontes de recursos podem afetar o ROI.
Na situação da referida empresa, o giro é igual a dois.
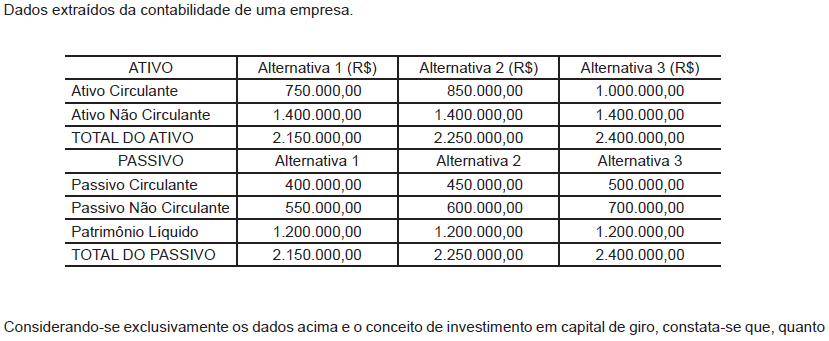
maior for a participação do Patrimônio Líquido sobre o total dos capitais, maior a rentabilidade da empresa.
maior for a participação do Capital de Giro sobre o Ativo Total, menor será a rentabilidade da empresa.
maior for a participação do Passivo Circulante em relação ao total do Ativo, menor a rentabilidade da empresa.
menor for a participação do Capital de Giro sobre o Ativo Total, menor será a rentabilidade da empresa.
menor for a participação do Passivo Não Circulante sobre o total dos capitais, menor será a rentabilidade da empresa.
Assinale a alternativa correta sobre a TRI (Taxa de Retorno do Investimento), o RSA (Retorno sobre os Ativos) e o ROI (Return of Investiments).
A TRI, o RSA e o ROI refletem a capacidade dos ativos na geração de caixa dos financiamentos.
A TRI, o RSA e o ROI podem ser obtidos apenas com dados do Balanço Patrimonial.
A TRI, o RSA e o ROI são obtidos multiplicando-se a margem líquida pelo giro dos ativos.
A TRI, o RSA e o ROI podem ser obtidos apenas com dados da Demonstração do Resultado do Exercício.
A TRI e o RSA identificam qual o valor do caixa gerado pelos investimentos; o ROI, qual o valor do caixa gerado pelo capital dos acionistas (P.L.)
O retorno sobre o ativo (RSA) apurado é maior que 5,5%.
O retorno sobre o ativo (ROA) representa o potencial de geração de lucros da empresa, isto é, o quanto a empresa obteve de faturamento líquido em relação aos investimentos totais.
Suponha que determinada empresa apresente os seguintes dados contábeis, expressos em reais.
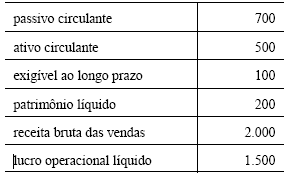
Nessa situação, é correto concluir que O ROI (return on investment) pela equação de DuPont é de 25%.
A taxa de retorno gerado pelos ativos é equivalente a:
Margem de lucro x giro do ativo total.
Margem de lucro x quociente de alavancagem financeira/despesa com juros.
(Lucro líquido + interesse minoritário nos lucros)/média total dos ativos.
Giro do ativo total/despesa com juros.
Lucro líquido + despesa com juros líquidos do imposto de renda + interesse minoritário nos lucros.



