







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma empresa obteve um ganho de R$ 500.000,00 reais e que seu investimento inicial foi de R$ 100.000,00. Nesse caso, é correto avaliar que o Retorno do Investimento (ROI) foi de
quatro vezes o investimento inicial.
cinco vezes o investimento inicial.
duas vezes o investimento inicial
quatro mil vezes o investimento inicial.
cinco mil vezes o investimento inicial.
De acordo com os dados apresentados, tanto o retorno sobre o patrimônio líquido quanto o retorno sobre o ativo total sofreram redução de 20X1 para 20X3.
Certo
Errado
Em 31/12/20x0, a Companhia TRR apresentou as seguintes contas patrimoniais e de resultado:
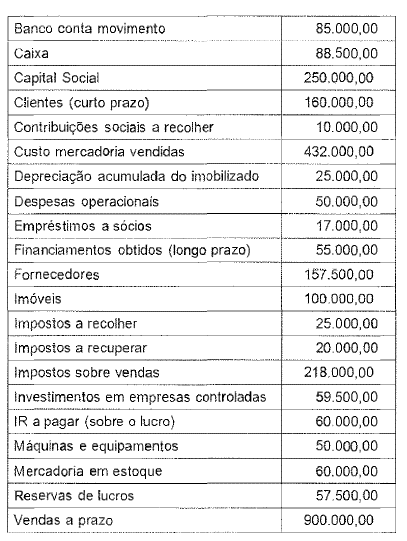
96,53%.
44,69%.
31,28%.
65,04%.
45,53%.
A companhia Magnus apresentou a seguinte evolução na Receita de Vendas para os exercícios sociais de 20x0 a 20x3:

20x1: apresentou crescimento nominal de 30%.
20x2: apresentou decrescimento real de 34%.
20x3: apresentou crescimento real de 80%.
20x1: apresentou crescimento real de 40%.
20x2: apresentou decrescimento nominal de 80%.
Um analista avaliou um projeto de investimento que apresentava fluxos de caixa projetados confiáveis, compreendendo um vultoso investimento inicial, fluxos de caixa líquidos futuros positivos, vida econômica de 6 (seis) anos, e custo médio ponderado de capital para o projeto calculado em 22% a.a.. A Taxa Interna de Retorno – TIR calculada do projeto foi de 45% a.a., resolvendo-se, assim, calcular também a Taxa Interna de Retorno Modificada do projeto – TIR(M). Nesse intuito, ao considerar no cálculo da TIR(M) uma taxa de:
financiamento igual ao custo médio ponderado de capital do projeto, encontrou TIR (M) < TIR;
financiamento igual ao custo médio ponderado de capital do projeto, encontrou TIR (M) = TIR;
financiamento igual ao custo médio ponderado de capital do projeto, encontrou TIR (M) > TIR;
reinvestimento igual ao custo médio ponderado de capital do projeto, encontrou TIR (M) > TIR;
reinvestimento igual ao custo médio ponderado de capital do projeto, encontrou TIR (M) = TIR.
Considere o balanço sintético, em milhares de reais, apresentado pela companhia no encerramento do exercício social de 31 de dezembro de 2014.
Ativo | Passivo | ||
Circulante | 2.500 | Circulante | 1.700 |
Não Circulante | |||
Ativo Não Circulante | Passivo Exigível Longo Prazo | 200 | |
Investimentos | 700 | Patrimônio Líquido | |
Imobilizado | 1.300 | Capital Social | 2.600 |
Total | 4.500 | Total | 4.500 |
Tendo em vista exclusivamente as informações contidas no Balanço Patrimonial / 2014, o capital de giro próprio que a empresa tem aplicado em seu ativo circulante, em milhares de reais, é de
100
600
900
1.300
1.900
Leia o caso abaixo, proposto por Oswaldo Fadigas Fontes Torres em Fundamentos de engenharia econômica e da análise econômica de projetos, SP, Thomson Learning, 2006, p.61.
“Uma empresa está estudando a compra de uma máquina para fabricar determinada peça. A máquina custa R$42.000,00, tem vida útil de 5 anos, e o custo de produção é estimado em R$0,10 por peça. Cada peça gasta R$0,50 de material. A previsão de vendas é de 10.000 peças por ano, ao preço de R$2,00 por peça.”
Considerando que a empresa aceita um tempo de retorno do investimento de, no máximo, quatro anos, e que seja este o critério de decisão, é correto afirmar que o(a)
projeto deve ser aceito. Seu tempo de retorno será de exatamente quatro anos.
empresa deve rejeitar o projeto. Seu tempo de retorno supera o período máximo esperado.
empresa deve aceitar o projeto. O tempo de retorno será de três anos.
empresa deve aceitar o projeto. O tempo de retorno do investimento é de um ano e oito meses.
empresa deve aceitar o projeto. O tempo de retorno será menor do que o máximo esperado, e a empresa receberá mais do que R$20.000,00 de receita por ano.
Em 31/12/2014, o balanço patrimonial da Cia. ABC apresentava os seguintes dados (valores em R$):
Caixa e Equivalente de Caixa....................................10.000
Clientes.......................................................................20.000
Capital Social..............................................................60.000
Financiamento a Longo Prazo....................................24.000
Mercadorias...............................................................12.000
Fornecedores a Curto Prazo......................................10.000
Reservas de Lucros.....................................................6.800
Investimentos..............................................................12.800
Contas a Pagar.............................................................6.000
Imobilizado..................................................................52.000
Na análise econômico-financeira realizada, o analista apurou que o índice de rentabilidade do ativo era igual a 2,5. Considerando esses dados, pode-se concluir que o lucro líquido do exercício foi igual a:
R$ 1.920,00
R$ 2.400,00
R$ 2.490,00
R$ 2.670,00
Em 2014, uma entidade apresentou índice de retorno sobre o ativo de 5%.
Esse índice representa
o custo de oportunidade apresentado pela entidade.
o retorno mínimo exigido por um acionista para investir na entidade.
a remuneração sobre o valor investido pelos sócios da entidade.
a média dos juros pagos sobre os empréstimos contraídos pela entidade.
a remuneração sobre o capital total investido na entidade.
Os indicadores de desempenho são fundamentais para as análises econômicas e financeiras. Com base nas projeções da empresa, responda às questões 74 a 80:
Considerando que os recursos de terceiros exigem uma remuneração na ordem de 25% e que os sócios desejam uma remuneração mínima de seu capital na ordem de 18,62%, em 2020, a rentabilidade do ativo total em 2020 deverá ser:
18,62%.
19,53%.
21,34%.
24,09%.
25,07%.
Uma das técnicas utilizadas para análise de um projeto de investimento é a do Valor Presente Líquido (VPL), o qual é obtido subtraindo-se o investimento inicial do valor presente das entradas de caixa, descontadas a uma taxa definida pela empresa. A taxa utilizada para desconto das entradas de caixa a serem trazidas a valor presente é relativa:
Ao Retorno sobre o Patrimônio Líquido (TRPL ou ROE) da empresa.
Ao Retorno sobre o Ativo Total (ROA ou ROI) da empresa.
Ao Custo de Capital da empresa.
À Taxa Interna de Retorno (TIR) do projeto.
À Taxa Básica de Juros (SELIC) da economia.
Ao realizar a análise vertical da Demonstração do Resultado da Companhia Vale Azul, obtevese um margem operacional de 25% e um coeficiente de despesas operacionais de 0,30. Sabese que o Lucro Bruto foi igual a 82.500,00 e que a companhia não apresenta operações em descontinuidade. Portanto, se a empresa não teve qualquer outra receita operacional, além da receita proveniente das vendas, pode-se afirmar que o valor dessas era de
150.000,00.
147,500,00.
146.000,00.
145.000,00.
142.500,00.
Uma entidade observou uma diminuição no índice de retorno sobre o ativo em determinado período.
A diminuição pode ter como causa
compra de uma máquina a ser utilizada no negócio da entidade à vista.
compra de um software à vista.
pagamento de despesas de salários do mês anterior, que haviam sido provisionadas.
recebimento de um adiantamento para um serviço a ser realizado no exercício seguinte.
realização de um serviço decorrente de um adiantamento recebido no exercício anterior.
Assinale a opção que indica um aumento no índice de retorno sobre ativo.
Venda de ações em tesouraria por um valor acima do custo.
Recebimento de um adiantamento para um serviço a ser realizado no futuro.
Realização de um serviço decorrente de um adiantamento recebido anteriormente.
Venda com lucro de 10% de uma empresa controlada que antes pertencia 100% à controladora.
Aumento do valor justo de um ativo financeiro reconhecido como mantido até o vencimento.
As vendas líquidas de uma empresa são iguais a $ 4 milhões, seu ativo total é de $ 8 milhões e o total do exigível é de $ 3 milhões. Conhecendo seu indicador de margem líquida, igual a 10%, pode-se afirmar que suas taxas de Retorno do Ativo (ROA) e do Patrimônio Líquido (ROE) são, respectivamente, iguais a:
3% e 5%
5% e 8%
8% e 4%
4% e 3%
O Retorno do Ativo ou Rentabilidade do Ativo Total é de:
Ao analisar os balanços dos exercícios 20X0 e 20X1 de uma determinada companhia, observou-se que o Ativo Total aumentou de $ 185.600 para $ 196.300. Considerando que o Passivo Exigível não sofreu alteração, é correto afirmar que houve
aumento do capital próprio.
aumento do Ativo Imobilizado.
redução das obrigações com terceiros.
aumento da participação do capital de terceiros.
redução do Passivo Total.
A redução do ativo total médio, sem reflexo no lucro operacional, aumenta a taxa de retorno gerado pelas aplicações realizadas por uma empresa em seus ativos.



