







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No fechamento do balanço anual, a seguradora identificou que a decomposição de sua sinistralidade é a seguinte:
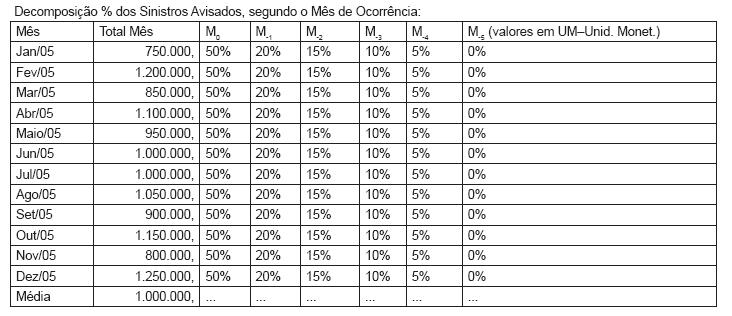
Com base nos dados acima, a Provisão de SONA – Sinistros Ocorridos e Não Avisados deverá ter o seguinte montante:
Seguro e mutualidade diferem dada
O seguro de vida caracteriza-se por
Uma determinada Seguradora vem atuando num determinado segmento do mercado com uma participação de 12,5%, taxa líquida média de 2,5%o (por mil) e obtendo um resultado 2% dos prêmios, com uma sinistralidade de 60%. O mercado vem operando com uma taxa média de 2,1%o (por mil) e obtendo uma sinistralidade de 40%. A seguradora fez uma pesquisa de mercado e identificou que, mantidas as condições atuais, perderá 50% da sua atual carteira. Mas, dentro do planejamento estratégico, objetiva dobrar a atual carteira e, com isso, admite que sua forma de trabalho (subscrição) será recomposta entre a parte da carteira atual que permanecerá. A nova influência do mercado, considerando que os critérios de aceitação e política de comercialização do mercado permanecerão constantes e, que a seguradora, para atingir seus objetivos, mesmo com a perda de 50% da carteira atual, irá trabalhar com um carregamento de 33,3% sobre o prêmio comercial, a taxa líquida a ser praticada pela Seguradora deverá ser de:
Obs.: Não considerar MS – Margem de Segurança, neste caso.
A reserva de risco expressa o montante dos sinistros retidos que podem ser assumidos pela seguradora.
No caso dos seguros, o prêmio comercial corresponde ao prêmio puro acrescido do carregamento relativo à taxa de corretagem.
De acordo com o princípio da equivalência, o prêmio a ser cobrado pelo segurador deverá corresponder à esperança matemática do sinistro agregado acrescida de um carregamento de segurança escolhido arbitrariamente.
O cálculo atuarial do prêmio puro considera a esperança matemática do sinistro, somando a esta a variabilidade dessa variável aleatória, sob a forma de um carregamento de segurança estatístico ou margem de segurança estatística.
A formulação para determinação da de um seguro contra morte, diferido (n anos), em funções de comutação, para n < t, segundo o Método Prospectivo, é dado por:
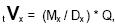 para o pagamento do prêmio sob forma única.
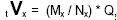 para o pagamento do prêmio sob forma periódica.
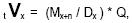 para o pagamento do prêmio sob forma única.
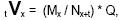 para o pagamento do prêmio sob forma periódica.
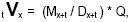 para o pagamento do prêmio sob forma única.
O prêmio líquido de um determinado seguro anual é de R$ 1.200,00, sendo sua vigência das 24:00 horas do dia 16/dezembro/Xo até 16/dezembro/X1 (ano não bissexto). Desse modo, o valor da Reserva Técnica – Riscos Não Expirados (RNE) ou PPNG – em 31/dezembro/Xo, utilizando o método de cálculo pelo critério exato ou pro rata dia, será de: Obs.: critério de precisão = desprezar os centavos.
(23/24) * R$ 1.200,00 = R$ 1.150,00
(11/12) * R$ 1.200,00 = R$ 1.100,00
R$ 1.200,00
((365-15)/365) * R$ 1.200,00 = R$1.150,00
(15/365) * R$ 1.200,00 = R$ 49,00
No cálculo do limite técnico, a margem de ruína equivale:
ao valor da taxa de risco da cobertura atinente ao ramo/modalidade.
à expectativa de perda, por ocorrência dos riscos, com freqüência superior à média e margem prevista.
ao valor da sinistralidade anual verificada no ramo/ modalidade.
à margem de segurança.
ao carregamento.
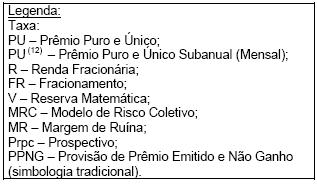
A formulação para determinação do Pu x de um seguro contra morte, imediato e temporário por um ano, em função de um seguro de sobrevivência capital, é dada por:
/
1/ Ax = (1 + i)-1 - 1 Ex
/
Ax+1 = (1 + i)-1 x 1 Ex
/1 Ax = (1 + i)-1 - [Q x /n-1 äx+1 ]
Uma seguradora deseja operar o risco de "invalidez permanente por acidente", o qual tem uma probabilidade anual de 0,5 por mil de ocorrência. O carregamento de segurança real será de 0,25 por mil e os capitais segurados serão uniformes. Assim, para o nível de confiabilidade de 99,9% e de acordo com o teorema de De Moivre, o número mínimo de segurados deverá ser de:
99.999
85.910
76.842
55.910
39.999
Um Segurado adquire um seguro de automóvel nas seguintes condições: Valor do Prêmio = R$ 2.400,00, com vigência de 01/01 a 31/12/01, pagamento em 4 parcelas sem juros de R$ 600,00 nas seguintes datas: 01/01/01, 01/02/01, 01/03/01 e 01/04/01. Indique, nas opções abaixo, o período de cobertura a que o Segurado tem direito a partir do início da vigência sabendo que ele só pagou a primeira prestação vencida em 01/01/01.
30 dias
105 dias
9 meses
45 dias
6 meses
Um seguro foi contratado com prêmio líquido de R$ 12.000,00 e com vigência das 24:00 horas do dia 01/janeiro/X0 até 01/janeiro/X1 (ano não bissexto). Desse modo, o valor da Reserva Técnica – Riscos Não-Expirados (RNE) – em 31/dezembro/Xo, utilizando o método de cálculo pelo critério exato ou pró-rata dia, será de:
(1/24) * R$ 12.000,00 = R$ 500,00
(1/12) * R$ 12.000,00 = R$ 1.000,00
zero
(1/360) * R$ 12.000,00 = R$ 333,33
(1/365) * R$ 12.000,00 = R$ 32,88
Sob o enfoque atuarial, um seguro contra o risco de morte, para uma pessoa de idade x, elaborado à taxa de risco e com prêmios anuais, terá seu prêmio previsto evoluindo de forma
constante ao longo do tempo; com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; e Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente decrescente ao longo do tempo; com constituição de Reserva ou Provisão de Riscos Não Expirados; Prêmio inicialmente mais alto em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
constante ao longo do tempo; com constituição de Reserva ou Provisão de Riscos Não-Expirados; Prêmio aos mesmos níveis dos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente crescente ao longo do tempo; com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente crescente ao longo do tempo; sem constituição de Reserva ou Provisão Matemática de Benefícios Concedidos ou a Conceder; Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
As sociedades seguradoras sob a forma de cooperativas podem explorar
Exceto nos seguros de vida, é possível contratar seguro
por qualquer valor, independentemente do correspondente ao bem objeto do seguro, sem qualquer efeito para contrato
até o dobro do valor do bem objeto do seguro, sem qualquer efeito para contrato
em mais de uma seguradora, para um mesmo bem, pelo seu valor
em mais de uma seguradora, até o dobro do valor do bem objeto do seguro



