







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise o texto abaixo:
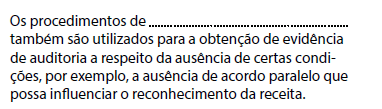
Assinale a alternativa que completa corretamente a lacuna do texto.
A Confirmação, como procedimento de auditoria, implica a obtenção de declaração formal e imparcial de pessoas independentes ã empresa e que estejam habilitadas a confirmar. Sendo assim, marque a opção que indica os dois tipos de pedidos de confirmação que podem ser utilizadas pela auditoria.
Positivo e Negativo.
Interno e Externo.
Formal e Informal.
Objetivo e Subjetivo.
Restrito e Abrangente.
Assinale a alternativa que corresponde à afirmação correta relacionada à Norma de Auditoria de “Confirmações Externas”.
Se o auditor identificar fatores que dão origem a dúvidas quanto à correta apresentação de um documento de resposta, tais como os extratos bancários, o auditor pode discutir com a administração do cliente a fim de resolver essas dúvidas.
Se o auditor não receber uma resposta à solicitação de confirmação, este deverá simplesmente incluir tal afirmação na carta de representação, uma vez que será assinada pelos responsáveis pela governança da empresa auditada.
O objetivo do auditor, ao usar procedimentos de confirmação externa, é planejar e executar tais procedimentos para obter evidência de auditoria relevante e confiável.
Os programas de trabalho preparados pelo auditor devem incluir a determinação das informações a serem confirmadas ou solicitadas pelo auditor à administração da empresa auditada.
Confirmação externa é a evidência de auditoria obtida mediante leitura de documentos comprobatórios emitidos por entidades independentes da empresa, tais como extrato bancário, conta de energia elétrica, ou mesmo as notas fiscais de fornecedores.
Em consonância com as Normas Brasileiras de Contabilidade, especificamente ao se tratar de procedimentos de auditoria independente (NBC TA 200), o auditor pode aceitar registros e documentos como genuínos. Todavia, exige-se que o auditor considere a confiabilidade das informações a serem usadas como evidências de auditoria. Em casos de dúvida a respeito da confiabilidade das informações ou indicações de possível fraude, as normas de auditoria exigem que o auditor faça investigações adicionais e determine que modificações ou adições aos procedimentos de auditoria são necessários para solucionar o assunto. Dentre os procedimentos adicionais para confirmação de saldo, é correto citar:
revisão analítica.
expedição da carta de representação da administração.
expedição de cartas de confirmações com terceiros – circularização.
obtenção de relatórios gerenciais.
amostragem aleatória.
Ao final de determinado exercício social a empresa Presta Tudo Ltda tem um saldo relevante na conta do ativo “Duplicatas a receber”.
Para a obtenção de razoável segurança de que o saldo da conta representa com veracidade as transações realizadas o auditor poderá:
Verificar se o valor das vendas à vista é inferior ao saldo da conta “Duplicatas a receber”.
Confirmar se a conta de resultado “Custo dos Serviços Prestados” recebeu o lançamento contábil da contrapartida com saldo igual ao da conta “Duplicatas a receber”.
Remeter carta aos fornecedores dos quais a empresa realizou compras a prazo solicitando a confirmação do saldo.
Enviar carta aos clientes para os quais a empresa realizou vendas a prazo solicitando a confirmação do saldo.
Comparar o saldo da conta “Duplicatas a receber” com o percentual de lucro obtido em exercícios sociais anteriores.
Conforme a norma “Confirmações Externas, ao usar Procedimentos de Confirmação Externa”, o auditor deve manter o controle sobre as solicitações de confirmações. Sobre esse assunto, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).
I. Os procedimentos do auditor devem incluir determinação das informações a serem confirmadas ou solicitadas.
II. Os procedimentos do auditor devem incluir a seleção das partes que devem fornecer as informações.
III. Os procedimentos do auditor devem assegurar que as solicitações de confirmação estejam devidamente endereçadas e que contenham as informações para retorno das respostas diretamente ao auditor.
A sequência CORRETA é:
F, F, V.
F, F, F.
V, F, F.
V, V, V.
É a solicitação de que a parte que confirma responda diretamente ao auditor indicando se concorda ou discorda das informações na solicitação, ou forneça as informações solicitadas. A definição é a de:
Exceção.
Solicitação indefinida.
Solicitação de confirmação positiva.
Solicitação de confirmação neutra.
Solicitação de confirmação negativa.
Assinale a alternativa que, de acordo com as NBC TAs, apresenta procedimentos considerados mais relevantes/confiáveis para se obter evidências de auditoria.
Procedimentos de confirmação externa
Questionários
Procedimentos analítico
Recálculos
Entrevistas
No caso de a administração se recusar a permitir que o auditor envie solicitações de confirmações externas, o auditor NÃO deve:
indagar sobre as razões da recusa da administração e procurar evidência de auditoria sobre sua validade e razoabilidade.
avaliar as implicações da recusa da administração na avaliação do auditor dos riscos significativos de distorção relevante, incluindo o risco de fraude, e sobre a natureza, época e extensão de outros procedimentos de auditoria.
executar procedimentos alternativos de auditoria definidos para obter evidência de auditoria relevante e confiável.
renunciar ao trabalho imediatamente, pois não existe procedimento alternativo para suprir essa deficiência.
A circularização de contas a receber é um dos procedimentos mais adotados pelo auditor. O pedido de confirmação positivo consiste em solicitar que o credor responda somente quando a informação estiver correta.
A posição de 250.000 Letras do Tesouro Nacional detidas pelo Banco XYZ, em 30 de dezembro de 20X5, registrada na respectiva conta do ativo ao PU de R$935,27, foi no mesmo dia baixada por venda para outra instituição financeira pelo mesmo valor, com compromisso de recompra por um PU de R$936,01 com prazo estabelecido para o dia 2 de janeiro de 20X6, tudo devidamente registrado no sistema Selic e contabilizado em contas de compensação ativas e passivas, relativas aos valores dos direitos e compromissos decorrentes, bem como apropriando em conta da despesa o valor de R$185.000,00.
Conta ou área da demonstração contábil auditada: outros investimentos.
Procedimentos de Auditoria: reexecução e observação.
Ajustes recomendados: valor R$233.817.500,00 debitado em TVMs e IFDs – Títulos de Renda Fixa Vinculados a Recompras – LTNs no Ativo e creditado em Obrigações por Operações Compromissadas – Recompras a Liquidar – Carteira Própria – LTNs no Passivo.
Mais o crédito R$185.000,00 em Rendas de Títulos de Renda Fixa.
Conta ou área da demonstração contábil auditada: operações compromissadas.
Procedimentos de Auditoria: confirmação externa, inspeção e recálculo.
Ajustes recomendados: débito em subtítulo de uso interno da conta adequada do passivo, da parcela de despesa a apropriar, pelo valor que fora considerado despesa, para contrapartida em crédito na respectiva conta de despesa anteriormente debitada (estorno).
Conta ou área da demonstração contábil auditada: operações compromissadas.
Procedimentos de Auditoria: observação.
Ajustes recomentados: nenhum.
Conta ou área da demonstração contábil auditada: outros investimentos.
Procedimentos de Auditoria: recálculo e observação.
Ajustes recomendados: débito em adequada conta de resultados.
Os testes de observância visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, inclusive quanto ao seu cumprimento pelos funcionários e administradores da entidade. Assinale a alternativa que apresenta o procedimentos que deve ser considerado na aplicação desses testes.
Inspeção: acompanhamento de processo ou procedimento quando de sua execução.
Observação: verificação de registros, documentos e ativos tangíveis.
Investigação e confirmação: obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade.
Análise: verificação de cálculos e amostragens.
Avaliação: verificação de processo ou procedimento quando de sua criação.
Ao usar procedimentos de confirmação externa, o auditor deve manter o controle sobre tais solicitações, incluindo:
determinação das informações a serem confirmadas ou solicitadas; seleção da parte que confirma apropriada para confirmação; definição das solicitações de confirmação, assegurando-se que as solicitações estão devidamente endereçadas e que contenham as informações para retorno das respostas diretamente ao auditor e envio das solicitações, incluindo 2º pedido, quando aplicável, para a parte que confirma.
a seleção das informações a serem confirmadas e os procedimentos de expedição das correspondências é de responsabilidade da empresa auditada e são frequentemente usados para confirmar ou solicitar informações relativas a saldos contábeis e seus elementos.
o controle do recebimento das respostas pela governança da empresa auditada até a entrega ao responsável pela auditoria.
a revisão do controle mantido por funcionário da empresa auditada do recebimento das respostas das confirmações.
No processo de auditoria das demonstrações contábeis, diferentes tipos de procedimentos de auditoria são utilizados. O procedimento de confirmação externa é aplicado na seguinte conta:
investimentos avaliados pelo método de equivalência patrimonial
marcas e patentes
despesas pré-pagas
encargos e retenções a pagar
A opinião do auditor precisa estar fundamentada em fatos comprovados, evidências factuais e informações irrefutáveis. Considere um auditor que precisa certificar-se de (i) informações relativas a empréstimos contraídos pela entidade auditada, tais como: valores amortizados, atualização monetária e juros e (ii) precisão dos valores apresentados de equivalência patrimonial sobre os investimentos.
Esse auditor deve recorrer, respectivamente, às técnicas de
Dentre as técnicas de auditoria, aquela que consiste no procedimento utilizado pelo auditor para confirmar, por meio de carta, bens de propriedade da empresa em poder de terceiros, direitos a receber e obrigações, denomina-se
Segregação de operações.
Averiguação interna.
Correlação administrativa.
Exame de contagem física.
Circularização.



