







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a NBC PA 400– Independência para Trabalho de Auditoria e Revisão, a firma que realiza trabalho de auditoria deve ser independente, sendo a independência mantida durante o período de contratação e o período coberto pelas demonstrações contábeis.
Quando o trabalho é de natureza recorrente, o período de contratação termina
com a alocação da equipe de auditoria em outro cliente ou a evidenciação do fato aos usuários externos.
com a suspensão do pagamento dos honorários referentes ao serviço de auditoria ou com a emissão do relatório final de auditoria.
com a notificação de qualquer uma das partes de que o relacionamento profissional terminou ou com a emissão do relatório final de auditoria.
com a notificação de qualquer uma das partes de que o relacionamento profissional terminou ou com a contratação de outra firma pela empresa auditada.
com a notificação às entidades reguladoras sobre o término do relacionamento profissional ou com a suspensão do pagamento dos honorários referentes ao serviço de auditoria.
Suponha que um auditor esteja conduzindo uma auditoria em uma grande empresa e se depara com uma situação em que as evidências sugerem a existência de irregularidades contábeis significativas. No entanto, o CEO da empresa, que é próximo do auditor, insiste em que não há problemas e pressiona o auditor a ignorar as irregularidades para evitar consequências negativas para a empresa. Qual dos seguintes princípios de independência está em jogo na situação descrita acima?
Independência organizacional.
Independência de pensamento.
Independência estrutural.
Independência financeira.
Independência de julgamento.
Leia o fragmento a seguir.
De acordo com a NBC PO 900– INDEPENDÊNCIA PARA TRABALHO DE ASSEGURAÇÃO DIFERENTE DE AUDITORIA E REVISÃO, a independência deve ser mantida durante o período de contratação e o período coberto pelas informações do objeto.
Quando o trabalho não é de natureza recorrente, o período de contratação se inicia quando _____ e termina quando _____.
Assinale a opção cujos itens completam corretamente as lacunas do fragmento acima.
o contrato referente ao trabalho de asseguração é assinado / o relatório de asseguração é emitido.
o contrato referente ao trabalho de asseguração é assinado / a equipe de asseguração termina os serviços e se prepara para emitir o relatório.
a equipe de asseguração começa a executar os serviços de asseguração referentes ao trabalho específico / o relatório de asseguração é emitido.
o contrato referente ao trabalho de asseguração é assinado / a equipe de asseguração começa a executar os serviços de asseguração referentes ao trabalho específico.
a equipe de asseguração começa a executar os serviços de asseguração referentes ao trabalho específico / a equipe de asseguração termina os serviços e se prepara para emitir o relatório.
De acordo com a NBC TA ESTRUTURA CONCEITUAL PARA TRABALHOS DE ASSEGURAÇÃO, em seu item 57, a principal característica do julgamento profissional esperada do auditor independente é que ele seja exercido por auditor cujo treinamento, conhecimento e experiência auxiliaram no desenvolvimento das _____ necessárias para alcançar julgamentos razoáveis.
Assinale a opção que completa o fragmento corretamente.
avaliações
funcionalidades
inferências
observações
competências
De acordo com a NBC TA 705, “O auditor deve expressar ______ quando, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis.”. Assinale a alternativa que preencha corretamente a lacuna.
opinião sem ressalva
opinião com ressalva
opinião adversa
abstenção de opinião
De acordo com a NBC TA 701 – COMUNICAÇÃO DOS PRINCIPAIS ASSUNTOS DE AUDITORIA NO RELATÓRIO DO AUDITOR INDEPENDENTE, os principais assuntos de auditoria são aqueles mais significativos na auditoria das demonstrações contábeis do período, de acordo com
as informações fornecidas pelos contadores.
a determinação da entidade reguladora.
o julgamento profissional do auditor.
os direcionamentos dos responsáveis pela governança.
os interesses e as preocupações dos usuários externos.
De acordo com a NBC PA 400, Independência para Trabalho de Auditoria e Revisão, apesar de a firma ter políticas e procedimentos elaborados para fornecer segurança razoável de que a independência está mantida, pode ocorrer violação de disposição da norma.
Se a firma concluir que ocorreu violação de requisito e decidir não continuar o trabalho de auditoria, ela NÃO necessita documentar
a violação.
a conclusão de que, no julgamento profissional da firma, a objetividade não foi comprometida.
as principais decisões tomadas.
todos os assuntos discutidos com os responsáveis pela governança.
quaisquer discussões com o órgão profissional ou regulador ou com a autoridade supervisora.
É de interesse público e exigido por normas de auditoria que contadores que prestam serviços (contadores externos) sejam independentes ao realizarem trabalhos de auditoria e revisão.
Sendo assim, de acordo com a NBC PA 400, a independência de pensamento está relacionada à(ao)
forma que o auditor aplica os procedimentos de controles internos para obter um nível apropriado de segurança.
postura do auditor, permitindo que ele atue com integridade, objetividade e ceticismo profissional.
inteligência cognitiva do auditor e sua capacidade de senso crítico.
comprometimento da visão de um terceiro sobre o auditor.
risco de distorção relevante e o tamanho da amostra na avaliação do auditor sobre a efetividade operacional.
De acordo com a NBC PA 400, de 2019, que dispõe sobre a independência para trabalho de auditoria e revisão, a independência do trabalho de auditoria deve ser mantida durante o período
anterior à contratação da firma de auditoria e coberto pelas demonstrações contábeis.
anterior à contratação da firma de auditoria e ao período de encaminhamento das demonstrações contábeis.
anterior à contratação da firma de auditoria e não coberto pelas demonstrações contábeis.
de contratação da firma de auditoria e coberto pelas demonstrações contábeis.
de contratação da firma de auditoria e não coberto pelas demonstrações contábeis.
De acordo com a NBC PA 400, Independência para Trabalho de Auditoria e Revisão, é de interesse público e é exigido que contadores externos que prestam serviços sejam independentes ao realizarem trabalhos de auditoria e revisão.
A independência está vinculada aos seguintes princípios:
neutralidade e competência
neutralidade e integridade
competência e tempestividade
objetividade e integridade
tempestividade e objetividade
À luz do que dispõe a NBC PA 400 – Independência para o Trabalho de Auditoria e Revisão, assinale a afirmativa INCORRETA.
A firma que realiza trabalho de auditoria deve ser independente.
A independência está vinculada ao princípio da integridade, mas não ao princípio da objetividade.
Uma entidade pode se tornar entidade relacionada de cliente de auditoria em decorrência de fusão ou aquisição.
A independência de pensamento é a postura que permite a apresentação de conclusão que não sofra efeitos de influências que comprometam o julgamento profissional, permitindo que a pessoa atue com integridade, objetividade e ceticismo profissional.
O auditor independente realiza outros trabalhos, além da auditoria e revisão, tais como auditoria de elementos, contas ou itens específicos das demonstrações contábeis; e asseguração de desempenho, com base nos principais indicadores de desempenho da empresa.
A Norma de “Independência para trabalho de asseguração diferente de auditoria e revisão” descreve
situações nas quais as ameaças não devem ser eliminadas e para as quais, apesar de haver salvaguardas, o nível de ameaça permanece aceitável.
possíveis ações a serem evitadas, apesar de poderem ser apropriadas para tratar qualquer uma dessas ameaças.
fatos e circunstâncias, incluindo atividades profissionais, interesses e relacionamentos, que criam ou podem criar ameaças à independência.
o trabalho de asseguração baseado em afirmações no qual a parte é responsável tanto pelas informações do objeto quando pelo próprio objeto.
como são aplicadas salvaguardas para tratar uma ameaça de erros e distorções e quando a firma deve documentar a natureza da ameaça.
A independência da auditoria pode ser afetada por ameaças, como a ameaça de autorrevisão, que ocorre quando o auditor
tem relacionamento estreito com membros de uma entidade auditada.
encontra obstáculos devido a ameaças por parte de membros da entidade auditada.
questiona a própria competência, levantando dúvidas sobre seu trabalho.
era, anteriormente, diretor da entidade auditada.
obtém benefícios financeiros na entidade auditada.
Os trabalhos de asseguração podem ser denominados trabalhos baseados em afirmações ou de relatório direto.
De acordo com a NBC PO 900, Independência para Trabalho de Asseguração Diferente de Auditoria e Revisão, no trabalho de asseguração baseado em afirmações, a avaliação ou mensuração do objeto é realizada
pela firma
pela parte responsável
pelo Conselho Federal de Contabilidade
pelos membros da equipe de asseguração
pelos usuários pretendidos
É de interesse público e é exigido que contadores que prestam serviços (contadores externos) sejam independentes ao realizarem trabalhos de auditoria e revisão. Na realização de trabalhos de auditoria, é necessário que as firmas cumpram com os princípios fundamentais e sejam independentes.
-
A independência, conforme exigido por norma de Contabilidade brasileira, deve ser mantida durante a(o)
coleta de dados para a auditoria e o desenvolvimento subsequente desta.
análise das entidades relacionadas sobre as quais a empresa auditada tem algum controle.
etapa de revisão dos procedimentos adotados e de análise dos objetivos escolhidos pelo auditor.
período de confecção dos relatórios da auditoria e de elaboração de salvaguardas.
período de contratação e aquele coberto pelas demonstrações contábeis.
A independência do auditor pressupõe que ele deve agir com imparcialidade, o que significa que ele só deve intervir nas situações em que haja conflito de interesses, com a responsabilidade de dirimi-los.
Certo
Errado
Um princípio relevante nos trabalhos de auditoria é a independência. As normas internacionais para o exercício profissional de auditoria interna entendem a independência como a imunidade quanto às condições que ameaçam a capacidade da atividade de auditoria interna de conduzir as responsabilidades de auditoria de maneira imparcial.
Nos trabalhos de auditoria interna, o grau adequado de independência:
tem exigência restrita ao período de realização dos trabalhos de auditoria;
não se relaciona com a existência de mecanismos de monitoramento das recomendações;
é aperfeiçoado pela experiência com serviços prestados anteriormente à entidade auditada;
regula a discricionariedade para definir o conteúdo e o calendário dos relatórios de auditoria;
é ampliado pelo acesso direto e irrestrito à alta administração da entidade auditada.
Ameaça de familiaridade é a ameaça que pode ocorrer quando existe um familiar imediato do auditor em cargo de conselheiro ou diretor do cliente de auditoria. Isso é possível porque a pessoa da equipe de auditoria pode tornar-se muito sensível às necessidades do cliente e perder sua objetividade.
Dessa forma, segundo a NBC PA 400, de 2019,que trata da independência para o trabalho de auditoria e revisão, um exemplo de ação que pode eliminar essa ameaça é
reduzir as horas de trabalho da pessoa da equipe de auditoria e do familiar.
treinar a pessoa da equipe de auditoria em relação ao código de conduta.
remover a pessoa da equipe de auditoria.
assinar um termo de comprometimento de isonomia entre o auditor e o familiar.
documentar todos os procedimentos de auditoria entre o auditor e seu familiar.
A empresa “A” detém 100% do capital ordinário da empresa “B”. Por sua vez, a empresa “B” detém 100% do capital ordinário da empresa “C”, que detém 51% do capital ordinário da empresa “D” e 60% do capital ordinário da empresa “E”. Considere-se que todas as empresas são sociedades anônimas de capital aberto, e o auditor independente presta serviços de auditoria para a empresa “B” e serviços de consultoria para a empresa “D”. Toda essa relação está ilustrada na Figura abaixo:
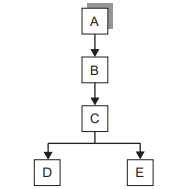
Observe-se que os honorários cobrados, em ambos os serviços, são relevantes.
Pelo seguinte motivo, pode-se caracterizar que
não há ameaça à independência do auditor, porque o cliente A possui controle direto junto ao cliente D.
há ameaça à independência do auditor, porque existe cobrança dos honorários relevantes para a firma de auditoria.
não há ameaça à independência do auditor, porque as empresas clientes não são empresas ligadas.
há ameaça à independência do auditor, porque há empresas relacionadas por controles diretos e indiretos.
não há ameaça à independência do auditor, porque não pode haver autorrevisão dos trabalhos.
A NBC TA 200 define as responsabilidades gerais do auditor independente na condução da auditoria de demonstrações contábeis em conformidade com as normas brasileiras e internacionais de auditoria.
Com relação aos objetivos do auditor e aos requisitos e responsabilidades desse profissional para que os seus objetivos profissionais e os objetivos da auditoria sejam alcançados, com base nos preceitos da NBC TA 200, assinale a alternativa correta.
A independência do auditor frente à entidade salvaguarda a capacidade deste de formar opinião de auditoria sem ser afetado por influências que poderiam comprometer essa opinião. A independência aprimora a capacidade do auditor de atuar com integridade, ser objetivo e manter postura de ceticismo profissional.
O ceticismo profissional é desejável para a avaliação contábil das evidências de auditoria. Isso inclui coletar evidências de auditoria, ainda que contraditórias. A confiabilidade dos documentos e respostas a indagações e outras informações obtidas junto aos responsáveis pela governança devem ser avaliadas.
O julgamento profissional tem relação com a conduta apropriada do auditor, porque a interpretação das exigências contábeis relevantes e das normas de auditoria e as decisões informadas requeridas ao longo de toda a auditoria se baseiam na aplicação do conhecimento e experiência relevantes para os fatos e circunstâncias.
Os objetivos gerais do auditor são obter segurança mínima de que o conteúdo das demonstrações contábeis seja compreensível pelos usuários das informações contábeis, possibilitando, assim, que o auditor apresente seu parecer analisando se as demonstrações contábeis foram elaboradas em conformidade com as normas vigentes.



