







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em ambas as colunas tem-se características típicas do auditor interno e do auditor externo. Cada característica deve ser atribuída somente a um tipo de auditor.
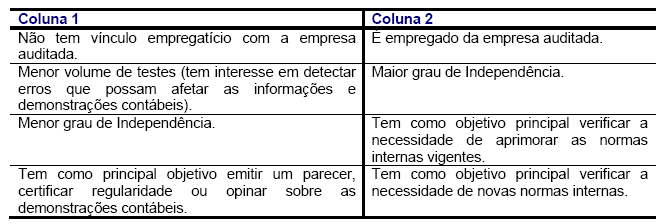
Leia, interprete e analise as características diferenciais entre o auditor interno e o auditor externo, contidas no enunciado acima, e, depois assinale nas alternativas apresentadas a única que oferece a resposta correta:
Na coluna 1 tem-se quatro características típicas do auditor interno e na coluna 2 tem-se três características típicas do auditor externo.
Na coluna 1 tem-se três características típicas do auditor interno e na coluna 2 tem-se quatro características típicas do auditor interno.
Na coluna 1 tem-se duas características típicas do auditor interno e na coluna 2 tem-se duas características típicas do auditor externo.
Na coluna 1 tem-se uma característica típica do auditor interno e na coluna 2 tem-se uma característica típica do auditor externo.
Considere as seguintes assertivas:
I. A Auditoria Externa ou Independente compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente e de gerenciamento de riscos, com vistas a assistir à administração da entidade no cumprimento de seus objetivos.
II. A Auditoria Interna deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, obrigando-se a informá-la, sempre por escrito, de maneira reservada, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
III. O objetivo principal da Auditoria Independente está voltado para a emissão de parecer sobre a adequação das demonstrações financeiras e contábeis das organizações.
IV. Os procedimentos de Auditoria Interna constituem exames e investigações, incluindo testes de observância e testes substantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.
Está correto o que se afirma APENAS em
Segundo o princípio da imparcialidade, o auditor deve, durante o desenvolvimento de seu trabalho, pautar-se, exclusivamente e livremente, a seu critério, no planejamento de seus exames, na seleção e aplicação de procedimentos técnicos e teste de auditoria, na definição de conclusões e na elaboração de seus relatórios e pareceres.
Em ambas as colunas tem-se características típicas do auditor interno e do auditor externo. Cada característica deve ser atribuída somente a um tipo de auditor.
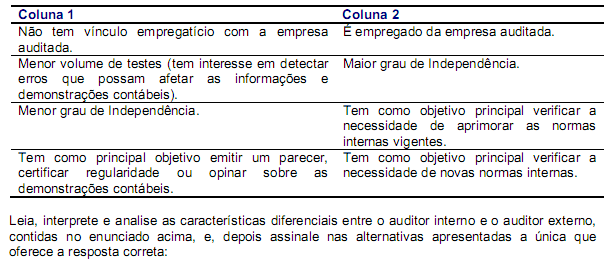
Na coluna 1 tem-se quatro características típicas do auditor interno e na coluna 2 tem-se três características típicas do auditor externo.
Na coluna 1 tem-se uma característica típica do auditor interno e na coluna 2 tem-se uma característica típica do auditor externo.
Na coluna 1 tem-se três características típicas do auditor interno e na coluna 2 tem-se quatro características típicas do auditor interno.
Na coluna 1 tem-se duas características típicas do auditor interno e na coluna 2 tem-se duas características típicas do auditor externo.
Preencha a lacuna com a expressão adequada. A ___________________ compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente e de gerenciamento de riscos, com vistas a assistir à administração da entidade no cumprimento de seus objetivos.
Auditoria Independente.
Auditoria Governamental.
Técnica de amostragem em Auditoria.
Auditoria Externa.
Auditoria Interna.
Os procedimentos de auditoria interna incluem os testes de observância e os testes substantivos. Nos testes substantivos, o auditor interno deve aplicar os procedimentos de revisão analítica.
O levantamento, estudo e avaliação sistemática das transações, procedimentos, operações, rotinas e demonstrações financeiras de uma entidade são:
o objetivo da auditoria;
o objeto da auditoria;
a natureza da auditoria;
o conceito de auditoria;
o papel da auditoria.
Considere que uma empresa perdeu uma causa trabalhista na justiça que envolve grande vulto e a administração da empresa não tomou conhecimento antecipado dessa situação. Nesse caso, a falha foi do controle interno e não da auditoria interna, considerando que tal situação envolve, sobretudo, o setor jurídico da empresa, que é acompanhado pelo controle interno.
Todas as vezes que o nome do auditor estiver associado a demonstração e informações contábeis que ele não auditou, elas devem ser claramente identificadas como não-auditadas. Em caso de emissão de relatório, deve haver a indicação de que o auditor não está expressando opinião sobre as referidas demonstrações contábeis.
Em relação à auditoria interna pode-se afirmar que,
com relação às pessoas jurídicas de direito público não é sua atribuição avaliar a economicidade dos processos, visto que o objetivo do governo é de controle, independente do valor.
é sua atribuição aperfeiçoar, implantar e fazer cumprir as normas por ela criadas em sua plenitude.
deve relatar as não-conformidades sem emitir opinião ou sugestões para que sejam feitas as correções ou melhorias necessárias.
é seu objetivo prevenir fraudes ou roubos, sendo que sempre que tiver quaisquer indícios ou constatações deverá informar a administração, de forma reservada e por escrito.
sua função é exclusivamente de validar os processos e transações realizadas, sem ter como objetivo assistir à administração da entidade no cumprimento de suas atribuições.
A auditoria interna deve exercer uma avaliação independente da adequação e eficácia do sistema de controle interno de uma organização, com o objetivo de certificar que os controles vão otimizar o uso dos recursos.
Um empréstimo creditado na conta corrente e confirmado no extrato bancário, mas não contabilizado pela empresa, deve ser apresentado na reconciliação bancária, procedimento de auditoria, como redução do saldo do razão.
Na divisão disponibilidades/passivo circulante, obtém-se o quociente de liquidez corrente, que relaciona a quantia em reais, de que se dispõe a curto prazo, para dívidas, também de curto prazo.
O desvio de entradas de caixa para uso próprio do empregado pode ser temporário ou permanente. Essa prática é favorecida quando uma mesma pessoa recebe valores de clientes e controla o Razão de contas a receber. Tal circunstância evidencia a inobservância do princípio da segregação de funções.
Pode-se afirmar sobre a auditoria interna que:
apesar de o auditor interno ser submisso aos administradores, possui uma independência profissional dentro da organização;
a auditoria interna é uma atividade de avaliação independente dentro da empresa e, por tal, suas responsabilidades não podem estar subordinadas às políticas internas da empresa;
o auditor interno é pessoa de confiança dos dirigentes e sua área de atuação encontra-se nas atividades financeiras;
a objetividade da auditoria interna é afetada pelas determinações e recomendações de padrões de controle que o auditor interno venha a fazer para aplicação no desenvolvimento de sistemas e procedimentos por ele revistos;
o auditor interno interessa-se por qualquer fase das atividades do negócio em que possa ser útil à administração, pressupondo sua incursão em campos além dos de contabilidade e finanças.
Analise as afirmativas abaixo e assinale V para as verdadeiras e F para as falsas:
( ) O objetivo do Auditor independente é detectar todas as irregularidades da empresa.
( ) Entre as atribuições do Auditor interno, uma delas é o de verificar se as normas internas estão sendo seguidas pelos empregados.
( ) O Auditor interno normalmente testa maiores volumes de transações do que o Auditor externo.
( ) Em uma organização, a área de Auditoria interna deve ser subordinada à área financeira.
A seqüência está correta em:
Uma das diferenças entre o auditor independente e o auditor interno é que o primeiro
Pode-se afirmar que não corresponde a uma atividade de auditoria do ciclo de produção, a atividade de
contabilização dos custos dos produtos vendidos.
inventário físico anual dos estoques de matéria-prima e produtos acabados.
apropriação dos custos diretos e indiretos no processo produtivo.
registro das perdas no processo produtivo.
avaliação do método de custeio utilizado para valorização dos estoques.



