







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A base da opinião a seguir transcrita se refere ao Relatório de Auditoria divulgado por empresa brasileira, conforme relato transcrito abaixo:
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS (...)
BASE DE OPINIÃO XXX
a) A sociedade não efetuou a revisão da vida útil do ativo imobilizado durante o exercício findo em 31 de dezembro de 2010, depreciando o imobilizado naquele exercício às taxas sugeridas pela legislação fiscal. Durante 2011, a Sociedade efetuou a referida revisão da vida útil contabilizando seus efeitos prospectivamente a partir de 1º de janeiro de 2011, ou seja, sem retroagir a 1º de janeiro de 2010, conforme requerido pelas práticas contábeis adotadas no Brasil. Adicionalmente, as controladas integrais Fiat Powertrain Technologies do Brasil Ltda. (“FPT Brasil”) e Tecnologia em Componentes Automotivos S/A (“TCA”) não efetuaram a revisão da vida útil do ativo imobilizado, conforme requerido pelas práticas contábeis adotadas no Brasil, e decidiram continuar depreciando o ativo imobilizado utilizando as taxas sugeridas pelas autoridades fiscais. Não nos foi possível estimar os impactos destes assuntos sobre os saldos do ativo imobilizado, investimentos em controladas e patrimônio líquido em 31 de dezembro de 2011 e de 2010, bem como sobre os resultados dos exercícios findos naquelas datas.
b) A Sociedade não está divulgando demonstrações financeiras consolidadas em conjunto ou separadamente, conforme requerido pelo Pronunciamento Técnico CPC 36 – Demonstrações Consolidadas. Se a Sociedade tivesse apresentado demonstrações financeiras consolidadas, muitos elementos nas demonstrações financeiras teriam sido afetados de forma relevante. Os efeitos da não consolidação sobre as demonstrações financeiras não foram determinados.
c) A Sociedade tem incorrido em gastos no desenvolvimento de novos produtos e na reestilização de produtos atuais, bem como no desenvolvimento de sistemas aplicativos de informática, os quais vêm sendo registrados no resultado do exercício. Referidos gastos têm a característica e o objetivo de beneficiar exercícios futuros e, portanto, deveriam ter sido capitalizados como ativos intangíveis, de acordo com as práticas contábeis adotadas no Brasil. Como consequência, em 31 de dezembro de 2011 o saldo do ativo intangível está subavaliado em R$ 983.651 mil (R$ 879.693.693 mil em 31 de dezembro de 2010), e o patrimônio líquido e o resultado do exercício findos naquela data estão subavaliados em R$ 649.210 mil e R$ 68.612 mil, respectivamente (R$ 580.597 mil e R$ 74.034 mil, respectivamente, para o exercício findo em 31 de dezembro de 2010), líquidos de efeitos tributários.
d) Conforme mencionado na nota explicativa n. 8 às demonstrações financeiras, em 29 de outubro de 2009, a Sociedade adquiriu a totalidade das quotas do capital social Muller Mineira Indústria e Comércio de Plásticos Ltda. (atualmente denominada CMP – Componentes e Módulos de Plásticos Indústria e Comércio Ltda.), cujo patrimônio líquido em 31 de dezembro de 2011 era de R$ 24.906 mil. Considerando que a Administração da Sociedade possui a intenção de vender a CMP a terceiros, a Sociedade contabilizou este ativo como ativos destinados à venda, no ativo circulante, pelo seu valor de aquisição (R$ 145.258 mil). Contudo, depois de transcorridos mais de doze meses da data de sua aquisição, o referido ativo ainda não foi alienado, permanecendo registrado na rubrica ativos destinado à venda, avaliado pelo custo. Não nos foi possível obter evidências de auditoria suficientes para concluir se em 31 de dezembro de 2011: a) é ainda considerado altamente provável que este ativo será vendido no curto prazo, para justificar a sua manutenção ao custo como disponível para venda no ativo circulante; e b) o valor de mercado da CMP é maior que o custo de aquisição de R$ 145.258 mil.
e) A Sociedade não está divulgando a remuneração e benefícios concedidos às pessoas-chaves da Administração, conforme requerido pelas práticas contábeis adotadas no Brasil. Disponível em:
http://jornal.iof.mg.gov.br/xmlui/handle/123456789/58820. Acesso em 08/09/2013.
Com base no relato descrito, a opinião que constará no relatório de auditoria será a representativa da seguinte alternativa:
Adversa.
Com ressalva.
Sem abstenção de opinião.
Com abstenção de opinião.
Sem ressalva, mas evidenciando em nota explicativa a divergência.
Qual das alternativas abaixo NÃO representa uma classificação de parecer de auditoria?
Parecer com ressalva.
Parecer adverso.
Parecer analítico.
Parecer com abstenção de opinião.
Parecer sem ressalva.
De acordo com a Norma Brasileira de Contabilidade- Técnica de Auditoria (NBC TA) 705, o auditor expressará uma opinião modificada sobre as demonstrações contábeis, quando ele concluir que:
as demonstrações contábeis, apresentam distorções relevantes.
as demonstrações contábeis, como um todo, apresentam distorções materiais.
as demonstrações contábeis, apresentam distorções materiais.
as demonstrações contábeis, como um todo, apresentam distorções relevantes.
as demonstrações contábeis, como um todo, apresentam distorções relevantes e materiais.
Na emissão do Relatório de Auditoria segundo as normas de auditoria aplicáveis ao Serviço Público Federal, é necessário que sejam observados os requisitos apresentados a seguir, à exceção de um. Assinale‐o.
Identificar o número do processo, o período e a unidade ou entidade examinada.
Relatar sobre o cumprimento, ou não, das diretrizes governamentais e normas legais vigentes.
Definir o objetivo da auditoria e identificar as demonstrações financeiras examinadas, no caso de auditoria contábil.
Declarar que o exame foi efetuado em toda sua extensão, sem destacar o risco e a amostragem utilizada.
Identificar o local em que foi realizado o trabalho.
Com relação aos tipos de Parecer de Auditoria, considere:
I. Na impossibilidade de manifestar-se sobre os conjuntos das demonstrações financeiras examinadas, nada impede que o Auditor emita seu parecer apenas sobre uma parte delas, desde que sobre essa parte tenha ele obtido as comprovações necessárias. II. Quando o Auditor não obtém comprovação suficiente para fundamentar seu parecer sobre as demonstrações financeiras em conjunto, deve ele declarar expressamente que está impossibilitado de emitir parecer sobre essas demonstrações. III. Quando o Auditor verificar efeitos que, no seu julgamento, comprometem substancialmente as demonstrações financeiras por ele examinadas, deve declarar expressamente que as referidas demonstrações não representam, adequadamente e em todos os aspectos relevantes, a posição patrimonial e financeira ou os resultados das operações da entidade. Os trechos I, II e III, respectivamente, referem-se a parecerescom negativa de opinião, com ressalva e adverso.
com ressalva, com negativa de opinião e adverso.
adverso, parcial e com ressalva.
parcial, com negativa de opinião e adverso.
adverso, com negativa de opinião e com ressalva.
Ao examinar as demonstrações contábeis do ano de 2012 da Companhia “A”, os auditores verificaram que não foram observadas as determinações e orientações das seguintes normas:
✓ NBC TG 01 – Redução ao Valor Recuperável de Ativos;
✓ NBC TG 06 – Operações de Arrendamento Mercantil;
✓ NBC TG 16 – Estoques; e
✓ NBC TG 30 – Receitas.
Ao obterem evidência de auditoria apropriada e suficiente, concluíram que as distorções, quando consideradas em conjunto, são relevantes e generalizadas.
Assinale a opção que apresenta o parágrafo de opinião apropriado para a situação descrita.
Em nossa opinião, devido à importância do assunto discutido no parágrafo Base para Opinião Adversa, as demonstrações contábeis não apresentam, adequadamente, a posição patrimonial e financeira da Companhia “A”, em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil.
Em nossa opinião, devido à relevância do assunto descrito no parágrafo Base para Abstenção de Opinião, não nos foi possível fundamentar nossa opinião de auditoria. Consequentemente, não expressamos uma opinião sobre as demonstrações contábeis acima referidas.
Em nossa opinião, exceto pelos efeitos do assunto descrito no parágrafo Base para Opinião com Ressalva, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Companhia “A”, em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil.
Em nossa opinião, exceto pelos efeitos do assunto descrito no Parágrafo de Ênfase, as demonstrações contábeis acima referidas apresentam, adequadamente, a posição patrimonial e financeira da Companhia “A”, em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil.
Caso parte das demonstrações contábeis da entidade auditada esteja sob a forma de demonstrações condensadas, o auditor deve abster-se de emitir opinião em seu parecer, dada a impossibilidade de comprovação suficiente para fundamentá-la.
Relacione os tipos de opinião modificada, a ser expressa pelo auditor independente, constantes da primeira coluna, com as circunstâncias descritas na segunda coluna:
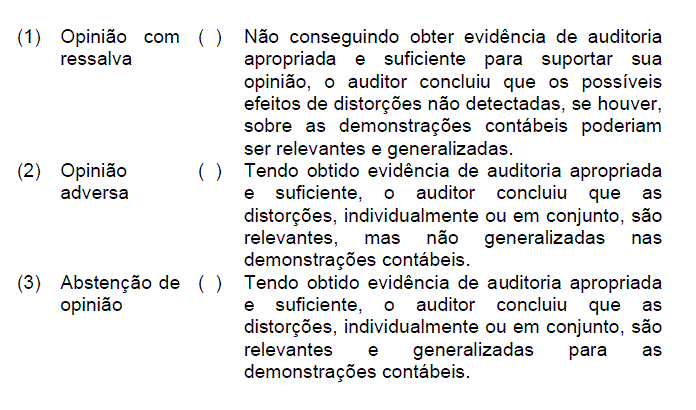
A sequência CORRETA é:
3, 2, 1.
2, 3, 1.
3, 1, 2.
2, 1, 3.
Conforme a NBC TA 200, que trata dos Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com as Normas de Auditoria, são objetivos gerais do auditor obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorções relevantes e apresentar o relatório sobre as demonstrações contábeis, comunicando-se como exigido pelas NBC TAs.
Entretanto, quando não for possível obter segurança razoável e a opinião com ressalva no relatório do auditor for insuficiente para atender aos usuários previstos das demonstrações contábeis, as NBC TAs requerem que o auditor:
reformule os objetivos do trabalho.
ajuste a estratégia de auditoria e modifique sua opinião.
abstenha de emitir sua opinião ou renuncie ao trabalho.
ajuste a estratégia de auditoria e não modifique sua opinião.
Considere que um auditor encarregado de realizar auditoria em determinada instituição inclua em seu relatório o parágrafo de ênfase, por meio do qual ele expresse incertezas em relação a um fato relevante, cujo desfecho possa afetar significativamente a posição patrimonial dessa instituição. Nesse caso, a inclusão desse parágrafo de ênfase é motivo para que o relatório seja denominado parecer adverso.
De acordo com a NBC TA 705, se houver impossibilidade de obter evidência de auditoria apropriada e suficiente e o auditor julgar que o possível efeito desse fato sobre as demonstrações contábeis for relevante e generalizado, ele deve emitir um relatório (nova denominação do antigo parecer de auditoria):
sem ressalva.
com abstenção de opinião.
com ressalva.
adverso.
limpo.
De acordo com a NBCT 11, os quatro tipos básicos de pareceres de auditoria externa são
parecer com ressalvas, parecer sem ressalvas, parecer desfavorável e parecer de negativa de opinião.
parecer limpo, parecer com ressalvas, parecer adverso e parecer de negativa de parecer.
parecer limpo, parecer com ressalvas, parecer desfavorável e parecer de negativa de opinião.
parecer favorável, parecer desfavorável, parecer sem opinião formada e parecer de negativa de opinião.
parecer com ressalvas, parecer sem ressalvas, parecer sem opinião formada e parecer de negativa de parecer.
Ao conduzir a auditoria de demonstrações contábeis em uma empresa de capital aberto, um Auditor independente constatou que não seria possível obter segurança razoável e a opinião com ressalva no relatório de auditoria seria insuficiente, nas circunstâncias, para atender aos usuários das demonstrações contábeis. Neste caso, as NBC TAs requerem que oAuditor:
emita relatório com ressalvas e encaminhe Carta à Comissão de Valores Mobiliários, dando ciência dos motivos que o levaram a emitir tal relatório.
are imediatamente o trabalho, face às condições constatadas.
comunique o fato à empresa auditada, concedendo-lhe prazo para implementação das devidas medidas corretivas.
apenas se abstenha de emitir sua opinião.
abstenha-se de emitir sua opinião ou renuncie ao trabalho, quando a renúncia for possível, de acordo com lei ou regulamentação aplicável.
O resultado dos trabalhos do auditor independente é amparado por opinião apresentada em seção própria do seu relatório de auditoria.
De acordo com a legislação vigente, o auditor poderá expressar em seu relatório um dos seguintes tipos de opinião:sem ressalva, com ressalva, adversa, e abstenção de opinião
adversa, diversa, com distorção, e sem distorção
declarada, reduzida, diversa, e abstenção de opinião
sem ressalva, com ressalva, diversa, e declarada
definitiva, verídica, com distorção, e sem distorção
Correlacione o tipo de parecer de auditor com sua respectiva fundamentação:
( 1 ) Parecer sem ressalva
( 2 ) Parecer com ressalva
( 3 ) Parecer adverso
( 4 ) Parecer com abstenção ou negativa de parecer
( ) O auditor não obtém elementos comprobatório suficientes para formar sua opinião.
( ) As demonstrações financeiras apresentam a real posição patrimonial e financeira, de acordo com os princípios fundamentais de contabilidade.
( ) O auditor verifica efeitos e condições que, em sua opinião, comprometem substancialmente as demonstrações financeiras.
( ) Existe alguma discordância em relação a um valor nas demonstrações, de acordo com os princípios fundamentais de contabilidade.
A sequência CORRETA é:
4, 1, 3 e 2
1, 2, 4 e 3
2, 3, 1 e 4
3, 4, 2 e 1
4, 3, 2 e 1
Quando o auditor obtém evidência de auditoria apropriada e suficiente e conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis, o auditor deve manifestar, no relatório de auditoria, conforme regulamenta a legislação em vigor, a opinião
com ressalva
sem ressalva
verídica
adversa
diversa



