







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O efeito de leis e regulamentos sobre as demonstrações contábeis varia consideravelmente. Leis e regulamentos aos quais a entidade está sujeita constituem a estrutura legal e regulamentar. Algumas entidades operam em setores altamente regulamentados. Outras estão sujeitas apenas as muitas leis e regulamentos que se relacionam geralmente com os aspectos operacionais do negócio. A não conformidade com leis e regulamentos pode resultar em multas, litígio ou outras consequências para a entidade, que podem ter efeito relevante sobre as demonstrações contábeis.
(NBC TA 250. Adaptado.)
Considerando o disposto nas Normas Brasileiras de Contabilidade, especificamente na NBC TA 250 de 07/02/2019, que versa sobre Consideração de Leis e Regulamentos na Auditoria de Demonstrações Contábeis, assinale a afirmativa INCORRETA.
O auditor deve executar alguns procedimentos de auditoria, dentre os quais, inspeção de correspondência, se houver, com as autoridades responsáveis por licenciamento e regulamentação.
O auditor é responsável pela obtenção de segurança razoável de que as demonstrações contábeis, tomadas em conjunto, estão livres de distorção relevante, independentemente se causada por fraude ou erro.
É objetivo do auditor, dentre outros, executar procedimentos de auditoria específicos para ajudar a identificar casos de não conformidade com leis e regulamentos que possam ter efeito relevante sobre as demonstrações contábeis.
Não conformidade são atos de omissão ou cometimento puramente intencionais, praticados pela entidade, pelos responsáveis pela governança, pela administração ou por outras pessoas físicas que trabalham para a entidade ou sob seu comando que são contrários às leis ou regulamentos vigentes. A não conformidade inclui, também, conduta imprópria individual que não se relaciona com as atividades de negócios da entidade.
Sobre a auditoria de quadros isolados das demonstrações contábeis e de elementos, contas ou itens específicos das demonstrações contábeis, assinale a opção CORRETA.
Se o relatório do auditor sobre demonstrações contábeis completas contem uma modificação sobre contas a receber, o relatório sobre quadros isolados que trata também sobre contas a receber não deve incluir uma modificação, pois são relatórios separados e visam atender a objetivos diferentes
As informações incluídas na seção “Principais assuntos de auditoria” sobre como o assunto foi tratado na auditoria do conjunto completo de demonstrações contábeis podem ser úteis para o auditor determinar como tratar o assunto quando ele for relevante para a auditoria de quadros isolados das demonstrações contábeis ou de elementos específicos das demonstrações contábeis.
As auditorias de quadros isolados das demonstrações contábeis ou elementos específicos das demonstrações contábeis consideram, por exemplo, saldos de contas a receber, estoques, demonstrativos de tangíveis líquidos ajustados a preços de mercado, demonstrativo de ativos e receita do plano de previdência privada administrados externamente, incluindo as respectivas notas explicativas; demonstrativo de participação nos lucros projetados ou bônus a empregados, incluindo as notas explicativas.
A materialidade determinada para um quadro isolado das demonstrações contábeis ou um elemento específico das demonstrações contábeis não pode ser inferior à materialidade determinada para o conjunto completo de demonstrações contábeis da entidade. Isso afeta a natureza, a época e a extensão dos procedimentos de auditoria e a avaliação de distorções não corrigidas.
O contador X foi nomeado perito judicial em ação trabalhista movida por um grupo de empregados em face da Empresa Agroindustrial Z. O principal aspecto controvertido da demanda gira em torno de pagamentos baseados em ações liquidadas em caixa. A análise dos autos revelou que a Empresa Agroindustrial Z outorgou 1000 opções de ações a cada um dos seus 200 empregados, totalizando 200.000 opções. Cada outorga estava condicionada à permanência do empregado na Empresa Z por um período de 4 anos. A opção de ações foi liquidada em dinheiro, correspondente à diferença entre o valor justo da ação e o valor fixo que o empregado foi requerido a pagar por essas ações. A Empresa Z determinou o valor justo de cada opção no ano 1 de R$ 11, no ano 2 de R$ 11,50, no ano 3 de R$ 13 e no ano 4 de R$ 18. A Empresa Z estimou no final dos anos 1, 2, 3 que os empregados que permaneceram no emprego durante o período dos 4 anos seriam 150, 160 e 180. No final do ano 4, permaneceram no emprego 190 empregados, sendo que os outros 10 ingressaram com a presente demanda trabalhista.
Após as análises realizadas, o contador X constatou que uma das normas contábeis aplicáveis seria a NBC TG 10 (R3) - Pagamento Baseado em Ações, norma esta que incluiu no seu planejamento como norma a ser revisada, bem como a revisão dos três modelos de precificação de opções mais comuns: (1) Black-Scholes-Merton (BSM); (2) Árvore binomial; e (3) Modelos numéricos de simulação (Monte Carlo). Sobre os modelos de precificação previstos na NBC TG 10(R3), assinale a opção CORRETA.
A NBC TG 10 (R3) determina que o modelo de Árvore Binomial é o mais adequado para o caso relatado.
A NBC TG 10 (R3) não especifica um modelo de precificação de opções mais adequado, cabendo às empresas eleger o método mais adequado, dependendo das circunstâncias.
A NBC TG 10 (R3) determina que o modelo de Monte Carlo é o mais adequado para o caso analisado, pois envolve a liquidação em dinheiro.
A NBC TG 10 (R3) determina que o modelo Black-Scholes-Merton é o mais adequado para o caso analisado, pois envolve a liquidação em dinheiro.
No processo de acompanhamento do inventário físico de estoques de matéria-prima (que são comprados a prazo) de uma determinada indústria, o Auditor Fiscal constatou a existência de quantidades relevantes de itens que não constavam dos registros físico-financeiros e contábeis, após uma detalhada análise do registro de inventário de ICMS no SPED, do saldo contábil da conta Estoques de matéria-prima e de realizar uma contagem física destes itens in loco (que apontou quantidades físicas maiores que as registradas na contabilidade e nos livros fiscais).
Nesse caso, o Auditor Fiscal identificou ativos
fictícios e passivos ocultos, não sendo necessário nenhum procedimento fiscal em relação à empresa.
e passivos fictícios, devendo proceder com a autuação fiscal de ICMS em relação à quantidade de mercadorias adquiridas que existem fisicamente, mas não foram contabilizadas.
e passivos ocultos, devendo proceder com a autuação fiscal de ICMS em relação à quantidade de mercadorias adquiridas que existem fisicamente, mas não foram contabilizadas.
fictícios e passivos ocultos, devendo proceder com a autuação fiscal de ICMS em relação à quantidade de mer-cadorias adquiridas que existem fisicamente, mas não foram contabilizadas.
e passivos ocultos, não sendo necessário nenhum procedimento fiscal em relação à empresa.
Dentre as técnicas mais usuais de auditoria contábil e fiscal, pode-se mencionar o Exame e Contagem Física. É um procedimento de auditoria utilizado para as contas do
Passivo (por exemplo: fornecedores e empréstimos), que consiste em identificar fisicamente (in loco) o bem declarado no Balanço Patrimonial.
Ativo (por exemplo: dinheiro, estoques, ativo imobilizado), que consiste em identificar fisicamente (in loco) o bem declarado no Balanço Patrimonial.
Passivo (por exemplo: fornecedores e empréstimos), que consiste em realizar a confirmação de contas a pagar e proceder a exames de pagamentos subsequentes.
Ativo (especificamente da Conta de Investimentos), que consiste em auditar o cálculo do resultado da equivalência patrimonial.
Ativo relativos a bens intangíveis (por exemplo: marcas e patentes). que consiste em identificar apenas documentalmente os bens declarados no Balanço Patrimonial.
O Auditor Fiscal Rodrigo, continuando seu trabalho de auditoria tributária na empresa Manezinho Comercial Ltda., em Florianópolis, ao conferir no encerramento do exercício social o Balanço Patrimonial da empresa, identificou que a rubrica contábil “Caixa-numerário físico” disponível na empresa apresentava saldo credor.
A única opção que poderia explicar essa situação é:
pagamentos a fornecedores não contabilizados.
adiantamentos recebidos de clientes regularmente contabilizados.
pagamentos de despesas não contabilizados.
recebimentos de numerários não contabilizados por meio da falta de emissão de documentos fiscais.
realização de vendas regularmente contabilizadas e com a respectiva emissão de documentos fiscais pelos valores corretos da efetiva transação.
A auditoria contábil oferece um conjunto de técnicas de extrema relevância e com aplicação prática para as fiscalizações tributárias promovidas pelos Fiscos, não só no âmbito do Imposto de Renda, mas também na esfera da tributação estadual, notadamente na fiscalização do ICMS.
Nesse sentido, considere as seguintes contas:
I. Estoques.
II. Caixa.
III. Ativo Imobilizado.
IV. Devolução de vendas.
V. Devolução de compras.
VI. Fornecedores.
Para a auditoria fiscal de ICMS, deveriam ser analisadas as contas
I, IV e V, apenas.
II , V e VI, apenas.
II e III, apenas.
I, III, IV, V e VI, apenas.
I, II, III, IV, V e V I.
Considerando os procedimentos a serem utilizados por um Auditor Fiscal de ICMS do Estado de Santa Catarina, visando à auditoria do grupo de contas de Fornecedores no Passivo, pode-se mencionar:
I. Obter a relação de fornecedores.
II. Obter a confirmação de saldos da conta contábil de fornecedores junto a estes (especialmente, se forem os fornecedores localizados em Santa Catarina).
III. Contagem física do caixa em um determinado dia.
IV. Obter a relação de clientes.
Está correto o que se afirma APENAS em
I e II.
II e III.
I e IV.
I, III e IV.
II, III e IV.
No que concerne às demonstrações contábeis do período anterior, examinadas por outro auditor independente, assinale a opção CORRETA.
Se as demonstrações contábeis do período anterior foram auditadas por outro auditor independente, a menos que o relatório desse auditor independente sobre as demonstrações contábeis do período anterior seja reemitido com as demonstrações contábeis, o auditor atual não deve especificar essa situação em seu relatório.
Se o auditor atual conclui que existe distorção relevante que afeta as demonstrações contábeis do período anterior sobre as quais o auditor independente antecessor emitiu relatório sem modificação, o auditor (atual) deve comunicar a distorção aos responsáveis pela governança, e solicitar que o auditor independente antecessor seja informado e altere o seu relatório modificando a opinião. O auditor (atual) deve emitir relatório sobre o período anterior e sobre o período corrente.
Se as demonstrações contábeis do período anterior foram auditadas por outro auditor independente, a menos que o relatório desse auditor independente sobre as demonstrações contábeis do período anterior seja reemitido com as demonstrações contábeis, além de expressar uma opinião sobre as demonstrações contábeis do período corrente, o auditor deve especificar em um parágrafo de Outros Assuntos: (i) que as demonstrações contábeis do período anterior foram examinadas por auditor independente antecessor; (ii) o tipo de opinião expressa pelo auditor independente antecessor e, se a opinião conteve modificação, as razões para a modificação; e (iii) a data desse relatório.
Se o auditor (atual) conclui que existe distorção relevante que afeta as demonstrações contábeis do período anterior sobre as quais o auditor independente antecessor emitiu relatório sem modificação, o auditor (atual) deve emitir um novo relatório substituindo o relatório emitido pelo auditor antecessor e comunicar a distorção para o nível apropriado da administração.
Os testes de subavaliação são comumente indicados para itens que compõem os ativos e as despesas; e os testes de superavaliação costumam ser recomendados às contas de passivo e de receitas.
Certo
Errado
A Defensoria Pública (DP) contratou a empresa Antenada para prestar serviços de videoconferência por meio da tecnologia VOIP, cujo contrato vigorou a partir de janeiro de 2013. O número de audiências e a quantidade de megabytes consumidos é que determinam o valor cobrado mensalmente. Caso não haja consumo em determinado mês, a DP deve arcar com a tarifa mínima pela disponibilidade do sistema, avençada em R$ 2.000,00. Conforme previsão contratual, a empresa Antenada verifica o consumo e envia um boleto bancário para que o setor de contabilidade da DP providencie o pagamento. O pagamento deve ocorrer no último dia útil do mês a que se refere o consumo. Em abril de 2014, a empresa Antenada enviou ao setor de contabilidade da DP uma carta de quitação relativa ao ano de 2013, com as seguintes informações:
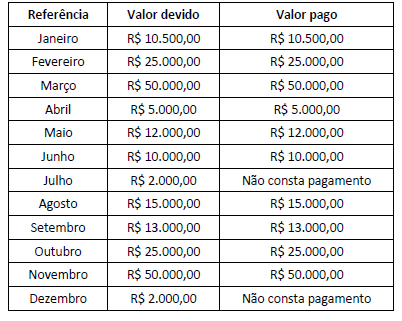
Ainda na carta de quitação, a empresa Antenada esclareceu que, devido a uma falha do administrador, o boleto de cobrança correspondente aos meses de julho e dezembro de 2013 não foram emitidos no momento apropriado. Por tal motivo, gerou um boleto para cobrança extemporânea no valor total de R$ 4.000,00, referente aos dois meses em atraso. Ocorre que na DP os responsáveis pela execução orçamentária cancelaram o saldo de empenho remanescente de 2013, sob orientação do auditor, sem atentar para a falha da empresa Antenada. Ao receber a cobrança retroativa, a primeira providência foi enviar uma consulta ao auditor, pois o ordenador da despesa ficou inseguro sobre o que deveria fazer. Entre cinco alternativas conjecturadas, o auditor indicou que o procedimento correto é
A auditoria compreende o exame das atividades desenvolvidas em uma entidade ou em determinado setor dessa entidade, com o objetivo de verificar se essas atividades estão sendo executadas conforme o que foi planejado, são executadas com eficiência e eficácia e estão de acordo com as leis vigentes e as diretrizes emanadas da própria entidade. Sob a denominação de Contas a Receber agrupa-se e se controla tudo o que se relaciona ao recebimento de duplicatas, faturas e contas. Esse controle auxilia o setor de cobranças da entidade, emitindo relatórios das contas a receber, das contas atrasadas etc. Entre as alternativas, aponte a que não deve ser objeto da auditoria de Contas a Receber.
Duplicatas a Receber de clientes, inclusive provisão para devedores duvidosos e títulos descontados.
Adiantamentos diversos a funcionários e a clientes.
Materiais de expediente encomendados aguardando entrega.
Impostos a recuperar.
Outros créditos, agrupamentos de outras contas a receber de menor expressão.
É um controle adotado pelo administrador financeiro que tem como objetivo básico, a projeção das entradas e saídas de recursos financeiros para determinado período, visando prognosticar a necessidade de captar empréstimos ou aplicar excedentes de caixa nas operações mais rentáveis para a empresa.
Administração de Contas a Receber.
Giro de Estoque.
Capital de Giro.
Fluxo de caixa.
Na auditoria das contas de patrimônio líquido de uma empresa estruturada sob a forma de uma sociedade por ações, o profissional encarregado do trabalho obteve as seguintes informações sobre a constituição da reserva legal no exercício encerrado em 31-12-2011:
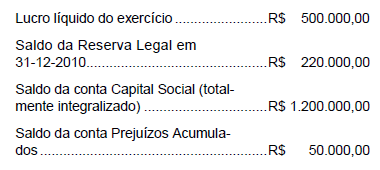
Com base nessas informações, ao efetuar a conferência dos cálculos sobre o valor acrescido à reserva legal no exercício, o auditor constatou que o mesmo estava incorreto. Procedeu à recomendação da retificação do valor contabilizado para o valor correto que, em R$, era
20.000,00
22.500,00.
23.750,00
25.000,00.
21.250,00.
Considere que um auditor, ao elaborar seu balancete de trabalho, verifique que o saldo de contas a pagar inclui saldos devedores de alguns fornecedores, decorrentes de adiantamentos efetuados. Nesse caso, o auditor deve determinar que se faça um lançamento de ajuste, a débito de contas a pagar e a crédito de adiantamentos a fornecedores.
Nos procedimentos de auditoria independente da Cia. ABC
foram constatadas as seguintes incorreções pelo auditor:
I
. O saldo da conta Bancos C/Movimento estava superiorem R$ 2.250,00 ao saldo do extrato bancário
em virtude do não registro contábil de despesas de
juros nesse montante cobradas pela instituição financeira.
II
. Na conta de Estoques, não deram baixa do custo demercadorias vendidas decorrentes de uma venda,
esta contabilizada corretamente, de R$ 120.000,00,
cujo lucro bruto correspondeu a 9/10 desse valor.
III
. Na conta de Duplicatas a Receber, constava umaduplicata de R$ 8.000,00, que já tinha sido recebida
pela companhia.
IV
. Na conta de Imposto de Renda a Recolher estavacontabilizado um valor de R$ 10.000,00, quando,
na realidade, o valor correto seria R$ 9.500,00, já
que o contador da companhia não tinha considerado
um incentivo fiscal de dedução do imposto.
Em consequência desses erros, o auditor concluiu que o
lucro contábil da companhia estava superestimado na importância
equivalente, em R$, a
14.450,00.
13.750,00.
12.850,00.
6.450,00.
5.750,00.
Na auditoria de investimentos (participações societárias permanentes), dentre os procedimentos mencionados nas alternativas abaixo, relacionados à aplicação do método da equivalência patrimonial (MEP), aquele que deve ser considerado INCORRETO pelo auditor é:
Registro da participação da investidora no lucro da investida como resultado da investidora.
Recebimento de dividendos contabilizados como receita na investidora.
Avaliação pelo MEP de investimentos em empresas que sejam controladas ou coligadas da investidora.
Registro de ágio por rentabilidade futura quando a investidora adquire ações da investida por um valor superior ao seu valor justo, quando este último for igual ao valor patrimonial das ações.
Exclusão do lucro da investida, decorrente da venda de ativos para a investidora, do valor do investimento avaliado pelo MEP, quando o lucro não for considerado realizado.
Os procedimentos de auditoria de balanço aplicáveis, tendo em vista a natureza da conta, são
Bancos conta movimento: 5, 12, 9
INSS e FGTS a recolher: 3, 11, 15
Investimentos: 5, 6, 12
Fornecedores: 5, 8, 19
Aplicações financeiras: 5, 9, 17
Os procedimentos de auditoria de balanço aplicáveis, tendo em vista a natureza da conta são
Empréstimos bancários a pagar: 1, 5, 9
Imobilizado: 4, 7, 15
Duplicatas a receber: 5, 16, 18
Imposto de renda a pagar: 11, 13, 15
Salários a pagar: 14, 17, 18



