







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os seguintes dados de uma indústria de equipamentos pesados que fabrica apenas um tipo de máquina:
Preço de Venda unitário | $ 300.000,00 |
Custo Variável unitário | $ 150.000,00 |
Comissão sobre as vendas | 10% |
Custos fixos mensais | $ 700.000,00 |
Despesas fixas mensais | $ 20.000,00 |
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F).
( ) Se a empresa vender 7 unidades por mês, terá um prejuízo de $ 7.000,00
( ) Para que a empresa obtenha lucro, necessitará vender mais que 6 unidades
( ) Para que a empresa consiga um lucro operacional mensal de $ 240.000, precisará vender 8 unidades
( ) Se a empresa vender mensalmente 9 unidades de seu produto, sua Margem de Segurança Operacional será de 3 unidades
Assinale a alternativa que apresenta a sequência correta de cima para baixo:
V, F, V e F
V, V, F e V
V, V, F e F
F, V, V e V
F, F, F e V
O ponto de equilíbrio representado no gráfico é o
global.
econômico.
financeiro.
contábil.
Uma determinada fábrica de calçados produz sandálias, botas e chinelos, conforme tabela abaixo. No mês de maio de 2018, devido a uma paralisação nacional, essa fábrica foi obrigada a reduzir a quantidade de horas-máquina em sua produção. O total de horas necessárias para atender a sua demanda mensal é de 114.750 e, no referido mês, passou a ser de 80.325. Considerando os dados da tabela e sabendo que a empresa deverá limitar sua produção, assinale a opção que apresenta, em ordem de prioridade, a maximização do lucro.
Produto | Quantidade | Margem de Contribuição Unitária | Tempo de Fabricação | Margem de Contribuição Total |
Sandálias | 3.100 | R$ 30.00 | 10h | R$ 93.000.00 |
Botas | 3.500 | R$ 50.00 | 20h | R$ 175.000,00 |
Chinelos | 2.750 | R$ 45,00 | 5h | R$ 123.750.00 |
Chinelos, sandálias e botas.
Sandálias, botas e chinelos.
Botas, chinelos e sandálias.
Chinelos, botas e sandálias.
Botas, sandálias e chinelos.
Considere que uma determinada empresa, na produção de seu produto principal, tenha as seguintes informações gerais: custos fixos totais de R$ 30.000,00; custos variáveis unitários de R$ 3,50; e preço de venda unitário de R$ 5,00. Considere também que a empresa pretende obter um lucro alvo de R$ 15.000,00 no período.
Qual seria a quantidade de unidades que a empresa deveria vender?
R$ 30.000,00 unidades.
R$ 20.000,00 unidades.
R$ 10.000,00 unidades.
R$ 9.000,00 unidades.
R$ 6.000,00 unidades.
A margem de contribuição da empresa, em reais, é de
R$ 8.020,00
R$ 9.020,00
R$ 10.320,00
R$ 11.520,00
A empresa industrial Só Trabalho S.A., ao analisar o processo de produção e venda de seu único produto em um determinado mês, obteve as seguintes informações:
Custos fixos: R$ 138.000,00 por mês
Custos variáveis:
Matéria-prima: R$ 15,00 por unidade
Mão de obra direta: R$ 12,00 por unidade
Despesas fixas: R$ 27.600,00 por mês
Despesas variáveis com frete: R$ 5,00 por unidade
Preço bruto de venda: R$ 200,00 por unidade
Comissões sobre venda: 5% do preço bruto de venda
Impostos sobre venda: 10% do preço bruto de venda
Com base nessas informações e sabendo que a empresa Só Trabalho S.A. deseja obter lucro mensal de R$ 276.000,00, o ponto de equilíbrio econômico é de
1.200 unidades.
3.200 unidades.
1.000 unidades.
3.000 unidades.
3.089 unidades.
Considere que uma determinada empresa tenha uma receita total na venda de um produto de R$ 800.000,00 e um custo total deste mesmo produto de R$ 880.000,00, sendo que R$ 400.000,00 deste valor são custos fixos.
Considere ainda que o gestor acredita que um investimento de R$ 300.000,00 com novas máquinas (melhoria no processo de produção e na qualidade dos produtos) aumentará as vendas substancialmente, fazendo com que a empresa possa sair do prejuízo.
Considerando esse novo gasto, qual seria o valor das vendas no ponto de equilíbrio e qual seria o valor das vendas para a empresa obter um lucro de R$ 90.000,00?
R$ 1.166.666,00 e R$ 1.316.666,00
R$ 1.750.000,00 e R$ 1.975.000,00
R$ 2.000.000,00 e R$ 2.150.000,00
R$ 2.950.000,00 e R$ 3.175.000,00
R$ 3.000.000,00 e R$ 3.225.000,00
A Cia. Abre e Fecha produz três tipos de fechaduras: Azul, Branca e Dourada. As informações referentes a cada fechadura são apresentadas a seguir:
(valores em R$) | |||
Produtos | Azul | Branca | Dourada |
Preço líquido de venda (por unidade) | 90 | 80 | 100 |
Custos variáveis (por unidade) | 20 | 15 | 30 |
Custos fixos (por unidade) | 20 | 12 | 16 |
Despesas variáveis (por unidade) | 4 | 2 | 6 |
Despesas fixas (por unidade) | 6 | 3 | 9 |
Os custos e despesas fixos são comuns aos três tipos de fechaduras, sendo que os custos fixos são alocados aos produtos com base nos volumes produzidos e as despesas fixas em função das despesas variáveis unitárias. A empresa só produz o que é vendido em cada mês, ou seja, não há formação de estoques de produtos acabados ou em elaboração e, no caso de descontinuidade da produção de qualquer um dos produtos, não há eliminação de custos fixos e despesas fixas.
Se a Cia. Abre e Fecha deseja descontinuar a produção de um produto de cada vez até a sua completa paralisação, a ordem de paralisação da produção dos tipos de fechaduras, considerando a maximização do lucro operacional enquanto estiver em operação, é
Azul, Dourada e Branca.
Azul, Branca e Dourada.
Branca, Azul e Dourada
Branca, Dourada e Azul.
Dourada, Azul e Branca.
Determinada indústria incorreu nos seguintes gastos para produzir seu único produto:
Custos fixos: R$ 60.000,00
Custos variáveis:
Matéria-prima: R$ 10,00/unidade
Mão de obra direta: R$ 5,00/unidade
Despesas fixas: R$ 20.000,00
Despesas variáveis: R$ 2,00/unidade
Comissões de venda: 3% do preço de venda
Informações sobre a venda do produto:
Preço de venda: R$ 100,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
Se a empresa deseja obter um lucro de R$ 130.000,00 e adota o método de custeio por absorção, o ponto de equilíbrio econômico é, em unidades,
1.900
3.000
2.100
2.625
2.715
Considere as informações sobre os dois produtos da Cia. Leites Especiais, conforme tabela abaixo.
Produtos | Leite A (unidade de 1L) | Leite B (unidade de 1L) |
Lucro bruto por unidade | R$ 6,00 | R$ 5,00 |
Margem de contribuição unitária | R$ 4,00 | R$ 3,00 |
Quantidade de material especial por unidade | 2 | 1 |
Quantidade demandada pelo mercado | 200 unidades por semana | 300 unidades por semana |
A Cia. Leites Especiais só consegue comprar 500 unidades de material especial por semana para a produção dos dois tipos de leite. Considerando o seu objetivo de maximizar o lucro, a Cia. Leites Especiais deve produzir e vender as quantidades semanais do Leite A e do Leite B, respectivamente, em unidades, de
100 e 300.
200 e 100.
125 e 250.
200 e 300.
400 e 900.
A empresa Costureira S.A. produz quatro produtos: Calça, Saia, Shorts e Blusa. As informações referentes a cada produto, cujos valores estão em reais, são apresentadas a seguir:
Produtos | Calça | Saia | Shorts | Blusa |
Preço líquido de venda (por unidade) | 80,00 | 70,00 | 60,00 | 55,00 |
Custos variáveis (por unidade) | 30,00 | 25,00 | 10,00 | 8,00 |
Custos fixos (por unidade) | 10,00 | 6,00 | 8,00 | 6,00 |
Despesas variáveis (por unidade) | 4,00 | 2,00 | 6,00 | 2,00 |
Despesas fixas (por unidade) | 2,00 | 1,00 | 3,00 | 1,00 |
Os custos fixos são comuns aos quatro produtos e alocados com base nos volumes produzidos. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos limitados para investir em propaganda e que o seu objetivo é a maximização do lucro, a ordem de prioridade em que os produtos devem ter sua venda incentivada é:
Calça, Saia, Shorts e Blusa.
Shorts, Calça, Blusa e Saia.
Shorts, Blusa, Calça e Saia.
Calça, Blusa, Shorts e Saia.
Blusa, Saia, Calça e Shorts.
Também conhecido por análise da relação custo/volume/lucro, o ponto de equilíbrio ignora aspectos relacionados com a formação dos estoques, pressupondo que toda a produção seja vendida instantaneamente. Acerca do assunto, assinale a alternativa correta.
A empresa atinge o seu Ponto de Equilíbrio Econômico no momento em que suas receitas e seus custos e despesas se igualam.
Na análise básica da relação Custo/Volume/Lucro, a fórmula usada é a do Ponto de Equilíbrio Contábil ou Operacional.
O Ponto de Equilíbrio Contábil é o mais utilizado, por considerar o Custo Médio Ponderado do Capital.
O ponto de Equilíbrio Econômico é o mais relevante, por considerar o ponto de vista do fluxo de caixa.
O Ponto de Equilíbrio Financeiro leva em conta a margem de lucratividade ou retorno do capital investido dos proprietários do capital.
Os custos e despesas fixas da Ind. CORD montam a R$ 180.000,00 e a margem de contribuição unitária (MCu) é de R$ 60,00. Na venda de 4.000 unidades, o lucro será de:
R$ 50.000,00.
R$ 60.000,00.
R$ 80.000,00.
R$ 90.000,00.
R$ 70.000,00.
Uma Indústria adota como Método de Custeamento o Custeio Variável. No mês de fevereiro, produziu e vendeu 5.000 unidades de determinado produto, de acordo as seguintes informações:
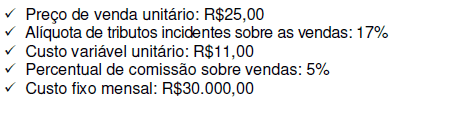
Considerando-se apenas as informações apresentadas, a Margem de Contribuição Unitária desse produto é de:
Suponha-se que uma empresa venda a unidade de seu produto, adquirido a R$ 500,00, por R$ 800,00 e que seus custos e despesas fixos sejam de R$ 12.000,00. Nesse caso, para obter um lucro de R$ 6.000,00, a empresa teria de vender
5 unidades.
10 unidades.
20 unidades.
40 unidades.
60 unidades.
Determinada empresa atinge seu ponto de equilíbrio quando obtém uma receita líquida mensal de R$ 900.000,00. Para cada unidade, o preço de venda do único produto com que ela opera é de R$ 3.000,00, e o custo variável é de R$ 2.000,00. Considerando que as deduções da receita bruta correspondem a 20% do faturamento, quantas unidades a empresa necessita vender mensalmente para atingir seu ponto de equilíbrio, sabendo que os custos fixos da empresa totalizam R$ 150.000,00 por mês?
225.
240.
300.
375.
450.
Em relação aos custos fixos, é correto afirmar que:
quanto maior a quantidade produzida, maior seu consumo.
são custos que podem ser diretamente apropriados ao produto.
a depreciação com base em quotas decrescentes atribui um valor diferente a cada período, entretanto continua sendo um custo fixo.
representam a soma de todos os custos de produção, exceto os relativos a matérias-primas e outros eventuais adquiridos e empregados sem nenhuma modificação peia empresa.
são exemplos de custos fixos salários da administração das vendas e seguro.



